بهترین صندوق درآمد ثابت کدام است؟ راهنمای انتخاب و مقایسه
بهترین صندوق درآمد ثابت برای همه سرمایهگذاران یکسان نیست. بعضی افراد به دنبال دریافت سود ماهانه هستند، بعضی میخواهند سرمایهشان در دسترس باشد و بعضی دیگر ترجیح میدهند با پذیرش ریسک محدود، بازدهی بیشتری از روشهای سنتی کسب کنند. به همین دلیل، برای انتخاب بهترین صندوق درآمد ثابت باید علاوه بر میزان بازدهی، به نقدشوندگی، سابقه عملکرد، هزینهها و شیوه پرداخت سود هم توجه کرد.
البته صندوق درآمد ثابت تنها گزینه پیش روی شما نیست. اگر به دنبال روشهای دیگری برای سرمایهگذاری هستید، تأمین مالی جمعی نیز میتواند گزینهای قابل بررسی باشد؛ روشی که امکان مشارکت در تأمین مالی کسبوکارها را فراهم میکند و معمولاً برای هر طرح، بازدهی پیشبینیشده و مدت مشخصی اعلام میشود.
در ادامه بررسی میکنیم که کدام صندوق درآمد ثابت بهتر است، چطور گزینههای مناسب را پیدا کنیم و چه زمانی ارزش دارد روشهای دیگری مانند تأمین مالی جمعی را هم در نظر بگیریم.
بهترین صندوق درآمد ثابت چیست و چه ویژگیهایی دارد؟
صندوق درآمد ثابت به انگلیسی« Fixed income fund» نوعی صندوق سرمایهگذاری است که بخش عمده دارایی خود را در ابزارهایی مانند اوراق بدهی و سپردههای بانکی سرمایهگذاری میکند. هدف این صندوقها معمولاً ایجاد بازدهی با نوسان کمتر نسبت به صندوقهای سهامی است.
بااینحال، عبارت «درآمد ثابت» به معنای تضمین سود یا نبود هرگونه ریسک نیست. عملکرد صندوق به ترکیب داراییها، شرایط بازار، هزینههای مدیریت و نحوه اداره آن بستگی دارد.
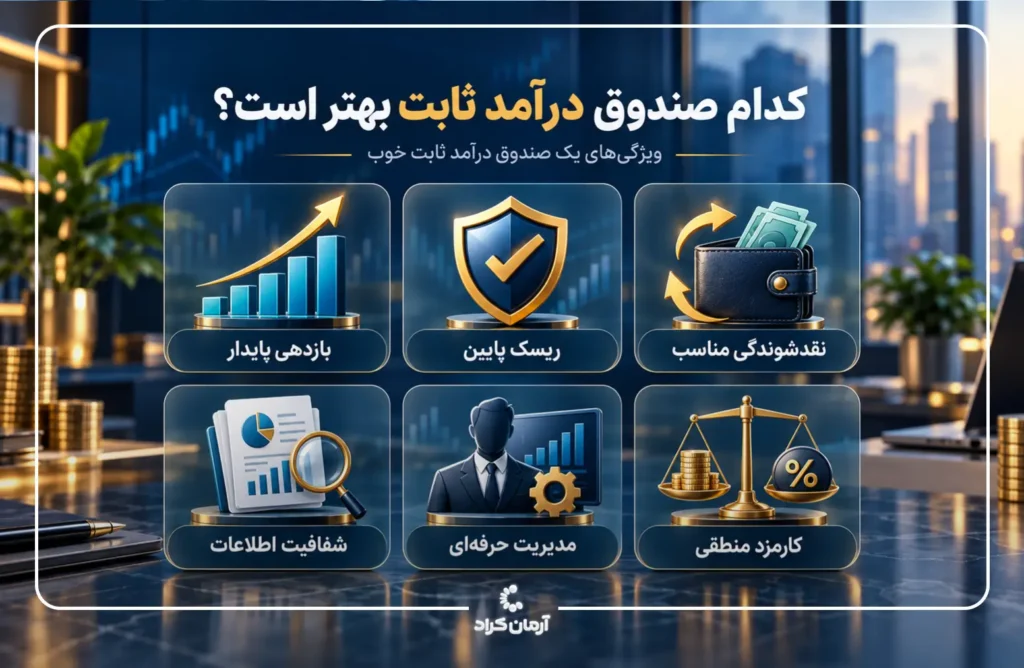
برای انتخاب بهترین صندوق درآمد ثابت، بهتر است چند معیار را همزمان بررسی کنید:
- بازدهی در دورههای مختلف: عملکرد یکماهه، سهماهه، ششماهه و یکساله را در کنار هم ببینید.
- نقدشوندگی: بررسی کنید در صورت نیاز، چقدر راحت میتوانید واحدهای صندوق را بفروشید یا ابطال کنید.
- شیوه پرداخت سود: بعضی صندوقها سود را در دورههای مشخص پرداخت میکنند و در بعضی دیگر، بازدهی در ارزش واحدهای سرمایهگذاری منعکس میشود.
- اندازه و سابقه صندوق: ارزش داراییها و سابقه فعالیت میتوانند در ارزیابی صندوق کمککننده باشند.
- هزینهها و شرایط سرمایهگذاری: کارمزدها، حداقل مبلغ خرید و مقررات مربوط به خریدوفروش یا ابطال را بررسی کنید.
بنابراین، صندوقی که بیشترین بازدهی را در یک ماه ثبت کرده، الزاماً بهترین گزینه برای سرمایهگذاری شما نیست.
کدام صندوق درآمد ثابت بهتر است؟
برای پاسخ به این سؤال، ابتدا باید مشخص کنید که از سرمایهگذاری چه انتظاری دارید. اگر به دریافت درآمد ماهانه نیاز دارید، صندوقی با برنامه پرداخت سود متناسب با نیازتان میتواند انتخاب مناسبتری باشد. اگر قصد دارید سرمایه خود را برای مدتی نگه دارید و بهدنبال افزایش تدریجی ارزش آن هستید، باید صندوقهایی را بررسی کنید که ساختار بازدهی آنها با این هدف سازگار است.
در واقع، بهترین صندوق درآمد ثابت صندوقی نیست که صرفاً در یک رتبهبندی بالاتر قرار گرفته باشد؛ بلکه صندوقی است که شرایط آن با هدف مالی شما تناسب داشته باشد.
مقایسه معیارهای انتخاب صندوق درآمد ثابت
| معیار | چه چیزی را بررسی کنیم؟ | چرا اهمیت دارد؟ |
| بازدهی | عملکرد در چند بازه زمانی | کمک میکند تصویر دقیقتری از عملکرد گذشته داشته باشید |
| نقدشوندگی | حجم معاملات یا شرایط ابطال | در زمان نیاز به پول اهمیت دارد |
| پرداخت سود | ماهانه یا انعکاس در ارزش واحدها | بر برنامهریزی مالی اثر میگذارد |
| سابقه فعالیت | مدت فعالیت و عملکرد دورهای | امکان ارزیابی سابقه صندوق را فراهم میکند |
| هزینهها | کارمزدها و هزینههای مرتبط | بر بازدهی خالص اثر میگذارند |
| ترکیب داراییها | نوع و کیفیت اوراق و سپردهها | برای شناخت ریسکهای صندوق مهم است |
برای مقایسه اطلاعات صندوقها میتوانید از سامانه فیپیران استفاده کنید. بهتر است اطلاعات چند صندوق همنوع را در یک بازه زمانی یکسان بررسی کنید و بازدهی گذشته را بهعنوان تضمین عملکرد آینده در نظر نگیرید.
معرفی انواع صندوق درآمد ثابت
صندوقهای درآمد ثابت از نظر نحوه خریدوفروش و شیوه پرداخت سود تفاوتهایی دارند. شناخت این تفاوتها کمک میکند گزینهای متناسب با نیازتان انتخاب کنید.
۱. صندوق درآمد ثابت قابل معامله در بورس (ETF)
واحدهای این صندوقها از طریق سامانه معاملاتی کارگزاری خریدوفروش میشوند. قیمت معامله ممکن است با ارزش خالص داراییهای صندوق تفاوت داشته باشد و امکان فروش نیز به شرایط بازار و حجم معاملات بستگی دارد.
این نوع صندوق میتواند برای افرادی مناسب باشد که به دسترسی معاملاتی و امکان خریدوفروش در بازار اهمیت میدهند.
۲. صندوق درآمد ثابت مبتنی بر صدور و ابطال
در این صندوقها، سرمایهگذار طبق مقررات صندوق درخواست صدور واحد جدید یا ابطال واحدهای خود را ثبت میکند. قیمت و زمان تسویه بر اساس مقررات و شرایط صندوق تعیین میشود.
پیش از انتخاب، باید زمان موردنیاز برای دریافت وجه و شرایط ابطال را بررسی کنید.
۳. صندوق درآمد ثابت با پرداخت سود دورهای
برخی صندوقها در دورههای مشخص، سود را به حساب سرمایهگذار واریز میکنند. این ویژگی برای افرادی که به جریان درآمدی منظم نیاز دارند، میتواند اهمیت داشته باشد.
در مقابل، در صندوقهایی که سود را بهصورت دورهای پرداخت نمیکنند، بازدهی ممکن است در ارزش واحدهای سرمایهگذاری منعکس شود. بنابراین، شیوه کسب بازدهی را با نیاز مالی خود تطبیق دهید.
آیا بیشترین سود، معیار انتخاب بهترین صندوق درآمد ثابت است؟
یکی از اشتباهات رایج در انتخاب صندوق، تمرکز کامل بر عدد بازدهی است. برای مثال، ممکن است صندوقی در سه ماه گذشته عملکرد بهتری از رقبا داشته باشد، اما این برتری در دورههای دیگر تکرار نشود.
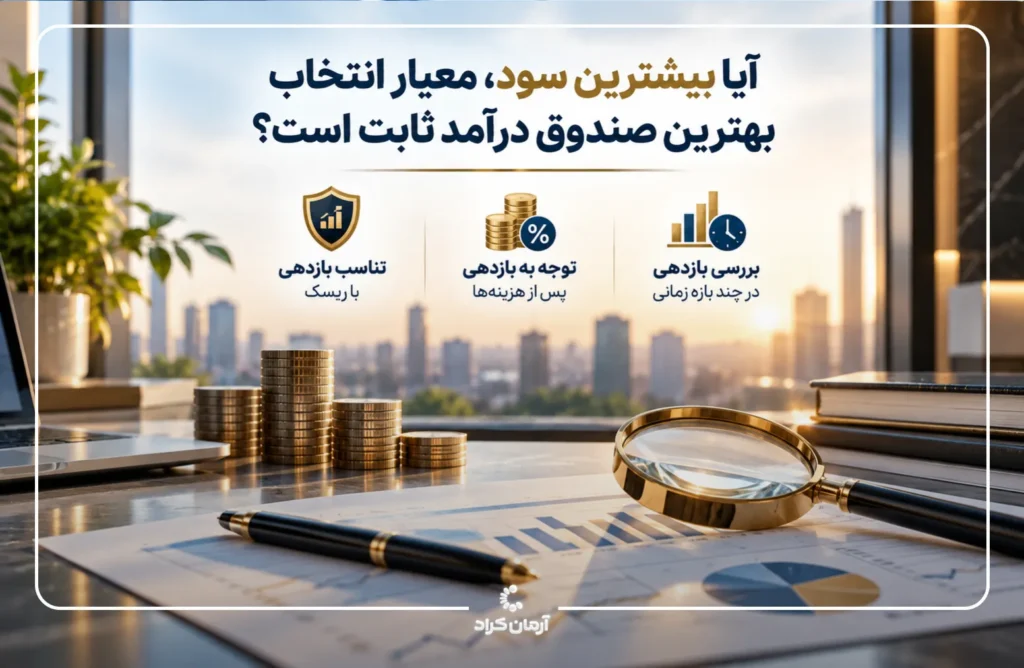
برای ارزیابی دقیقتر، بهتر است این سه موضوع را بررسی کنید:
۱. بازدهی در چند بازه زمانی: بهجای تمرکز بر عملکرد یک ماه، بازدهی چند دوره مختلف را مقایسه کنید.
۲. بازدهی پس از هزینهها: هزینههای مرتبط با سرمایهگذاری را در نظر بگیرید تا مقایسه منصفانهتری داشته باشید.
۳. تناسب بازدهی با ریسک: بازدهی بالاتر را بدون توجه به ترکیب داراییها و ریسکهای احتمالی، نشانه برتری قطعی ندانید.
همچنین، اگر هدف شما حفظ قدرت خرید سرمایه است، باید بازدهی سرمایهگذاری را در کنار تورم بررسی کنید. بازدهی اسمی مثبت لزوماً به معنای افزایش قدرت خرید نیست.
صندوق درآمد ثابت بهتر است یا تامین مالی جمعی؟
اگر به دنبال روشهای دیگری برای سرمایهگذاری هستید، مقایسه صندوق درآمد ثابت با تأمین مالی جمعی میتواند به تصمیمگیری بهتر کمک کند. این دو روش از نظر سازوکار، نوع بازدهی، ریسک و مدت سرمایهگذاری تفاوت دارند.
در صندوق درآمد ثابت، سرمایه شما از طریق صندوق در مجموعهای از داراییها مانند اوراق بدهی و سپردههای بانکی سرمایهگذاری میشود. در تأمین مالی جمعی، سرمایه برای تأمین مالی یک طرح اقتصادی مشخص به کار گرفته میشود و شرایط بازدهی و مدت آن معمولاً پیش از مشارکت اعلام میشود.
مقایسه صندوق درآمد ثابت و تأمین مالی جمعی
| معیار | صندوق درآمد ثابت | تأمین مالی جمعی |
| محل سرمایهگذاری | مجموعهای از داراییهای عمدتاً درآمدزا | یک طرح یا کسبوکار مشخص |
| بازدهی | وابسته به عملکرد صندوق و داراییهای آن | معمولاً دارای نرخ بازدهی پیشبینیشده برای طرح |
| زمان سرمایهگذاری | وابسته به نوع صندوق و نیاز سرمایهگذار | معمولاً دوره مشخصی دارد |
| نقدشوندگی | وابسته به نوع صندوق و شرایط بازار یا ابطال | اغلب محدود به شرایط و مدت طرح |
| ریسک اصلی | ریسک اعتباری، تغییر نرخ بهره و نقدشوندگی | ریسک اجرای طرح و ایفای تعهدات |
| امکان بررسی پیش از سرمایهگذاری | ترکیب داراییها، عملکرد و هزینهها | اطلاعات طرح، سرمایهپذیر، قرارداد و ضمانتها |
| مناسب برای | افرادی که به دنبال سرمایهگذاری با نوسان نسبتاً کمتر هستند | افرادی که با آگاهی از ریسک طرح، به دنبال مشارکت در تأمین مالی کسبوکارها هستند |
هیچکدام از این دو روش برای تمام افراد برتری مطلق ندارند. اگر دسترسی به سرمایه و امکان معامله برای شما اولویت دارد، صندوق درآمد ثابت میتواند انتخاب مناسبی برای بررسی باشد. اما اگر میخواهید در یک فعالیت اقتصادی مشخص مشارکت کنید و میتوانید سرمایه را تا پایان دوره طرح نگه دارید، تأمین مالی جمعی نیز ارزش بررسی دارد.
برای شناخت دقیقتر سازوکار این روش، پیشنهاد میکنیم مقاله «صندوق درآمد ثابت چیست؟» را مطالعه کنید و سپس با بررسی تفاوتهای این دو روش در مقاله «صندوق درآمد ثابت بهتر است یا تأمین مالی جمعی؟» تصمیم آگاهانهتری بگیرید.
چرا تامین مالی جمعی میتواند گزینه دیگری برای سرمایهگذاری باشد؟
بسیاری از افراد هنگام انتخاب روش سرمایهگذاری، ابتدا به سپرده بانکی یا صندوقهای درآمد ثابت فکر میکنند. این گزینهها میتوانند برای مدیریت بخشی از سرمایه مناسب باشند؛ اما بررسی فرصتهای دیگر نیز به شما کمک میکند انتخابهای بیشتری داشته باشید.
تأمین مالی جمعی این امکان را فراهم میکند که سرمایه خود را در تأمین مالی کسبوکارها به کار بگیرید. در این روش، بهجای خرید واحدهای یک صندوق، در یک طرح اقتصادی مشخص مشارکت میکنید و بر اساس شرایط قرارداد، از بازدهی آن بهرهمند میشوید.
چند ویژگی این روش را برای بررسی بیشتر قابلتوجه میکند:
- اطلاع از شرایط طرح پیش از مشارکت: میتوانید بازدهی پیشبینیشده، مدت طرح و جزئیات قرارداد را بررسی کنید.
- امکان انتخاب میان فرصتهای مختلف: طرحها را میتوان از نظر صنعت، مدت، بازدهی و نوع ضمانت مقایسه کرد.
- مشارکت در فعالیت اقتصادی واقعی: سرمایه شما برای تأمین مالی نیازهای یک کسبوکار به کار گرفته میشود.
- امکان شروع با مبالغ متناسب با بودجه: حداقل سرمایه موردنیاز در هر طرح متفاوت است و باید پیش از مشارکت بررسی شود.
البته این مزایا به معنای تضمین سود یا بازگشت قطعی اصل سرمایه نیستند. عملکرد کسبوکار، شرایط بازار و توان ایفای تعهدات سرمایهپذیر بر نتیجه نهایی اثر میگذارند. به همین دلیل، انتخاب سکو و ارزیابی دقیق هر طرح اهمیت زیادی دارد.
چطور با بررسی طرحها، تصمیم سرمایهگذاری بهتری بگیریم؟
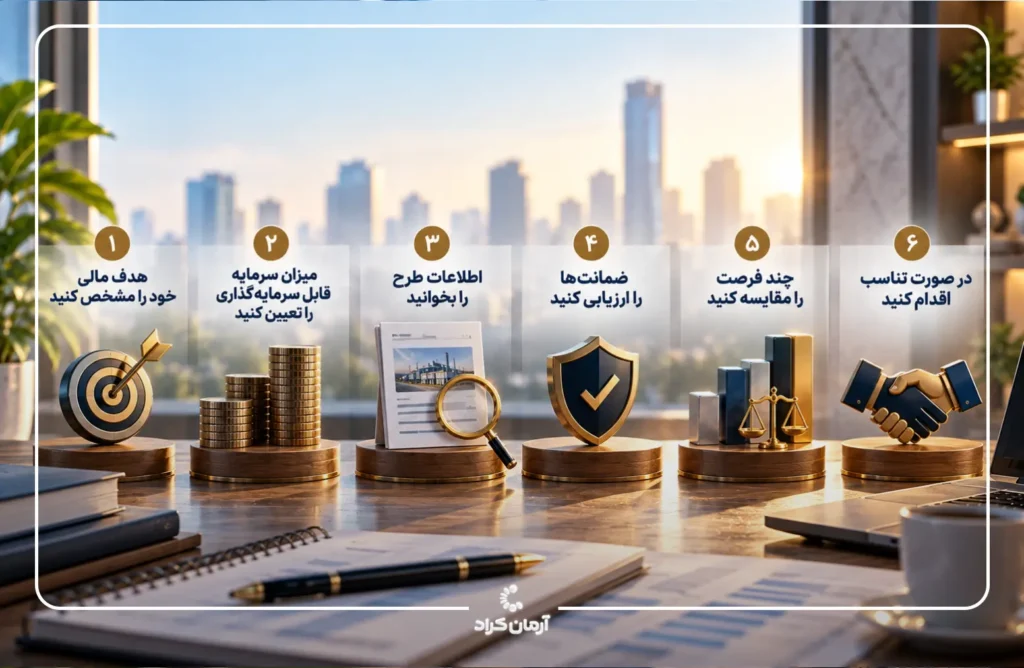
اگر قصد دارید تأمین مالی جمعی را در کنار صندوق درآمد ثابت بررسی کنید، بهتر است این فرایند را مرحلهبهمرحله انجام دهید:
۱. هدف مالی خود را مشخص کنید. ببینید به درآمد دورهای نیاز دارید یا میتوانید سرمایه را برای یک دوره مشخص کنار بگذارید.
۲. میزان سرمایه قابلسرمایهگذاری را تعیین کنید. پول موردنیاز برای هزینههای ضروری و شرایط اضطراری را از سرمایهای که برای سرمایهگذاری در نظر گرفتهاید جدا کنید.
۳. اطلاعات طرح را بخوانید. نرخ بازدهی پیشبینیشده، مدت مشارکت، شرایط پرداخت و تعهدات طرفین را بررسی کنید.
۴. ضمانتها را ارزیابی کنید. نوع ضمانت، صادرکننده، دامنه پوشش و شرایط استفاده از آن را بخوانید. وجود ضمانت بهتنهایی به معنای حذف ریسک نیست.
۵. چند فرصت را مقایسه کنید. بهجای انتخاب اولین طرح، اطلاعات چند فرصت را از نظر ریسک، بازدهی و مدت کنار هم قرار دهید.
۶. در صورت تناسب، اقدام کنید. پس از بررسی شرایط و اطمینان از اینکه ریسک طرح با وضعیت مالی شما سازگار است، میتوانید برای مشارکت تصمیم بگیرید.
از کجا سرمایهگذاری در تامین مالی جمعی را شروع کنیم؟
اگر پس از بررسی صندوقهای درآمد ثابت میخواهید روش دیگری را هم به گزینههای خود اضافه کنید، میتوانید طرحهای منتشرشده در سکوهای دارای مجوز را بررسی کنید.
در آرمان کراد، فرصتهای تأمین مالی جمعی برای مشارکت در تأمین مالی کسبوکارها ارائه میشوند. پیش از انتخاب هر طرح، اطلاعات منتشرشده، شرایط مشارکت، بازدهی پیشبینیشده، مدت سرمایهگذاری و مستندات ضمانت را مطالعه کنید.
برای شروع، میتوانید از بخش طرحهای سرمایهگذاری آرمان کراد بازدید کنید و فرصتهای موجود را با توجه به اهداف مالی خود بسنجید. هدف، انتخاب آگاهانه یک فرصت متناسب با شرایط شماست؛ نه صرفاً انتخاب طرحی که بالاترین نرخ بازدهی را اعلام میکند.