کرادفاندینگ یا صندوق درآمد ثابت؛ کدام برای سرمایهگذاری بهتر است؟
کرادفاندینگ یا صندوق درآمد ثابت؟ اگر بخشی از سرمایه خود را برای سرمایهگذاری کنار گذاشتهاید، احتمالاً بین گزینههای مختلف بازار مالی با این سؤال مواجه شدهاید که کدام روش میتواند انتخاب مناسبتری باشد. کرادفاندینگ و صندوقهای درآمد ثابت هر دو برای گروهی از سرمایهگذاران گزینههای سرمایهگذاری هستند، اما از نظر ساختار، ریسک، بازدهی، نقدشوندگی و مدت سرمایهگذاری تفاوتهای مهمی دارند.
در این مقاله بررسی میکنیم کرادفاندینگ بهتر است یا صندوق درآمد ثابت و هر گزینه برای چه نوع سرمایهگذاری مناسبتر است.
کرادفاندینگ چیست؟
کرادفاندینگ یا تأمین مالی جمعی، روشی برای تأمین منابع مالی موردنیاز یک کسبوکار یا طرح اقتصادی از طریق مشارکت سرمایهگذاران است. در این روش، سرمایه موردنیاز یک طرح از تعداد زیادی تأمینکننده منابع جمعآوری میشود و سرمایهگذاران در ازای مشارکت خود، مطابق شرایط اعلامشده طرح، از منافع آن بهرهمند میشوند.
در ایران، تأمین مالی جمعی در چارچوب مقررات بازار سرمایه و از طریق سکوهای دارای مجوز انجام میشود. طبق دستورالعمل تأمین مالی جمعی، در این فرایند متقاضی طرح، سکو، عامل و تأمینکنندگان منابع نقشهای مشخصی دارند و اطلاعات طرح باید در چارچوب مقررات منتشر شود.
از نگاه سرمایهگذار، مهمترین ویژگی کرادفاندینگ این است که سرمایه او به یک طرح مشخص اختصاص پیدا میکند؛ بنابراین بررسی شرایط همان طرح، کسبوکار متقاضی و ریسکهای مرتبط با آن اهمیت زیادی دارد.
صندوق درآمد ثابت چیست؟
صندوق درآمد ثابت یکی از انواع صندوقهای سرمایهگذاری است که بخش عمده دارایی خود را در ابزارهایی با درآمد ثابت یا ریسک به نسبت پایینتر مانند اوراق بدهی و سپردهها سرمایهگذاری میکند.
هدف این صندوقها معمولاً ایجاد بازدهی با نوسان کمتر نسبت به گزینههایی مانند صندوقهای سهامی است. بااینحال، عبارت «درآمد ثابت» به معنی «بدون ریسک» یا تضمین قطعی سود نیست و شرایط هر صندوق، ترکیب داراییها و نحوه فعالیت آن باید بهصورت جداگانه بررسی شود.
تفاوت مهم دیگر این است که در صندوق درآمد ثابت، سرمایهگذار معمولاً در یک سبد متنوع از داراییها سرمایهگذاری میکند، نه در یک طرح یا کسبوکار مشخص.
کرادفاندینگ بهتر است یا صندوق درآمد ثابت؟
پاسخ این سؤال به هدف سرمایهگذاری شما بستگی دارد. نمیتوان یک گزینه را برای تمام سرمایهگذاران «بهتر» دانست.
اگر اولویت شما ریسک پایینتر، مدیریت سادهتر سرمایه و دسترسی راحتتر به منابع است، صندوق درآمد ثابت میتواند گزینه مناسبتری باشد.
در مقابل، اگر میخواهید در تأمین مالی یک کسبوکار واقعی مشارکت کنید، سرمایهتان را برای مدت مشخصی کنار بگذارید و در ازای پذیرش ریسک بیشتر، به دنبال بازدهی بالقوه بالاتری باشید، کرادفاندینگ میتواند گزینه قابل بررسی باشد.
بهصورت خلاصه:
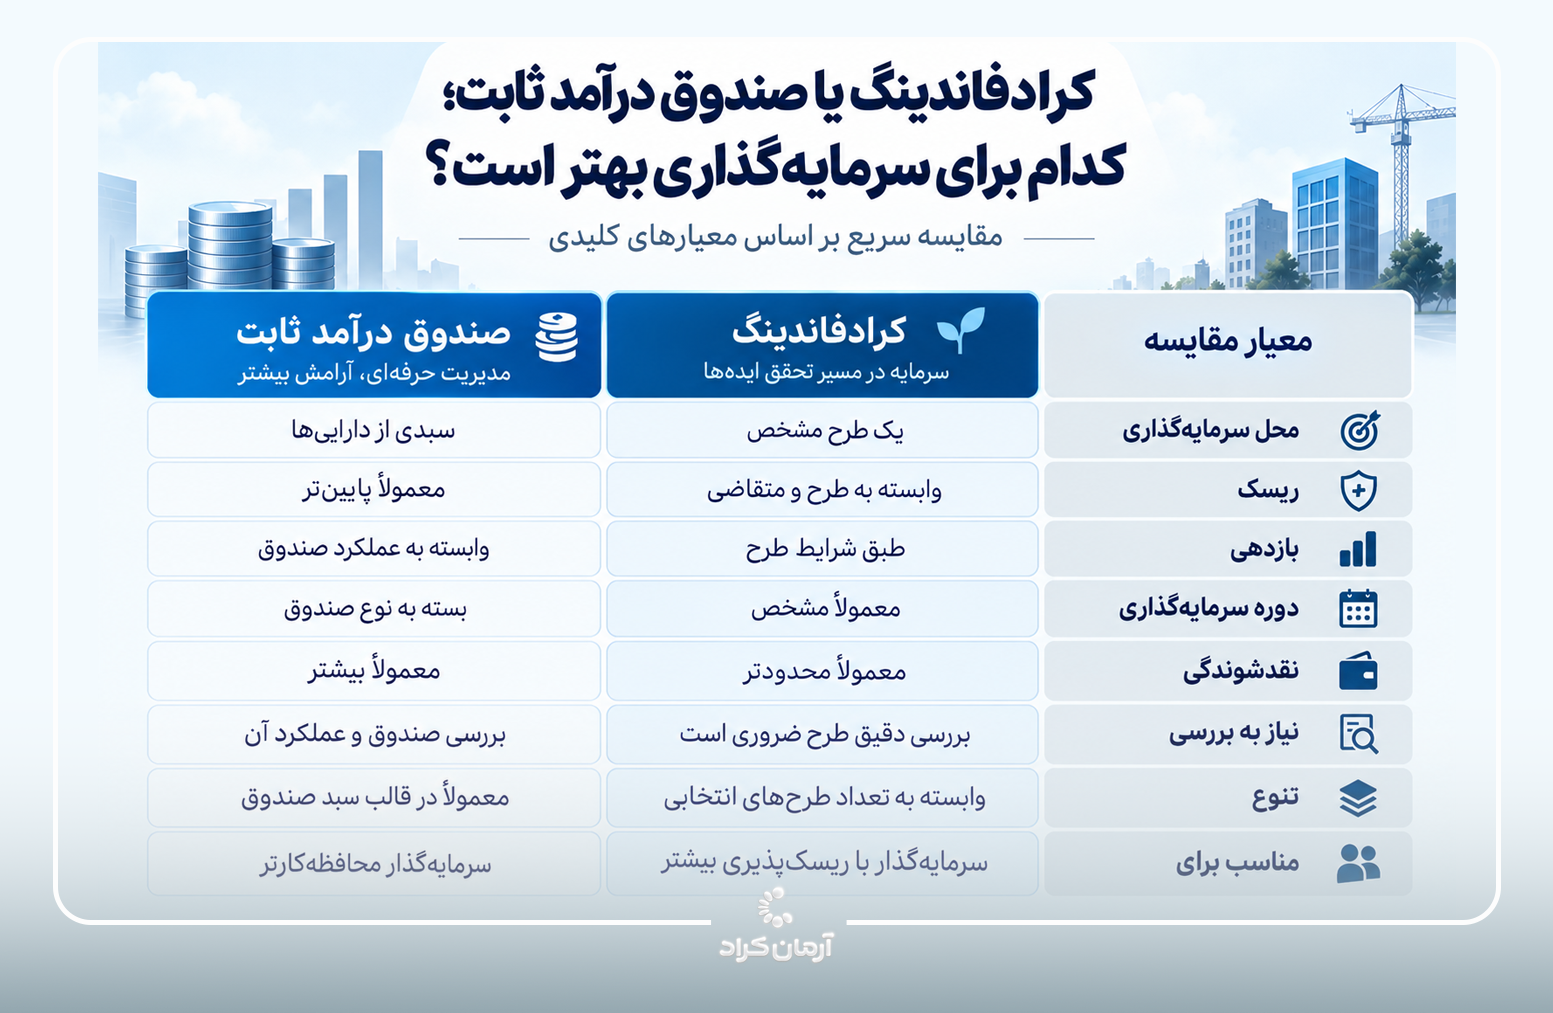
بنابراین، بهجای اینکه صرفاً بپرسیم «کرادفاندینگ بهتر است یا صندوق درآمد ثابت؟»، بهتر است ابتدا مشخص کنیم هدف، افق زمانی و میزان ریسکپذیری ما چیست.
مقایسه سرمایهگذاری کرادفاندینگ و صندوق سرمایهگذاری از نظر ریسک
ریسک یکی از مهمترین معیارها در انتخاب ابزار سرمایهگذاری است.
در کرادفاندینگ، ریسک تا حد زیادی به عملکرد طرح و توانایی متقاضی برای انجام تعهدات مربوط میشود. به همین دلیل، بررسی سابقه کسبوکار، هدف تأمین مالی، اطلاعات مالی، تضامین و شرایط بازپرداخت اهمیت زیادی دارد.
طبق دستورالعمل تأمین مالی جمعی، ریسکهای مربوط به طرح باید به تأمینکنندگان منابع اطلاعرسانی شود و سرمایهگذار نیز پیش از مشارکت باید نسبت به ریسکهای طرح آگاهی داشته باشد.
در صندوق درآمد ثابت، سرمایه در مجموعهای از داراییها قرار میگیرد و به همین دلیل ریسک سرمایهگذار به عملکرد کل سبد وابسته است، نه یک کسبوکار مشخص.
پس اگر اولویت اصلی شما کاهش ریسک و نوسان باشد، صندوق درآمد ثابت معمولاً انتخاب محافظهکارانهتری است. اگر پذیرش ریسک بیشتر برایتان قابلقبول است، میتوانید کرادفاندینگ را نیز در کنار سایر گزینهها بررسی کنید.
تفاوت سود کرادفاندینگ و صندوق درآمد ثابت
یکی از اصلیترین دلایل مقایسه این دو روش، میزان بازدهی است.
در بسیاری از طرحهای کرادفاندینگ، نرخ بازده و دوره سرمایهگذاری هنگام معرفی طرح مشخص میشود. به همین دلیل، سرمایهگذار میتواند پیش از مشارکت، بازده مورد انتظار را در کنار مدت سرمایهگذاری بررسی کند.
اما این موضوع نباید باعث شود که تصمیم سرمایهگذاری فقط بر اساس عدد سود گرفته شود.
فرض کنید دو طرح با بازدهی متفاوت پیش روی شماست. صرفاً بالاتر بودن بازده طرح اول به این معنی نیست که انتخاب بهتری است. باید بررسی کنید:
- مدت سرمایهگذاری چقدر است؟
- کسبوکار چه سابقهای دارد؟
- هدف استفاده از سرمایه چیست؟
- منابع بازپرداخت از چه محلی تأمین میشود؟
- چه تضامینی برای طرح در نظر گرفته شده است؟
- شرایط تأخیر یا عدم بازپرداخت چگونه است؟
در صندوقهای درآمد ثابت نیز میزان بازدهی به نوع صندوق، ترکیب داراییها و عملکرد آن بستگی دارد و نمیتوان یک نرخ ثابت را برای تمام صندوقها در نظر گرفت.
بنابراین مقایسه بازدهی زمانی معنا دارد که ریسک، مدت سرمایهگذاری و نقدشوندگی نیز همزمان بررسی شوند.
نقدشوندگی؛ کرادفاندینگ یا صندوق درآمد ثابت؟
نقدشوندگی یعنی اینکه با چه سرعت و سهولتی میتوانید سرمایه خود را به وجه نقد تبدیل کنید.
این موضوع در کرادفاندینگ اهمیت زیادی دارد، زیرا سرمایهگذار معمولاً برای یک دوره مشخص در طرح مشارکت میکند. بنابراین اگر به سرمایه خود پیش از سررسید نیاز پیدا کنید، ممکن است امکان خروج آسان از سرمایهگذاری وجود نداشته باشد.
در مقابل، بسیاری از صندوقهای درآمد ثابت امکان صدور و ابطال واحدها یا معامله در بازار را دارند؛ البته شرایط دقیق نقدشوندگی باید در اساسنامه و امیدنامه همان صندوق بررسی شود.
در نتیجه، اگر سرمایهای دارید که ممکن است در کوتاهمدت به آن نیاز پیدا کنید، نقدشوندگی باید یکی از معیارهای اصلی تصمیم شما باشد.
سرمایهگذاری در کرادفاندینگ یا صندوق درآمد ثابت؛ کدام برای سرمایهگذاری کوتاهمدت مناسبتر است؟
برای سرمایهای که ممکن است در آینده نزدیک به آن نیاز داشته باشید، معمولاً انعطافپذیری و نقدشوندگی اهمیت بیشتری از بازدهی بالقوه دارد.
برای مثال، اگر بخشی از سرمایه خود را برای هزینههای پیشبینینشده یا یک خرید مهم در چند ماه آینده کنار گذاشتهاید، بهتر است آن را وارد سرمایهگذاریای نکنید که امکان دسترسی سریع به آن محدود است.
در مقابل، اگر سرمایهای دارید که تا پایان دوره مشخص به آن نیاز ندارید، میتوانید گزینههایی مانند طرحهای کرادفاندینگ را نیز بررسی کنید.
به همین دلیل، قبل از انتخاب باید یک سؤال ساده از خودتان بپرسید:
«آیا میتوانم این پول را تا پایان دوره سرمایهگذاری بدون نیاز به برداشت نگه دارم؟»
اگر پاسخ شما منفی است، نقدشوندگی باید وزن بیشتری در تصمیمگیری داشته باشد.
کرادفاندینگ برای چه سرمایهگذارانی مناسب است؟
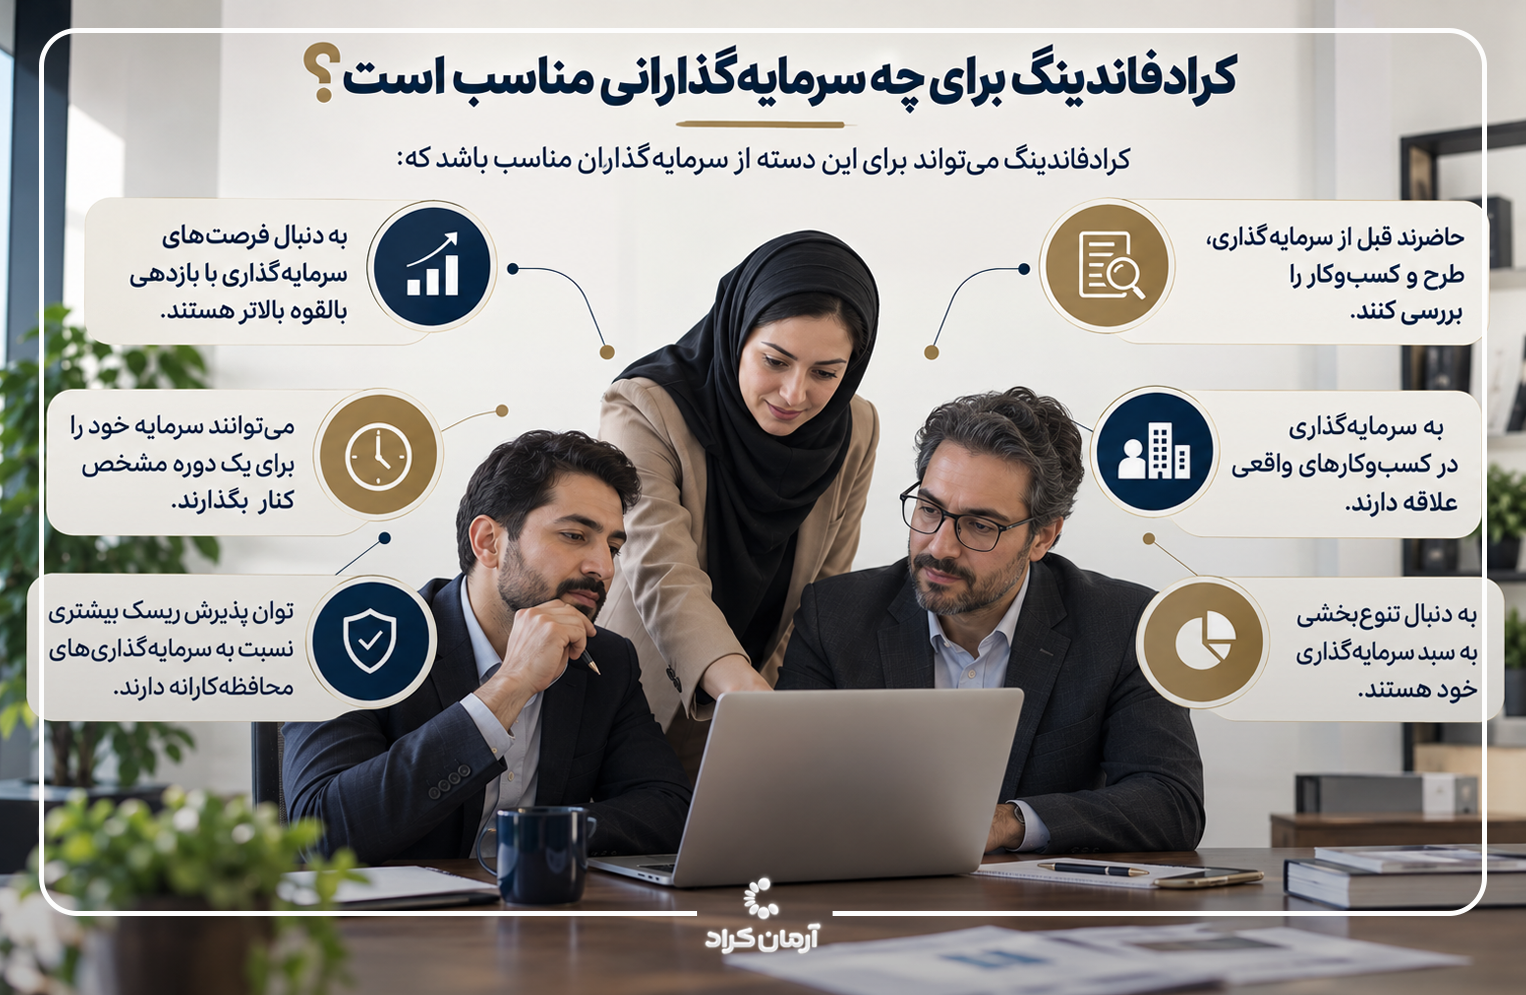
کرادفاندینگ میتواند برای این دسته از سرمایهگذاران مناسب باشد که:
- به دنبال فرصتهای سرمایهگذاری با بازدهی بالقوه بالاتر هستند؛
- میتوانند سرمایه خود را برای یک دوره مشخص کنار بگذارند؛
- حاضرند قبل از سرمایهگذاری، طرح و کسبوکار را بررسی کنند؛
- به سرمایهگذاری در کسبوکارهای واقعی علاقه دارند؛
- توان پذیرش ریسک بیشتری نسبت به سرمایهگذاریهای محافظهکارانه دارند؛
- به دنبال تنوعبخشی به سبد سرمایهگذاری خود هستند.
البته مناسب بودن کرادفاندینگ به معنی مناسب بودن هر طرح کرادفاندینگ نیست. هر طرح باید جداگانه بررسی شود.
در واقع، یکی از تفاوتهای مهم این روش با صندوق درآمد ثابت همین است: در کرادفاندینگ، انتخاب طرح نقش پررنگی در تصمیم سرمایهگذاری دارد.
صندوق درآمد ثابت برای چه سرمایهگذارانی مناسب است؟
صندوق درآمد ثابت معمولاً برای افرادی جذابتر است که:
- ریسکپذیری پایینی دارند؛
- نوسان کمتر سرمایه برایشان اهمیت دارد؛
- به دنبال گزینهای سادهتر برای مدیریت سرمایه هستند؛
- به نقدشوندگی نسبتاً مناسب نیاز دارند؛
- نمیخواهند مستقیماً درگیر تحلیل یک کسبوکار یا طرح شوند.
البته این ویژگیها به معنی آن نیست که صندوق درآمد ثابت برای تمام سرمایهگذاران انتخاب بهتری است. اگر هدف شما ایجاد تنوع در سبد و دسترسی به فرصتهای سرمایهگذاری متفاوت باشد، میتوانید ابزارهای دیگری را نیز در کنار آن بررسی کنید.
آیا میتوان همزمان در کرادفاندینگ و صندوق درآمد ثابت سرمایهگذاری کرد؟
بله. انتخاب بین این دو الزاماً یک تصمیم «یا این، یا آن» نیست.
یک سرمایهگذار میتواند با توجه به اهداف خود، سرمایه را میان ابزارهای مختلف تقسیم کند. برای مثال، بخشی از سرمایه میتواند در گزینهای با نقدشوندگی بیشتر قرار بگیرد و بخش دیگری به سرمایهگذاریهای دارای دوره مشخص اختصاص پیدا کند.
این رویکرد میتواند به تنوعبخشی سبد سرمایهگذاری کمک کند.
البته میزان سرمایهای که به هر ابزار اختصاص پیدا میکند، باید بر اساس عواملی مانند میزان سرمایه، اهداف مالی، افق سرمایهگذاری و تحمل ریسک تعیین شود.
قبل از انتخاب کرادفاندینگ یا صندوق درآمد ثابت چه مواردی را بررسی کنیم؟
برای اینکه انتخاب شما صرفاً بر اساس تبلیغات یا یک عدد بازدهی نباشد، این چکلیست را در نظر بگیرید:
۱. هدف سرمایهگذاری
مشخص کنید سرمایه را برای چه هدفی کنار گذاشتهاید. حفظ ارزش سرمایه، کسب بازده، ایجاد درآمد دورهای یا سرمایهگذاری میانمدت میتواند انتخاب شما را تغییر دهد.
۲. افق زمانی
مشخص کنید چه مدت میتوانید سرمایه را بدون برداشت نگه دارید.
۳. میزان ریسکپذیری
اگر کاهش ارزش یا تأخیر در بازپرداخت برای شما فشار مالی ایجاد میکند، باید گزینههای کمریسکتر را با دقت بیشتری بررسی کنید.
۴. نقدشوندگی
بررسی کنید در صورت نیاز، چه زمانی و با چه شرایطی میتوانید به سرمایه خود دسترسی پیدا کنید.
۵. بازدهی مورد انتظار
بازدهی را بهتنهایی بررسی نکنید؛ آن را در کنار ریسک، مدت سرمایهگذاری و شرایط سرمایهگذاری بسنجید.
۶. اعتبار و شرایط ابزار سرمایهگذاری
در کرادفاندینگ، اطلاعات متقاضی، طرح، تضامین و شرایط قرارداد را بررسی کنید. در صندوق درآمد ثابت نیز سابقه صندوق، ترکیب داراییها، اساسنامه، امیدنامه و شرایط صدور و ابطال را در نظر بگیرید.
نتیجهگیری؛ انتخاب بهتر، به نفع شماست.
مقایسه کرادفاندینگ و صندوق درآمد ثابت زمانی ارزشمند است که بهجای تمرکز صرف بر «سود بیشتر»، به تناسب سرمایهگذاری با شرایط مالی خودمان توجه کنیم.
کرادفاندینگ فرصتی برای مشارکت در تأمین مالی طرحهای اقتصادی است و میتواند برای سرمایهگذاری با افق زمانی مشخص و پذیرش ریسک بیشتر جذاب باشد. در مقابل، صندوق درآمد ثابت برای سرمایهگذارانی که ثبات، نوسان کمتر و نقدشوندگی را در اولویت قرار میدهند، گزینه قابل بررسی است.
در نهایت، بهترین تصمیم لزوماً انتخاب یکی از این دو نیست؛ بلکه انتخاب ترکیبی است که با هدف مالی، افق سرمایهگذاری و میزان ریسکپذیری شما هماهنگ باشد. سرمایهگذاری حرفهای از جایی شروع میشود که قبل از دیدن عدد سود، بدانیم سرمایهمان قرار است چه نقشی در برنامه مالی ما داشته باشد.