صندوق درآمد ثابت چیست؟ بررسی نحوه کار، سود، مزایا و معایب
اگر میخواهید بدانید که صندوق درآمد ثابت چیست و به دنبال روشی برای سرمایهگذاری با نوسان کمتر از بسیاری از بازارهای مالی هستید، باید بدانید که این صندوقها بخش عمده سرمایه خود را در داراییهایی مانند اوراق بدهی و سپردههای بانکی سرمایهگذاری میکنند و به همین دلیل معمولاً در دسته گزینههای کمریسکتر بازار سرمایه قرار میگیرند.
اما آیا صندوق درآمد ثابت بدون ریسک است؟ سود آن چطور محاسبه میشود؟ چه تفاوتی با سپرده بانکی دارد و آیا میتواند جایگزین گزینههای دیگری مانند کرادفاندینگ باشد؟ در این مقاله، به زبان ساده با نحوه عملکرد صندوقهای درآمد ثابت، انواع، سود، مزایا، معایب و معیارهای انتخاب آنها آشنا میشویم.
صندوق درآمد ثابت چیست؟
صندوق درآمد ثابت یکی از انواع صندوقهای سرمایهگذاری است که بخش عمده دارایی آن در ابزارهایی مانند اوراق بدهی، سپردههای بانکی و سایر داراییهای با درآمد ثابت سرمایهگذاری میشود.
در این روش، سرمایه افراد مختلف در یک صندوق جمع میشود و مدیریت آن بر عهده تیم متخصص صندوق قرار میگیرد. بنابراین سرمایهگذار به جای انتخاب و مدیریت مستقیم تعداد زیادی از داراییها، واحدهای صندوق را خریداری میکند و از بازده حاصل از سبد سرمایهگذاری صندوق بهرهمند میشود.
هدف اصلی این صندوقها معمولاً ایجاد بازدهی با نوسان کمتر نسبت به بسیاری از داراییهای پرریسکتر است.
با این حال، یک نکته مهم وجود دارد: درآمد ثابت به معنی سود قطعی یا سرمایهگذاری بدون ریسک نیست. عملکرد صندوق میتواند تحت تأثیر شرایط بازار، نرخ بهره، کیفیت داراییهای موجود در سبد و سایر عوامل قرار بگیرد.
صندوق درآمد ثابت چگونه کار میکند؟
برای اینکه بهتر متوجه شویم صندوق درآمد ثابت چگونه کار میکند، میتوان فرایند آن را ساده در نظر گرفت.
سرمایهگذاران با خرید واحدهای صندوق، سرمایه خود را در اختیار صندوق قرار میدهند. مدیر صندوق این منابع را طبق سیاستهای تعیینشده در اساسنامه و امیدنامه، در داراییهای مجاز سرمایهگذاری میکند.
بازده حاصل از این سرمایهگذاریها نیز در عملکرد صندوق منعکس میشود.
برای مثال، بخشی از منابع ممکن است در اوراق بدهی سرمایهگذاری شود و از این طریق برای صندوق درآمد ایجاد کند. بخش دیگری نیز ممکن است در سپردههای بانکی قرار بگیرد.
در نتیجه، سرمایهگذار بدون اینکه خودش تکتک این داراییها را خریداری و مدیریت کند، از عملکرد مجموعه آنها بهرهمند میشود.
سرمایه صندوق درآمد ثابت در چه داراییهایی سرمایهگذاری میشود؟
ترکیب دقیق داراییها در صندوقهای مختلف یکسان نیست، اما معمولاً بخش قابلتوجهی از سبد شامل ابزارهایی با درآمد ثابت است.
به همین دلیل هنگام انتخاب صندوق نباید فقط به میزان بازده توجه کرد. ترکیب داراییها، سابقه عملکرد، نقدشوندگی، هزینهها و سیاست سرمایهگذاری صندوق نیز اهمیت دارند.
انواع صندوق درآمد ثابت کداماند؟
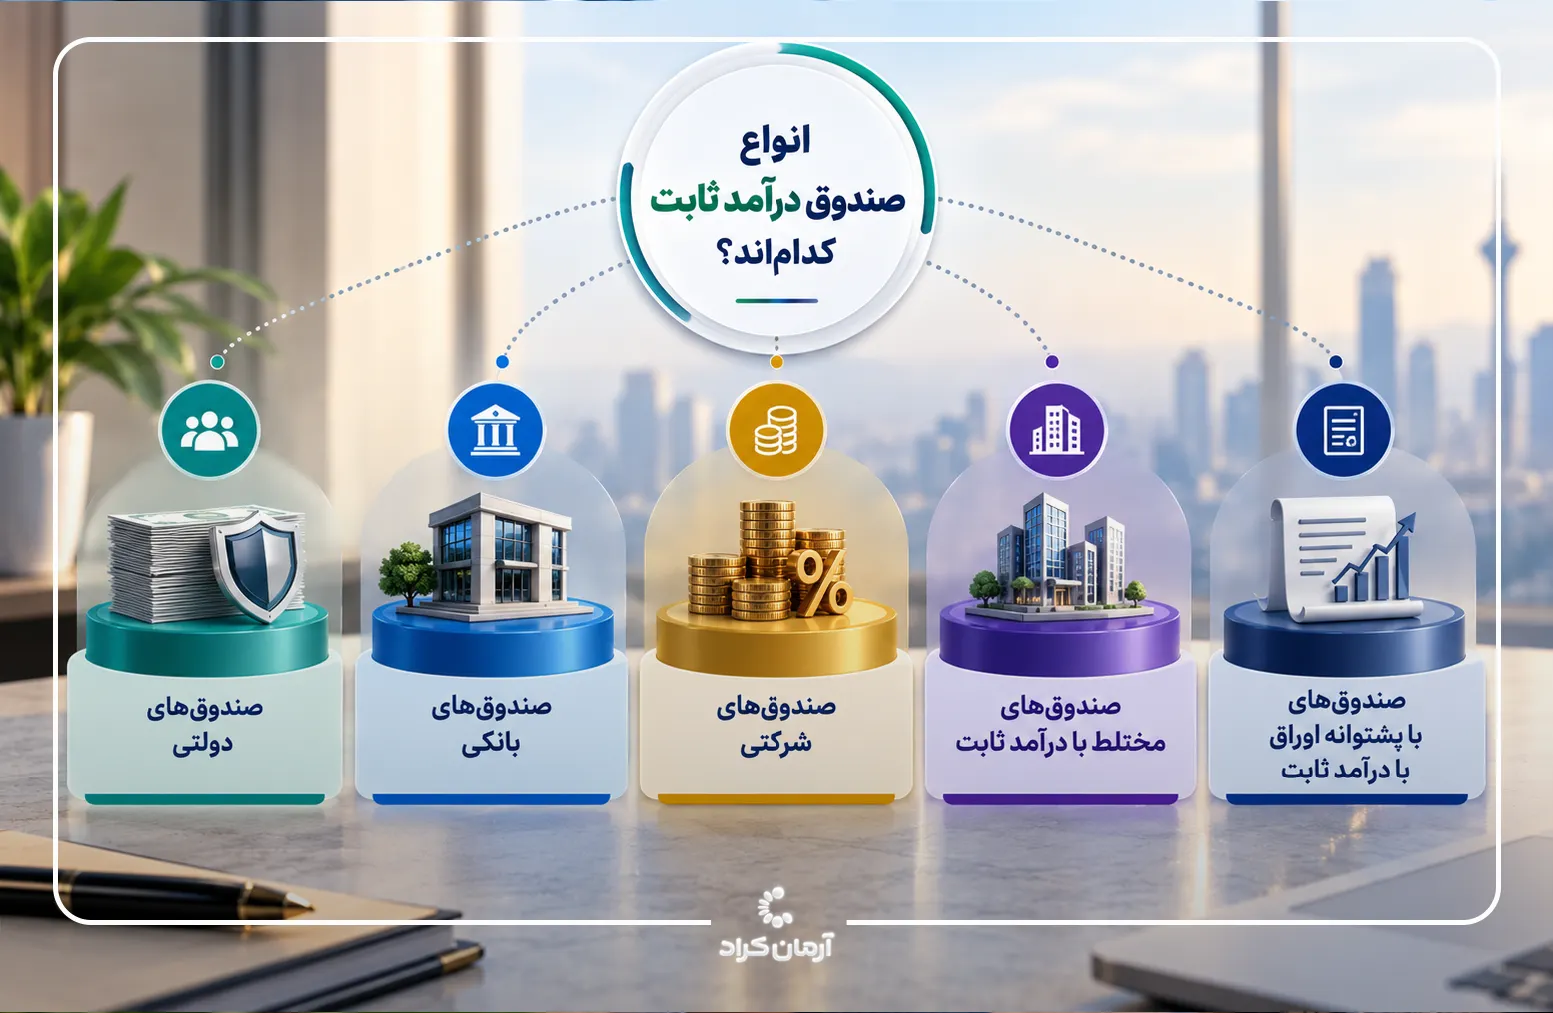
صندوقهای درآمد ثابت را میتوان از جنبههای مختلف دستهبندی کرد. یکی از مهمترین تفاوتها، شیوه خرید و فروش واحدهای صندوق است.
صندوق درآمد ثابت ETF چیست؟
صندوقهای ETF یا قابل معامله در بورس، واحدهای خود را از طریق بازار سرمایه معامله میکنند. سرمایهگذار میتواند با استفاده از سامانه معاملاتی کارگزاری، واحدهای این صندوقها را خرید و فروش کند.
قیمت واحدهای ETF در بازار میتواند تحت تأثیر عرضه و تقاضا قرار بگیرد؛ بنابراین هنگام انتخاب چنین صندوقی، علاوه بر عملکرد آن، میزان نقدشوندگی و شرایط معاملات نیز اهمیت دارد.
صندوق درآمد ثابت صدور و ابطالی چیست؟
در صندوقهای صدور و ابطالی، سرمایهگذار برای ورود به صندوق واحد سرمایهگذاری دریافت میکند و برای خروج نیز مطابق سازوکار صندوق، واحدهای خود را ابطال میکند.
زمان صدور و ابطال، نحوه محاسبه ارزش واحدها و شرایط پرداخت وجه ممکن است در صندوقهای مختلف متفاوت باشد؛ بنابراین پیش از سرمایهگذاری باید مقررات همان صندوق بررسی شود.
صندوقهای با پرداخت سود دورهای و بدون پرداخت سود
برخی صندوقهای درآمد ثابت در دورههای مشخص سود را میان سرمایهگذاران توزیع میکنند. در برخی دیگر، بازده عمدتاً از طریق افزایش ارزش واحدهای سرمایهگذاری منعکس میشود.
اگر دریافت جریان نقدی منظم برای شما اهمیت دارد، هنگام انتخاب صندوق باید به نحوه پرداخت سود توجه کنید.
سود صندوق درآمد ثابت چقدر است؟
یکی از مهمترین سؤالات سرمایهگذاران این است که سود صندوق درآمد ثابت چقدر است؟
برای این سؤال نمیتوان یک عدد ثابت و همیشگی ارائه کرد. بازده صندوقها به عواملی مانند ترکیب داراییها، شرایط بازار، نرخهای موجود در اقتصاد، عملکرد داراییهای صندوق و هزینههای آن بستگی دارد.
بنابراین مقایسه صندوقها صرفاً بر اساس یک عدد اعلامشده، روش کاملی برای انتخاب نیست.
بهتر است بازده صندوق را در دورههای مختلف بررسی کنید و در کنار آن، ترکیب داراییها و میزان نوسان را نیز در نظر بگیرید.
همچنین باید میان بازده گذشته و بازده آینده تفاوت قائل شد. عملکرد یک صندوق در گذشته تضمینی برای تکرار همان عملکرد در آینده نیست.
آیا صندوق درآمد ثابت سود تضمینی دارد؟
خیر. عبارت «درآمد ثابت» نباید با «سود تضمینی» اشتباه گرفته شود.
این عنوان بیشتر به ماهیت داراییها و سیاست سرمایهگذاری صندوق اشاره دارد و به این معنی نیست که سرمایهگذار در هر شرایطی سود مشخص و قطعی دریافت خواهد کرد.
به همین دلیل قبل از سرمایهگذاری باید اطلاعات رسمی صندوق، امیدنامه، اساسنامه، ترکیب داراییها، هزینهها و ریسکهای آن را بررسی کرد.
مزایای سرمایهگذاری در صندوق درآمد ثابت چیست؟
سرمایهگذاری در صندوقهای درآمد ثابت برای بسیاری از افراد به دلیل ویژگیهای زیر جذاب است:
نوسان نسبتاً کمتر
این صندوقها معمولاً نسبت به سرمایهگذاری مستقیم در داراییهایی مانند سهام، نوسان کمتری دارند و به همین دلیل میتوانند برای سرمایهگذارانی که تحمل ریسک بالایی ندارند، گزینه قابل بررسی باشند.
مدیریت حرفهای
سرمایهگذاری در صندوق باعث میشود مدیریت سبد دارایی به تیم متخصص صندوق سپرده شود. سرمایهگذار نیازی ندارد تمام داراییهای موجود در سبد را شخصاً انتخاب و مدیریت کند.
تنوعبخشی
سرمایه صندوق معمولاً میان چند دارایی توزیع میشود. این موضوع میتواند به کاهش وابستگی سرمایهگذار به یک دارایی خاص کمک کند.
امکان نقدشوندگی
بسته به نوع صندوق، امکان فروش یا ابطال واحدها وجود دارد. البته میزان نقدشوندگی در صندوقهای مختلف یکسان نیست و باید شرایط هر صندوق را جداگانه بررسی کرد.
مناسب برای بخشی از سبد سرمایهگذاری
سرمایهگذاران میتوانند برای متعادلتر کردن سبد خود، بخشی از سرمایه را به داراییهایی با نوسان کمتر اختصاص دهند.
ریسک صندوق درآمد ثابت چیست؟
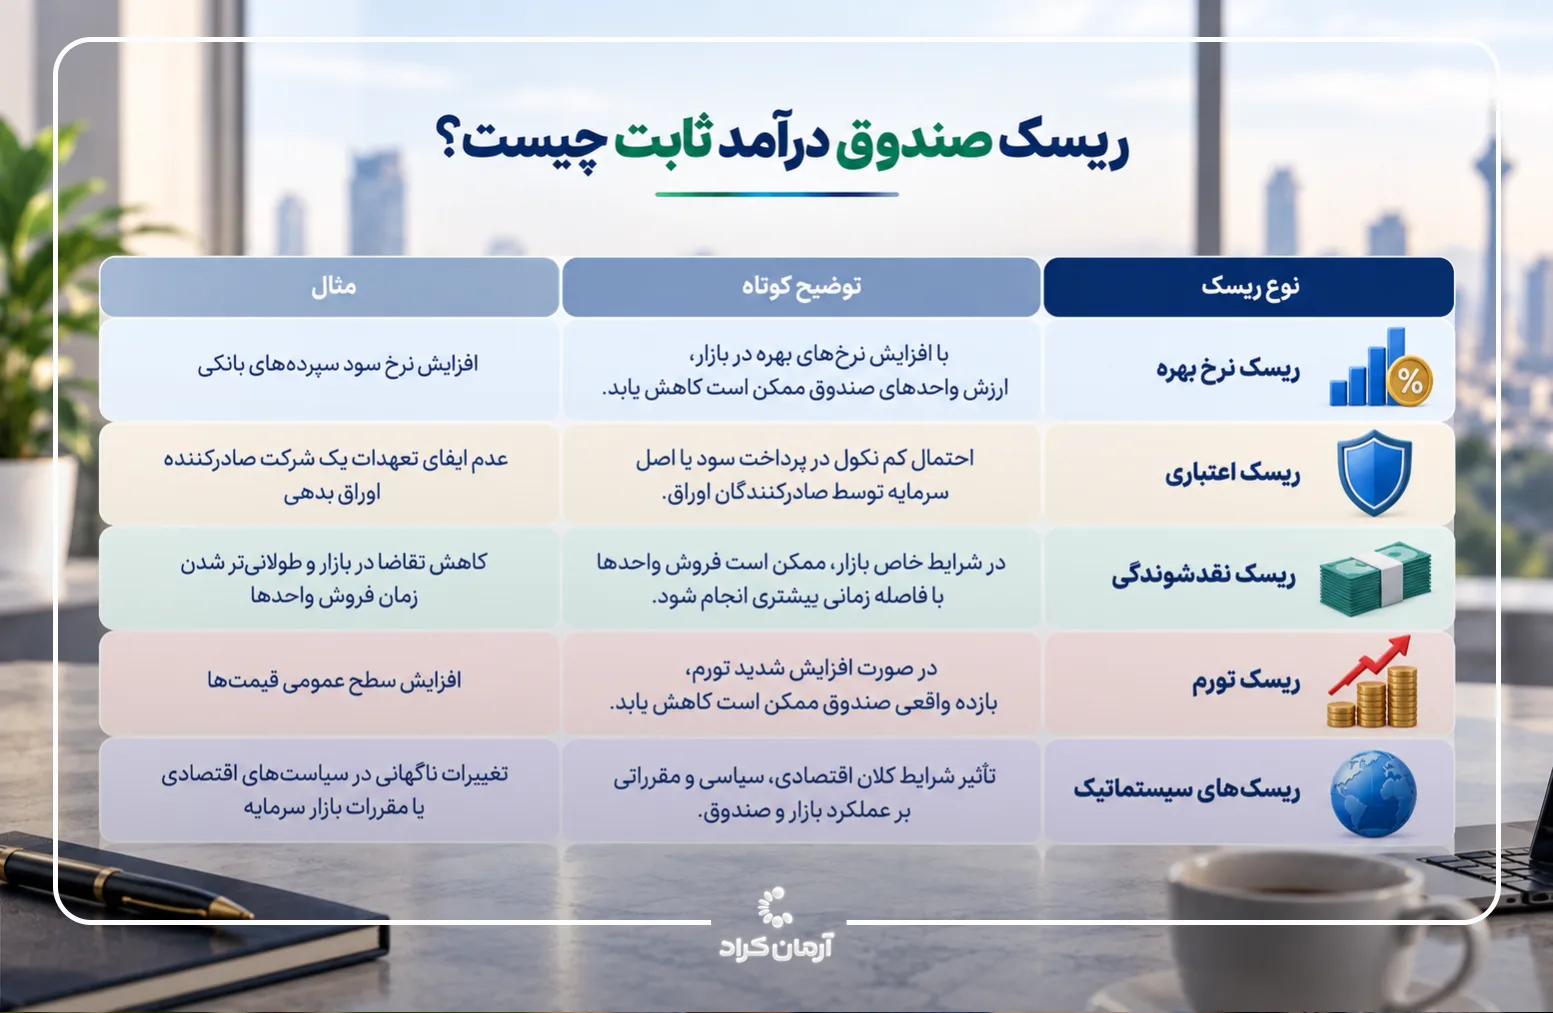
یکی از تصورات اشتباه درباره این صندوقها این است که آنها کاملاً بدون ریسک هستند. در حالی که ریسک صندوق درآمد ثابت معمولاً کمتر از بسیاری از گزینههای پرنوسان است، اما به طور کامل حذف نمیشود.
ریسک نرخ بهره
تغییر نرخ بهره میتواند بر ارزش برخی اوراق موجود در سبد صندوق اثر بگذارد. به طور کلی، تغییرات نرخ بهره میتواند ارزش بازار اوراق با نرخ ثابت را تحت تأثیر قرار دهد.
ریسک اعتباری
اگر ناشر یکی از اوراق موجود در سبد نتواند تعهدات خود را انجام دهد، این موضوع میتواند بر داراییهای صندوق اثرگذار باشد.
ریسک تورم
حتی اگر سرمایهگذاری بازده اسمی مثبتی داشته باشد، افزایش تورم میتواند قدرت خرید واقعی سرمایه و سود حاصل را کاهش دهد. بنابراین هنگام ارزیابی یک سرمایهگذاری، فقط به عدد سود اسمی توجه نکنید و بازده واقعی را نیز در نظر بگیرید.
ریسک نقدشوندگی
شرایط بازار و نوع داراییهای صندوق میتواند بر سرعت تبدیل سرمایه به وجه نقد تأثیر بگذارد.
چگونه یک صندوق درآمد ثابت مناسب انتخاب کنیم؟
انتخاب یک صندوق مناسب فقط با پیدا کردن صندوقی که بیشترین بازده گذشته را داشته است، انجام نمیشود.
برای انتخاب آگاهانهتر میتوانید این موارد را بررسی کنید:
ترکیب داراییها: صندوق سرمایه شما را در چه داراییهایی قرار میدهد؟
سابقه عملکرد: عملکرد صندوق در دورههای مختلف چگونه بوده است؟
نقدشوندگی: شرایط خرید، فروش یا ابطال واحدها چگونه است؟
نحوه پرداخت سود: سود به صورت دورهای پرداخت میشود یا در ارزش واحدها منعکس میشود؟
هزینهها: چه هزینهها و کارمزدهایی برای سرمایهگذاری وجود دارد؟
سطح ریسک: صندوق چه ریسکهایی دارد و برای چه نوع سرمایهگذاری طراحی شده است؟
در نهایت بهتر است صندوق را متناسب با هدف سرمایهگذاری، افق زمانی و میزان ریسکپذیری خود انتخاب کنید.
صندوق درآمد ثابت برای چه کسانی مناسب است؟
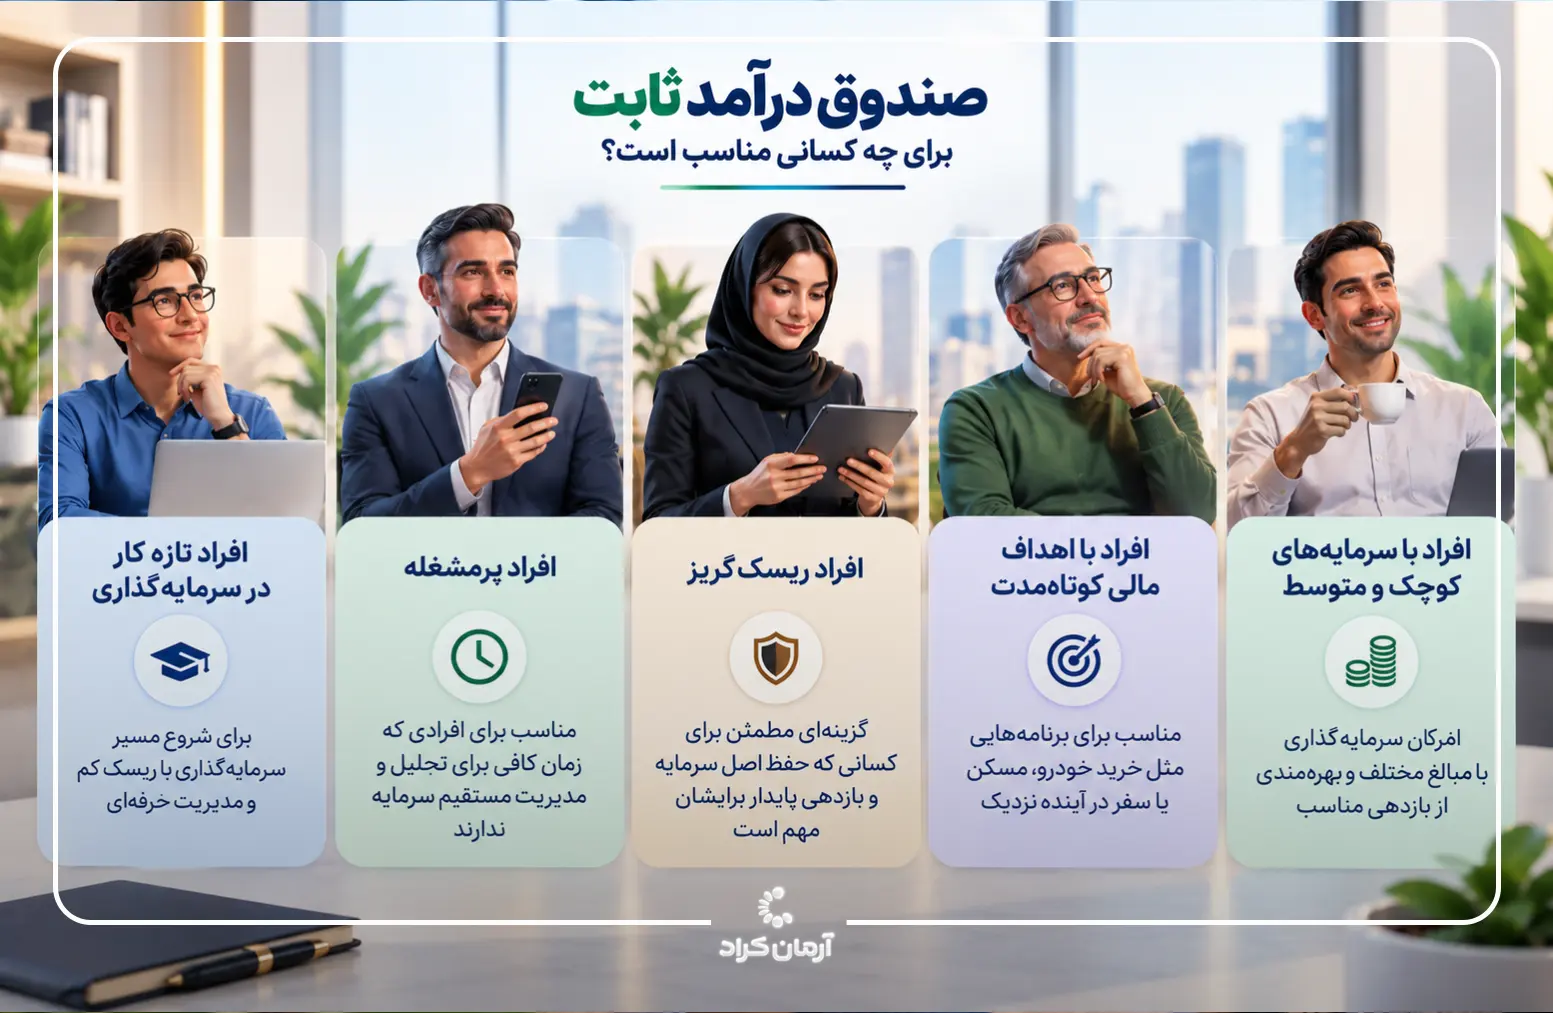
صندوق درآمد ثابت میتواند برای گروههای مختلفی از سرمایهگذاران قابل بررسی باشد؛ از جمله:
-
- افرادی که ریسکپذیری بالایی ندارند.
-
- افرادی که به دنبال کاهش نوسان سبد سرمایهگذاری خود هستند.
-
- افرادی که میخواهند بخشی از سرمایه خود را در داراییهای کمنوسانتر قرار دهند.
-
- افرادی که زمان یا دانش کافی برای مدیریت مستقیم داراییهای مالی ندارند.
-
- افرادی که به دنبال گزینهای برای مدیریت نقدینگی خود هستند.
البته مناسب بودن این صندوق برای هر فرد به شرایط مالی و هدف سرمایهگذاری او بستگی دارد.
صندوق درآمد ثابت بهتر است یا سپرده بانکی؟
مقایسه صندوق درآمد ثابت یا سپرده بانکی باید بر اساس چند معیار انجام شود.
در سپرده بانکی، سرمایه در بانک قرار میگیرد و شرایط دریافت سود بر اساس نوع سپرده و مقررات مربوط تعیین میشود. در صندوق درآمد ثابت، سرمایه در یک سبد از داراییهای مالی قرار گرفته و توسط مدیر صندوق مدیریت میشود.
بنابراین هنگام مقایسه این دو گزینه بهتر است مواردی مانند:
-
- بازده
-
- میزان و نوع ریسک
-
- نقدشوندگی
-
- نحوه دریافت بازده
-
- شرایط خروج از سرمایهگذاری
-
- هدف سرمایهگذاری
را در نظر بگیرید.
در نتیجه نمیتوان گفت صندوق درآمد ثابت برای همه افراد از سپرده بانکی بهتر است یا برعکس. انتخاب مناسب به شرایط و اولویتهای سرمایهگذار بستگی دارد.
صندوق درآمد ثابت بهتر است یا کرادفاندینگ؟
صندوق درآمد ثابت و کرادفاندینگ دو روش متفاوت برای سرمایهگذاری هستند و از نظر ساختار، ریسک، بازده مورد انتظار و نحوه استفاده از سرمایه تفاوت دارند.
در صندوق درآمد ثابت، سرمایه در یک سبد از داراییهای مالی با درآمد ثابتتر قرار میگیرد. در مقابل، در کرادفاندینگ یا تأمین مالی جمعی، سرمایه افراد برای تأمین مالی یک طرح یا کسبوکار مشخص به کار گرفته میشود.
بنابراین مقایسه این دو گزینه باید با توجه به مواردی مانند:
-
- میزان و نوع ریسک
-
- بازده مورد انتظار
-
- مدت سرمایهگذاری
-
- نحوه بازپرداخت
-
- نقدشوندگی
-
- سازوکارهای کاهش ریسک
-
- نوع فرصت سرمایهگذاری
انجام شود.
به عبارت دیگر، سؤال بهتر این نیست که «کدام یک بهتر است؟» بلکه باید پرسید کدام گزینه با هدف و میزان ریسکپذیری سرمایهگذار تناسب بیشتری دارد؟
اگر میخواهید درباره این روش سرمایهگذاری بیشتر بدانید، مطالعه مقاله [کرادفاندینگ چیست] میتواند دید کاملتری درباره سازوکار تأمین مالی جمعی در اختیار شما قرار دهد.
چگونه در صندوق درآمد ثابت سرمایهگذاری کنیم؟
نحوه سرمایهگذاری در صندوق درآمد ثابت به نوع صندوق بستگی دارد.
برای سرمایهگذاری در صندوقهای ETF، معمولاً خرید و فروش واحدها از طریق سامانه معاملاتی کارگزاری انجام میشود. در صندوقهای صدور و ابطالی نیز سرمایهگذار مطابق مقررات صندوق نسبت به صدور یا ابطال واحدها اقدام میکند.
پیش از شروع سرمایهگذاری بهتر است اطلاعات رسمی صندوق را مطالعه کنید و درباره مواردی مانند ترکیب داراییها، نحوه محاسبه بازده، دوره پرداخت سود، هزینهها و شرایط خروج اطلاعات کافی داشته باشید.
آیا صندوق درآمد ثابت برای شما مناسب است؟
اگر هدف شما سرمایهگذاری با نوسان کمتر و مدیریت حرفهای بخشی از سرمایه است، صندوقهای درآمد ثابت میتوانند یکی از گزینههای قابل بررسی باشند.
اما اگر به دنبال بازده بالاتر هستید، باید بدانید که معمولاً پذیرش ریسک بیشتر نیز بخشی از مسیر سرمایهگذاری است. به همین دلیل بهتر است قبل از انتخاب یک ابزار مالی، هدف، افق زمانی و میزان ریسکپذیری خود را مشخص کنید.
در نهایت، هیچ گزینه سرمایهگذاری برای همه افراد بهترین گزینه نیست. تصمیم آگاهانه زمانی شکل میگیرد که ویژگیها، ریسکها و بازده مورد انتظار هر گزینه را در کنار هدف مالی خود بررسی کنید.