آرمان‌کراد، همراه کارآفرینان، حامی سرمایه‌گذاران

کم ریسک ترین روش سرمایه گذاری در ایران در سال ۱۴۰۵ چیست؟
پروانه فراهانی ۲۷ شهریور ۱۴۰۵ ۰ بازدید
سرمایه گذاری کم ریسک
زمان مطالعه: 12 دقیقه

کم ریسک ترین روش سرمایه گذاری در ایران در سال ۱۴۰۵ چیست؟ بانک، طلا، دلار، صندوق درآمد ثابت یا کرادفاندینگ؟ پاسخ این سؤال برای همه سرمایه‌گذاران یکسان نیست؛ چون کم‌ریسک بودن فقط به این معنا نیست که قیمت یک دارایی بالا و پایین نشود. میزان سود، احتمال کاهش ارزش سرمایه، نقدشوندگی، مدت زمان خواب پول، امکان بررسی محل سرمایه‌گذاری و حتی شرایط بازگشت سرمایه، همگی در تعیین میزان ریسک یک سرمایه‌گذاری نقش دارند.

آنچه در این مقاله می‌خوانید

  • کم‌ریسک‌ترین سرمایه‌گذاری چه ویژگی‌هایی دارد؟
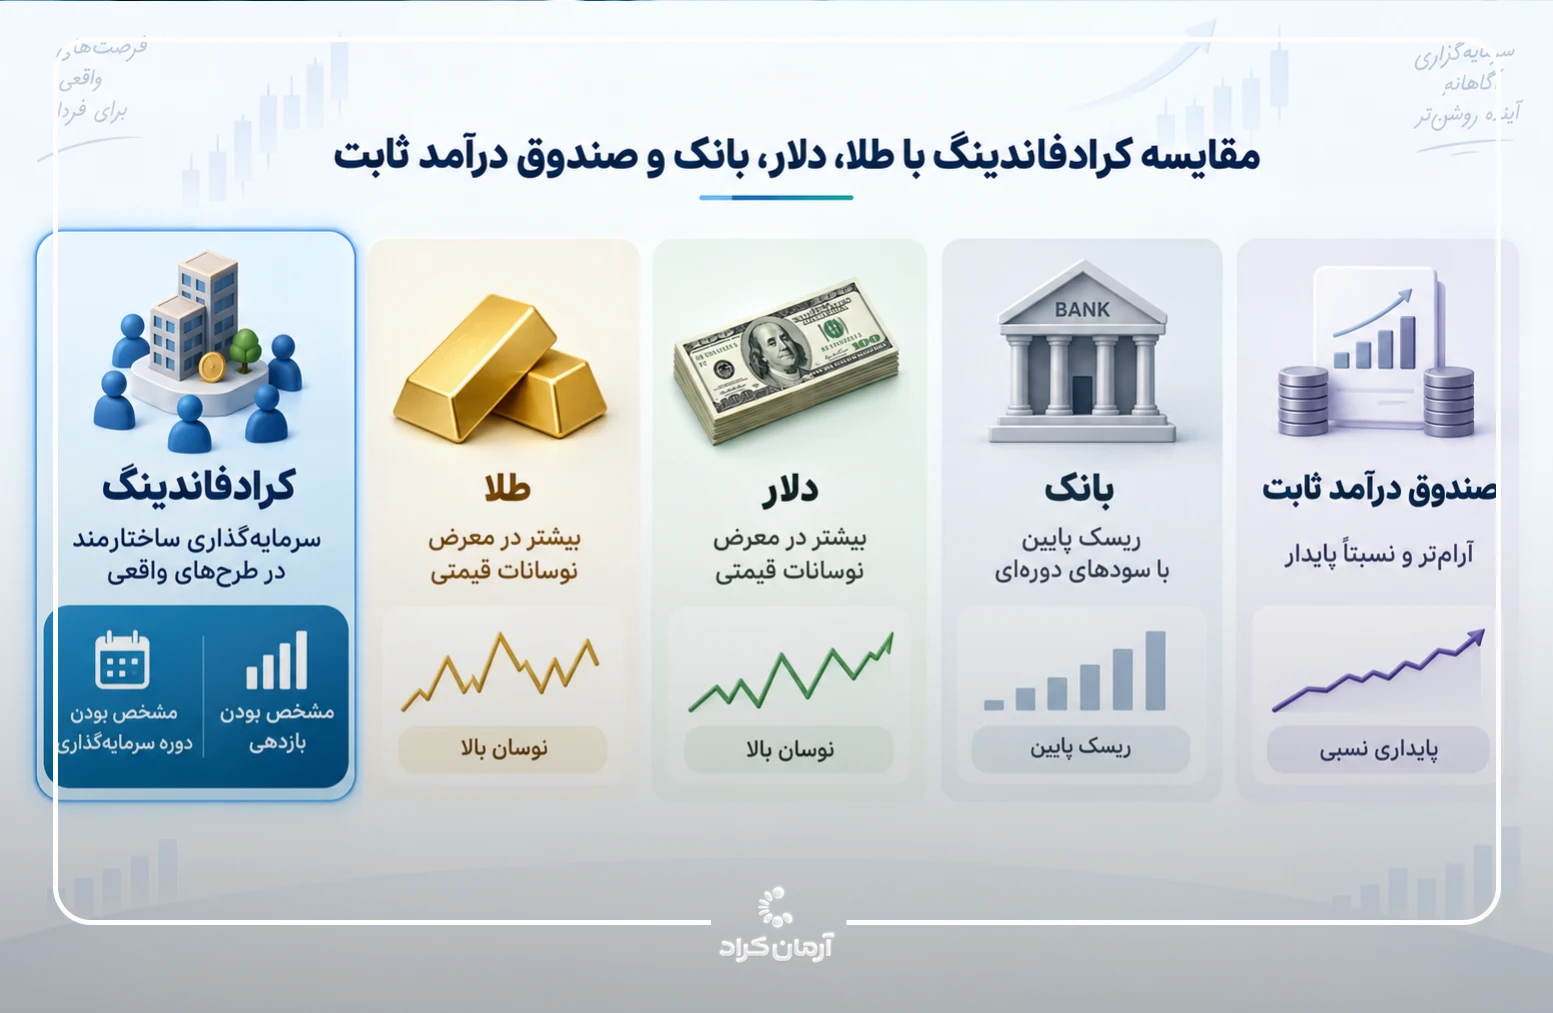
  • مقایسه بانک، صندوق درآمد ثابت، طلا، دلار و کرادفاندینگ
  • کرادفاندینگ چه تفاوتی با سایر روش‌های سرمایه‌گذاری دارد؟
  • آیا کرادفاندینگ حباب دارد؟
  • آیا اصل سرمایه در کرادفاندینگ حفظ می‌شود؟
  • کرادفاندینگ برای چه سرمایه‌گذارانی مناسب است؟
  • چرا تنوع‌بخشی می‌تواند ریسک سبد را کاهش دهد؟
  • در سال ۱۴۰۵ چگونه یک سبد سرمایه‌گذاری متنوع بسازیم؟
در این مقاله می‌خوانید

فهرست مطالب

کم ریسک ترین سرمایه گذاری در ایران چه ویژگی‌هایی دارد؟

وقتی درباره سرمایه‌گذاری کم‌ریسک صحبت می‌کنیم، اولین چیزی که به ذهن می‌رسد حفظ اصل سرمایه است؛ اما ریسک فقط احتمال از دست دادن پول نیست. فرض کنید ۱۰۰ میلیون تومان را برای یک سال در جایی قرار می‌دهید و در پایان سال ۱۲۰ میلیون تومان تحویل می‌گیرید. از نظر عدد حساب، سرمایه شما بیشتر شده است؛ اما اگر در همین مدت قیمت کالاها و دارایی‌ها بسیار بیشتر افزایش پیدا کرده باشند، قدرت خرید این ۱۲۰ میلیون تومان ممکن است کمتر از چیزی باشد که در ابتدای سال داشتید.

به همین دلیل، برای پیدا کردن کم ریسک ترین روش سرمایه گذاری در ایران ۱۴۰۵ بهتر است چند معیار را هم‌زمان بررسی کنیم: میزان و نحوه بازدهی، نوسان ارزش سرمایه، نقدشوندگی، افق زمانی، ریسک کاهش قدرت خرید، شفافیت سرمایه‌گذاری و سازوکار بازگشت اصل سرمایه و سود.

معیار چرا مهم است؟
بازدهی مشخص می‌کند سرمایه شما در پایان دوره چه میزان رشد می‌کند
نوسان نشان می‌دهد ارزش سرمایه چقدر ممکن است بالا و پایین شود
نقدشوندگی مشخص می‌کند با چه سرعتی می‌توانید پول خود را نقد کنید
افق سرمایه‌گذاری نشان می‌دهد سرمایه چه مدت درگیر خواهد بود
ریسک نکول احتمال تأخیر یا عدم ایفای تعهدات را مشخص می‌کند
حفظ قدرت خرید میزان مقاومت سرمایه در برابر تورم را نشان می‌دهد
شفافیت امکان بررسی محل و نحوه استفاده از سرمایه را فراهم می‌کند

بنابراین ممکن است یک روش از نظر نوسان قیمت بسیار کم‌ریسک باشد، اما از نظر حفظ قدرت خرید، انتخاب چندان مناسبی نباشد. برعکس، یک دارایی می‌تواند بازدهی بالاتری داشته باشد اما نوسان بیشتری نیز به همراه داشته باشد.

مقایسه روش‌های سرمایه گذاری در ایران در سال ۱۴۰۵

اگر بخواهیم یک تصویر کلی از گزینه‌های رایج داشته باشیم، می‌توانیم آنها را این‌طور مقایسه کنیم:

روش سرمایه‌گذاری نوسان نقدشوندگی سود دوره‌ای ریسک اصلی امکان بررسی قبل از سرمایه‌گذاری
سپرده بانکی بسیار کم متوسط دارد کاهش قدرت خرید و شرایط سپرده محدود
صندوق درآمد ثابت کم متوسط بسته به صندوق ریسک دارایی‌های صندوق و تغییر بازده نسبتاً بالا
طلا بالا بالا ندارد نوسان قیمت و حباب قیمت بازار
دلار بالا بالا ندارد نوسان نرخ ارز قیمت بازار
کرادفاندینگ نوسان ندارد تا پایان طرح بالا تأخیر یا نکول بالا و طرح‌محور

این جدول یک نکته مهم را نشان می‌دهد: هیچ‌کدام از این روش‌ها همه مزایا را هم‌زمان ندارند. سپرده بانکی ثبات بیشتری دارد، طلا و دلار نقدشوندگی بالایی دارند و کرادفاندینگ می‌تواند بازده قراردادی و دوره مشخصی ارائه دهد و اصل سرمایه شما را همچنان حفظ کند. بنابراین انتخاب سرمایه‌گذاری مناسب، بیشتر از آنکه پیدا کردن یک «برنده» باشد، به این بستگی دارد که سرمایه‌گذار از پول خود چه انتظاری دارد.

۱. سپرده بانکی؛ ثبات بالا در برابر بازدهی محدودتر

سپرده بانکی همچنان یکی از ساده‌ترین گزینه‌ها برای سرمایه‌گذارانی است که اولویت اصلی آنها کاهش نوسان است. در سپرده بانکی، برخلاف طلا یا دلار، ارزش حساب شما هر روز با قیمت بازار بالا و پایین نمی‌شود و نرخ سود نیز طبق شرایط سپرده مشخص است.

در شهریور ۱۴۰۵، نرخ‌های منتشرشده برای سپرده‌های بانکی یک‌ساله، دوساله و سه‌ساله به‌ترتیب حدود ۲۰.۵، ۲۱.۵ و ۲۲.۵ درصد گزارش شده‌اند. البته نرخ و شرایط دقیق سپرده باید از بانک و قرارداد مربوطه بررسی شود.

مزیت بزرگ بانک پیش‌بینی‌پذیری و سادگی است؛ اما این روش یک محدودیت مهم هم دارد. سود بانکی به‌صورت اسمی به سرمایه اضافه می‌شود، در حالی که اگر تورم با سرعت بیشتری حرکت کند، افزایش موجودی حساب الزاماً به معنای افزایش قدرت خرید نیست.

پس اگر هدف شما فقط این است که پولتان نوسان نداشته باشد، بانک می‌تواند گزینه‌ای قابل بررسی باشد؛ اما اگر علاوه بر ثبات، به دنبال بازدهی بالاتر و استفاده مؤثرتر از سرمایه هستید، باید گزینه‌های دیگری را هم بررسی کنید.

مزایای سپرده بانکی

  • نوسان بسیار پایین
  • سود مشخص طبق قرارداد
  • ساختار ساده و قابل فهم
  • مناسب برای سرمایه‌گذار بسیار محافظه‌کار
  • عدم نیاز به تحلیل بازار

محدودیت‌های سپرده بانکی

  • بازدهی محدودتر نسبت به برخی فرصت‌های سرمایه‌گذاری
  • احتمال عقب ماندن بازدهی از رشد قیمت برخی دارایی‌ها
  • محدودیت یا جریمه در برخی شرایط برداشت زودهنگام
  • عدم مشارکت مستقیم در رشد کسب‌وکارها

۲. صندوق درآمد ثابت؛ نوسان کمتر، نقدشوندگی بیشتر

صندوق‌های درآمد ثابت یکی دیگر از گزینه‌های محبوب سرمایه‌گذاران محافظه‌کار هستند. این صندوق‌ها بخش عمده‌ای از دارایی خود را در ابزارهایی مانند اوراق بدهی و سپرده‌ها قرار می‌دهند و به همین دلیل معمولاً نوسان بسیار کمتری نسبت به بازار سهام یا طلا دارند.

یکی از مزایای مهم صندوق درآمد ثابت، نقدشوندگی است. بسیاری از صندوق‌ها امکان خرید و فروش نسبتاً آسان واحدها را فراهم می‌کنند؛ البته شرایط هر صندوق باید جداگانه بررسی شود.

در مقابل، نباید بازده گذشته یک صندوق را با سود قطعی آینده اشتباه گرفت. برای مثال، برخی گزارش‌های شهریور ۱۴۰۵ از بازدهی سالانه‌شده بالای بعضی صندوق‌های درآمد ثابت خبر می‌دهند، اما این اعداد بسته به دوره محاسبه و عملکرد صندوق هستند و نباید به‌عنوان سود قطعی آینده در نظر گرفته شوند.

مزیت محدودیت
نوسان پایین بازدهی متغیر میان صندوق‌ها
نقدشوندگی مناسب در بسیاری از صندوق‌ها سود آینده تضمین‌شده نیست
مدیریت حرفه‌ای وابستگی به ساختار و عملکرد صندوق
امکان شروع با سرمایه نسبتاً کم برای پوشش مستقیم رشد دلار و طلا طراحی نشده است

بنابراین اگر سرمایه‌گذار به دنبال نقدشوندگی بالا و نوسان کم باشد، صندوق درآمد ثابت گزینه مهمی است. اما اگر سرمایه‌ای دارد که می‌تواند برای یک دوره مشخص کنار گذاشته شود و به دنبال بازدهی قراردادی بالاتری است، کرادفاندینگ نیز ارزش بررسی پیدا می‌کند.

۳. طلا؛ حفظ ارزش در کنار نوسان

طلا برای بسیاری از ایرانی‌ها فقط یک کالای زینتی نیست؛ بلکه یکی از ابزارهای اصلی حفظ ارزش دارایی محسوب می‌شود. قیمت طلا در ایران تحت تأثیر قیمت جهانی طلا و نرخ ارز قرار دارد و همین موضوع باعث می‌شود ارزش سرمایه‌گذاری در طلا بتواند در دوره‌های مختلف تغییرات قابل‌توجهی داشته باشد.

در پنج ماه نخست ۱۴۰۵، برای نمونه، گزارش‌های بازار بازدهی صندوق‌های طلا را حدود ۱۸.۲ درصد و صندوق‌های درآمد ثابت را حدود ۱۴.۶ درصد اعلام کرده‌اند؛ اما این مقایسه یک نکته مهم دارد: بازده گذشته هیچ‌کدام تضمین‌کننده بازده آینده نیست و مسیر قیمت طلا نیز همراه با نوسان است.

طلا یک مزیت مهم دارد: نقدشوندگی بالا و امکان استفاده از آن به‌عنوان بخشی از سبد برای پوشش ریسک کاهش ارزش پول. اما در مقابل، طلا سود دوره‌ای مشخصی ایجاد نمی‌کند و سرمایه‌گذار برای کسب بازده باید از افزایش قیمت آن منتفع شود.

از طرف دیگر، نمی‌توان گفت تمام انواع طلا بدون حباب هستند. در برخی دارایی‌ها مانند سکه، فاصله قیمت بازار با ارزش ذاتی می‌تواند به‌عنوان حباب مطرح شود. بنابراین حتی در سرمایه‌گذاری روی طلا نیز نوع دارایی و قیمت ورود اهمیت زیادی دارد.

۴. دلار؛ حفظ ارزش یا پذیرش نوسان؟

خرید دلار نیز در ایران بیشتر با هدف قرار گرفتن در معرض تغییرات نرخ ارز و پوشش بخشی از ریسک کاهش ارزش پول انجام می‌شود. تفاوت مهم دلار با سپرده بانکی یا کرادفاندینگ این است که دلار سود دوره‌ای ایجاد نمی‌کند.

اگر دلار از ۲۰۰ هزار تومان به ۲۵۰ هزار تومان برسد، ارزش ریالی سرمایه شما افزایش پیدا می‌کند؛ اما اگر نرخ ارز کاهش پیدا کند، ارزش ریالی دارایی شما نیز کاهش خواهد یافت.

بنابراین دلار می‌تواند برای تنوع‌بخشی سبد مفید باشد، اما نمی‌توان صرفاً بر اساس رشدهای گذشته آن را یک سرمایه‌گذاری کم‌ریسک دانست.

ویژگی دلار
سود دوره‌ای ندارد
نقدشوندگی بالا
نوسان بالا
وابستگی به نرخ ارز بسیار زیاد
مناسب برای تنوع‌بخشی و پوشش ریسک ارزی
ریسک اصلی تغییرات نرخ ارز

۵. کرادفاندینگ؛ بازدهی قراردادی در یک دوره مشخص

حالا به گزینه‌ای می‌رسیم که ساختارش با چهار گزینه قبلی متفاوت است: کرادفاندینگ یا تأمین مالی جمعی.

در کرادفاندینگ، سرمایه‌گذار به جای اینکه دارایی‌ای مانند طلا یا دلار خریداری کند و منتظر افزایش قیمت آن بماند، در تأمین مالی یک طرح یا کسب‌وکار مشارکت می‌کند. در مقابل، شرایط بازدهی و دوره سرمایه‌گذاری از ابتدا در اطلاعات و قرارداد طرح مشخص می‌شود.

همین ساختار باعث می‌شود سرمایه‌گذار بتواند قبل از تصمیم‌گیری، به جای حدس زدن اینکه «قیمت طلا سال بعد چقدر می‌شود؟» یا «دلار چقدر بالا می‌رود؟»، خود طرح سرمایه‌گذاری را بررسی کند.

برای مثال، می‌تواند ببیند سرمایه برای چه کاری استفاده می‌شود، دوره طرح چقدر است، بازدهی پیش‌بینی‌شده چیست، پرداخت‌ها چگونه انجام می‌شوند و چه تضامینی برای طرح در نظر گرفته شده است.

این ویژگی یکی از مهم‌ترین تفاوت‌های کرادفاندینگ با طلا و دلار است.

سرمایه گذاری کم ریسک

چرا کرادفاندینگ می‌تواند برای سرمایه‌گذار مناسب باشد؟

فرض کنید دو سرمایه‌گذاری پیش روی شماست.

در گزینه اول، ۱۰۰ میلیون تومان طلا می‌خرید. سود شما به این بستگی دارد که قیمت طلا در آینده چقدر تغییر کند؛ بنابراین هیچ سود دوره‌ای مشخصی دریافت نمی‌کنید.

در گزینه دوم، ۱۰۰ میلیون تومان در یک طرح کرادفاندینگ با دوره و بازدهی مشخص سرمایه‌گذاری می‌کنید. در اینجا از ابتدا می‌دانید سرمایه برای چه طرحی استفاده می‌شود، دوره سرمایه‌گذاری چقدر است و طبق شرایط طرح، چه بازدهی برای سرمایه‌گذاری در نظر گرفته شده است.

این تفاوت، برای سرمایه‌گذاری که به دنبال قابل پیش‌بینی‌تر بودن جریان بازدهی است، اهمیت زیادی دارد.

البته اینجا باید یک نکته مهم را در نظر گرفت: قابل پیش‌بینی بودن بازده قراردادی به معنای حذف ریسک نیست. در کرادفاندینگ همچنان ریسک اجرای طرح و ایفای تعهدات وجود دارد و سرمایه‌گذار باید پیش از ورود، اطلاعات طرح و تضامین آن را بررسی کند.

مقایسه کرادفاندینگ با طلا، دلار، بانک و صندوق درآمد ثابت

معیار کرادفاندینگ بانک صندوق درآمد ثابت طلا دلار
بازدهی دوره‌ای طبق طرح دارد بسته به صندوق ندارد ندارد
نوسان روزانه قیمت ندارد ندارد بسیار کم دارد دارد
نقدشوندگی محدودتر متوسط معمولاً بالا بالا بالا
دوره سرمایه‌گذاری مشخص مشخص/قابل تغییر انعطاف‌پذیرتر انعطاف‌پذیر انعطاف‌پذیر
وابستگی به دلار مستقیم نیست ندارد محدود زیاد مستقیم
امکان بررسی طرح بله خیر بررسی ساختار صندوق خیر خیر
تضامین بسته به طرح ساختار بانکی ساختار صندوق ندارد ندارد
ریسک اصلی ریسک طرح و ایفای تعهدات کاهش قدرت خرید ریسک دارایی‌های صندوق نوسان قیمت نوسان ارز
امکان تنوع‌بخشی با انتخاب چند طرح محدود با ترکیب صندوق‌ها با انواع طلا محدودتر

این جدول نشان می‌دهد که کرادفاندینگ قرار نیست جای همه روش‌های سرمایه‌گذاری را بگیرد؛ اتفاقاً جذابیت آن زمانی بیشتر مشخص می‌شود که آن را در کنار سایر دارایی‌ها ببینیم.

آیا کرادفاندینگ حباب دارد؟

یکی از سؤالات مهم درباره مقایسه کرادفاندینگ با طلا و دلار، موضوع حباب است.

در دارایی‌هایی مانند سکه، ممکن است قیمت بازار با ارزش ذاتی فاصله داشته باشد. در دلار نیز قیمت تحت تأثیر شرایط عرضه و تقاضای بازار تغییر می‌کند. اما در کرادفاندینگ، سرمایه‌گذار با خرید یک دارایی قابل معامله مانند سکه یا دلار مواجه نیست که ارزش آن هر روز در بازار تغییر کند.

بنابراین حباب قیمتی به معنای رایج آن، موضوع اصلی کرادفاندینگ نیست.

اما این موضوع به هیچ عنوان به معنی بدون‌ریسک بودن کرادفاندینگ نیست. ریسک اصلی اینجا جای دیگری است: آیا کسب‌وکار می‌تواند طبق برنامه فعالیت کند و تعهدات خود را در سررسید انجام دهد؟

به همین دلیل، در کرادفاندینگ باید به جای تمرکز روی «حباب قیمت»، روی ریسک طرح، اعتبار متقاضی، تضامین و شرایط قرارداد تمرکز کرد.

آیا اصل سرمایه در کرادفاندینگ حفظ می‌شود؟

این سؤال برای هر سرمایه‌گذاری بسیار مهم است و پاسخ آن باید دقیق باشد.

نمی‌توان درباره همه طرح‌های کرادفاندینگ گفت که اصل سرمایه بدون هیچ ریسکی حفظ می‌شود. هر طرح باید به‌صورت مستقل بررسی شود و وجود ضمانت یا وثیقه نیز به معنی بی‌نیاز شدن سرمایه‌گذار از بررسی شرایط آن نیست.

اگر طرحی دارای ضمانت باشد، سرمایه‌گذار باید بررسی کند ضمانت توسط چه نهادی صادر شده، چه مبلغی را پوشش می‌دهد، چه شرایطی برای مطالبه آن وجود دارد و در صورت تأخیر یا عدم ایفای تعهدات چه فرایندی اجرا خواهد شد.

این دقیقاً همان جایی است که انتخاب طرح مناسب اهمیت پیدا می‌کند.

سرمایه‌گذار حرفه‌ای فقط نمی‌پرسد «چند درصد سود می‌دهد؟»؛ بلکه می‌پرسد:

«در ازای این بازدهی، چه ریسکی را می‌پذیرم و چه پشتوانه‌ای برای بازپرداخت وجود دارد؟»

چگونه ریسک سرمایه‌گذاری در کرادفاندینگ را کاهش دهیم؟

یکی از اشتباهات رایج سرمایه‌گذاران تازه‌کار این است که فقط درصد سود را می‌بینند. مثلاً وقتی دو طرح با بازدهی متفاوت می‌بینند، ممکن است فوراً طرحی را انتخاب کنند که عدد سود بالاتری دارد؛ در حالی که تفاوت اصلی ممکن است در نوع کسب‌وکار، دوره، تضامین و شرایط بازپرداخت باشد.

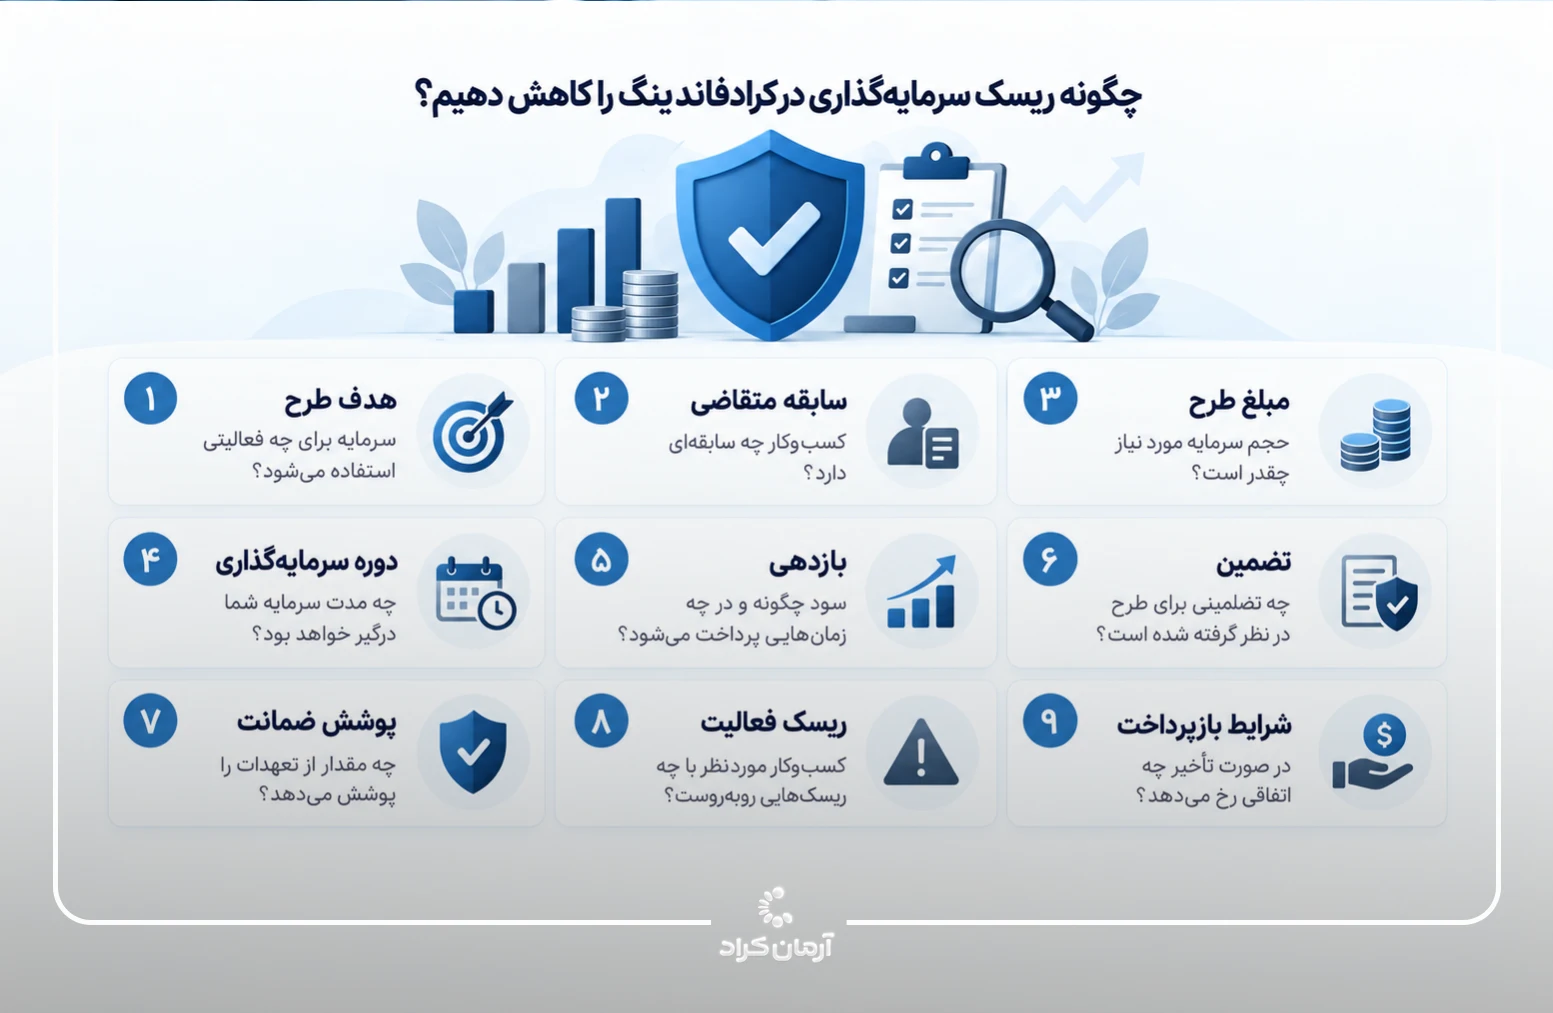
برای مدیریت بهتر ریسک، قبل از سرمایه‌گذاری این موارد را بررسی کنید:

  1. هدف طرح: سرمایه برای چه فعالیتی استفاده می‌شود؟
  2. سابقه متقاضی: کسب‌وکار چه سابقه‌ای دارد؟
  3. مبلغ طرح: حجم سرمایه مورد نیاز چقدر است؟
  4. دوره سرمایه‌گذاری: چه مدت سرمایه شما درگیر خواهد بود؟
  5. بازدهی: سود چگونه و در چه زمان‌هایی پرداخت می‌شود؟
  6. تضامین: چه تضامینی برای طرح در نظر گرفته شده است؟
  7. پوشش ضمانت: چه مقدار از تعهدات را پوشش می‌دهد؟
  8. ریسک فعالیت: کسب‌وکار موردنظر با چه ریسک‌هایی روبه‌روست؟
  9. شرایط بازپرداخت: در صورت تأخیر چه اتفاقی رخ می‌دهد؟

اگر سرمایه‌گذار این موارد را بررسی کند، تصمیم او از «انتخاب بر اساس عدد سود» به انتخاب آگاهانه بر اساس نسبت ریسک و بازده تبدیل می‌شود.

کاهش ریسک سرمایه گذاری

تنوع‌بخشی؛ شاید مهم‌تر از پیدا کردن یک سرمایه‌گذاری ایده‌آل

حتی اگر یک روش سرمایه‌گذاری برای شما جذاب باشد، قرار نیست تمام سرمایه را در همان گزینه قرار دهید.

فرض کنید ۵۰۰ میلیون تومان سرمایه دارید. اگر تمام این مبلغ را در یک دارایی قرار دهید، عملکرد کل سرمایه شما به همان یک گزینه وابسته خواهد بود. اما اگر سرمایه را میان چند دارایی با ویژگی‌های متفاوت تقسیم کنید، یک اتفاق در یک بازار لزوماً تمام سبد شما را تحت تأثیر قرار نمی‌دهد.

برای مثال، یک سبد فرضی می‌تواند شامل بخش‌هایی از صندوق درآمد ثابت، طلا و چند طرح کرادفاندینگ باشد. در این حالت، صندوق درآمد ثابت می‌تواند نقش بخش کم‌نوسان‌تر سبد را داشته باشد، طلا نقش پوشش بخشی از ریسک کاهش ارزش پول را ایفا کند و کرادفاندینگ برای ایجاد بازده قراردادی مورد استفاده قرار گیرد.

این مثال نسخه سرمایه‌گذاری برای همه افراد نیست؛ درصد مناسب هر دارایی به درآمد، نیاز نقدینگی، افق زمانی و میزان ریسک‌پذیری هر فرد بستگی دارد.

یک نمونه ساده از تنوع‌بخشی

بخش سبد هدف احتمالی
صندوق درآمد ثابت نقدشوندگی و کاهش نوسان
طلا تنوع‌بخشی و پوشش بخشی از ریسک تورمی
کرادفاندینگ بازدهی قراردادی و سرمایه‌گذاری در طرح‌های اقتصادی
وجه نقد پاسخ به نیازهای کوتاه‌مدت

نکته کلیدی این است که ریسک سبد را مدیریت کنیم، نه اینکه دنبال سرمایه‌گذاری کاملاً بدون ریسک باشیم.

کرادفاندینگ برای چه کسانی مناسب‌تر است؟

کرادفاندینگ می‌تواند برای سرمایه‌گذارانی جذاب باشد که سرمایه‌ای دارند که تا پایان دوره طرح به آن نیاز فوری ندارند و در عین حال به دنبال بازدهی مشخص‌تر از سرمایه‌گذاری در دارایی‌های نوسانی هستند.

این روش به‌خصوص برای افرادی می‌تواند جالب باشد که می‌خواهند بدانند سرمایه‌شان در چه طرحی استفاده می‌شود و پیش از تصمیم‌گیری، اطلاعات مربوط به کسب‌وکار، دوره، بازدهی و تضامین را بررسی کنند.

در مقابل، اگر تمام سرمایه شما ممکن است در چند هفته آینده مورد نیاز قرار بگیرد، نقدشوندگی باید اولویت اصلی شما باشد و نباید سرمایه مورد نیاز کوتاه‌مدت را وارد طرحی با دوره مشخص کنید.

یک سرمایه‌گذار حرفه‌ای به چه چیزی نگاه می‌کند؟

سرمایه‌گذار تازه‌کار معمولاً می‌پرسد:

«این طرح چند درصد سود می‌دهد؟»

اما سرمایه‌گذار حرفه‌ای سؤال‌های بیشتری دارد:

سؤال چرا مهم است؟
سود چقدر است؟ برای محاسبه بازده
دوره چقدر است؟ برای مشخص شدن زمان خواب سرمایه
سرمایه برای چه کاری مصرف می‌شود؟ برای شناخت ریسک کسب‌وکار
متقاضی چه سابقه‌ای دارد؟ برای ارزیابی اعتبار
تضامین چیست؟ برای بررسی پشتوانه تعهدات
سود چه زمانی پرداخت می‌شود؟ برای برنامه‌ریزی جریان نقدی
در صورت تأخیر چه اتفاقی می‌افتد؟ برای شناخت ریسک بازپرداخت
آیا سبد من متنوع است؟ برای کاهش تمرکز ریسک

این تفاوت نگاه، یکی از مهم‌ترین مهارت‌های سرمایه‌گذاری است.

پس کم ریسک ترین روش سرمایه گذاری در ایران در سال ۱۴۰۵ کدام است؟

اگر فقط کمترین نوسان اسمی را معیار قرار دهیم، سپرده بانکی و صندوق‌های درآمد ثابت در دسته گزینه‌های کم‌نوسان قرار می‌گیرند. اما سرمایه‌گذاری فقط درباره نوسان نیست. وقتی بازدهی، تورم، نقدشوندگی، افق زمانی و امکان حفظ ارزش سرمایه را هم وارد معادله کنیم، پاسخ پیچیده‌تر می‌شود.

طلا و دلار می‌توانند در تنوع‌بخشی و پوشش بخشی از ریسک کاهش ارزش پول نقش داشته باشند، اما قیمت آنها نوسان دارد و سود دوره‌ای مشخصی ایجاد نمی‌کنند. صندوق درآمد ثابت و بانک ثبات بیشتری ارائه می‌کنند، اما بازدهی آنها نیز تابع ساختار و شرایط این ابزارهاست.

کرادفاندینگ در نقطه متفاوتی قرار می‌گیرد: سرمایه‌گذار می‌تواند در یک طرح مشخص سرمایه‌گذاری کند، دوره سرمایه‌گذاری و بازدهی مورد انتظار را از ابتدا بداند و در صورت وجود، تضامین طرح را بررسی کند. این ویژگی‌ها باعث می‌شود کرادفاندینگ برای سرمایه‌گذاری که به دنبال بازدهی جذاب، دوره مشخص و امکان ارزیابی ریسک پیش از سرمایه‌گذاری است، گزینه‌ای قابل توجه باشد.

بنابراین به جای اینکه بگوییم یک روش برای همه افراد «بهترین» است، بهتر است بگوییم:

اگر سرمایه‌ای دارید که برای یک دوره مشخص به آن نیاز ندارید و به دنبال بازدهی قراردادی در کنار امکان بررسی طرح و تضامین هستید، کرادفاندینگ می‌تواند یکی از گزینه‌های جذاب سبد سرمایه‌گذاری شما در سال ۱۴۰۵ باشد.

جمع‌بندی؛ سرمایه‌گذاری هوشمند یعنی انتخاب آگاهانه

در نهایت، کم ریسک ترین روش سرمایه گذاری در ایران لزوماً یک اسم مشخص ندارد. ریسک برای یک سرمایه‌گذار ممکن است به معنای نوسان قیمت باشد و برای فرد دیگری به معنای از دست دادن قدرت خرید یا قفل شدن سرمایه برای مدت طولانی.

به همین دلیل، قبل از سرمایه‌گذاری باید مشخص کنید چه میزان سرمایه دارید، چه زمانی به آن نیاز پیدا می‌کنید، چه میزان نوسان را می‌توانید تحمل کنید و از سرمایه‌گذاری چه میزان بازدهی انتظار دارید.

اگر بخش قابل‌توجهی از سرمایه شما برای یک دوره مشخص قابل استفاده نیست، کرادفاندینگ می‌تواند فرصتی برای سرمایه‌گذاری در طرح‌های اقتصادی و دریافت بازدهی طبق شرایط قرارداد باشد. در این روش، به جای اینکه صرفاً منتظر افزایش قیمت یک دارایی باشید، می‌توانید طرح، کسب‌وکار، دوره، بازدهی و تضامین را بررسی کنید و سپس درباره سرمایه‌گذاری تصمیم بگیرید.

پرسش‌های پرتکرار

کم ریسک‌ترین روش سرمایه‌گذاری در ایران در سال ۱۴۰۵ چیست؟

به شرایط و هدف سرمایه‌گذار بستگی دارد. بانک و صندوق درآمد ثابت نوسان کمتری دارند و کرادفاندینگ می‌تواند با دوره مشخص و سود مورد انتظار بالاتر، گزینه‌ای برای بخشی از سبد سرمایه‌گذاری باشد.

کرادفاندینگ بدون ریسک نیست و ریسک آن به وضعیت طرح، توان بازپرداخت و تضامین بستگی دارد. بررسی دقیق طرح پیش از سرمایه‌گذاری اهمیت زیادی دارد.

کرادفاندینگ بازدهی مورد انتظار و دوره مشخص دارد، اما طلا و دلار به تغییرات قیمت بازار وابسته‌اند. انتخاب به هدف و میزان ریسک‌پذیری سرمایه‌گذار بستگی دارد.