تفاوت سود بانکی و سود کرادفاندینگ چیست؟ مقایسه کامل
وقتی صحبت از سرمایهگذاری میشود، یکی از سؤالهای رایج این است که تفاوت سود بانکی و سود کرادفاندینگ چیست و آیا سرمایهگذاری در یک طرح تأمین مالی جمعی میتواند جایگزینی برای سپرده بانکی باشد؟
پاسخ این سؤال فقط با مقایسه درصد سود مشخص نمیشود. نرخ بازده، مدت سرمایهگذاری، ریسک، نقدشوندگی، نحوه پرداخت سود و شرایط بازپرداخت از جمله عواملی هستند که باید در کنار یکدیگر بررسی شوند.
در این مقاله، سود سپرده بانکی و سود کرادفاندینگ را از جنبههای مختلف مقایسه میکنیم تا تفاوت این دو روش برای سرمایهگذار روشنتر شود.
سود بانکی چگونه محاسبه و پرداخت میشود؟
در سپرده بانکی، فرد مبلغ مشخصی را برای مدت معین یا طبق شرایط حساب در بانک قرار میدهد و بر اساس نوع سپرده و نرخ تعیینشده، سود دریافت میکند.
شرایط پرداخت سود میتواند با توجه به نوع سپرده متفاوت باشد. برای مثال، ممکن است سود بهصورت ماهانه پرداخت شود یا شرایط دیگری برای پرداخت آن وجود داشته باشد.
بنابراین هنگام مقایسه سود سپرده بانکی و سود کرادفاندینگ، تنها نرخ سود نباید مورد توجه قرار گیرد؛ بلکه مدت سپرده، نحوه دریافت سود و شرایط برداشت نیز اهمیت دارند.
عوامل مهم در بررسی سود بانکی
- نرخ سود سپرده
- مدت سپردهگذاری
- نحوه پرداخت سود
- شرایط برداشت یا ابطال سپرده
- قوانین و مقررات مربوط به سپردههای بانکی
- شرایط مالی و نیاز سرمایهگذار به نقدینگی
سود کرادفاندینگ چقدر است و چگونه محاسبه میشود؟
در کرادفاندینگ، سرمایهگذار در تأمین مالی یک طرح یا کسبوکار مشارکت میکند. شرایط مالی هر طرح، از جمله مبلغ موردنیاز، مدت طرح، بازده مورد انتظار و نحوه پرداخت آن، در اطلاعات همان طرح مشخص میشود.
به همین دلیل، سود کرادفاندینگ یک نرخ ثابت برای تمام طرحها نیست و نمیتوان یک درصد مشخص را به همه طرحهای تأمین مالی جمعی نسبت داد.
برای مثال، اگر در یک طرح نرخ بازده سالانه و مدت سرمایهگذاری مشخص شده باشد، سرمایهگذار باید علاوه بر نرخ اعلامشده، زمان پرداختها و سایر شرایط طرح را نیز بررسی کند.
سود کرادفاندینگ به چه عواملی بستگی دارد؟
مهمترین مواردی که هنگام بررسی سود یک طرح باید مورد توجه قرار بگیرند عبارتاند از:
- نرخ بازده اعلامشده
- مبلغ سرمایهگذاری
- مدت اجرای طرح
- زمانبندی پرداختها
- شرایط قرارداد
- وضعیت و توانایی سرمایهپذیر
- تعهدات و تضامین احتمالی طرح
- ریسکهای مرتبط با فعالیت کسبوکار
تفاوت سود بانکی و سود کرادفاندینگ چیست؟
اگر بخواهیم تفاوت سود بانکی و سود کرادفاندینگ چیست را به زبان ساده توضیح دهیم، مهمترین نکته این است که این دو، از نظر ساختار سرمایهگذاری یکسان نیستند.
در سپرده بانکی، سرمایه در قالب یک سپرده نزد بانک قرار میگیرد و سود آن بر اساس شرایط سپرده تعیین میشود. اما در کرادفاندینگ، سرمایه برای تأمین مالی یک طرح یا کسبوکار مشخص به کار گرفته میشود و بازده و شرایط پرداخت بر اساس ساختار همان طرح تعیین میشود.
بنابراین مقایسه این دو فقط با عبارت «کدام سود بیشتری دارد؟» کامل نیست.
مهمترین تفاوتها در یک نگاه
| معیار | سپرده بانکی | کرادفاندینگ |
| محل قرارگیری سرمایه | سپرده بانکی | طرح یا کسبوکار مشخص |
| بازده | بر اساس شرایط سپرده | بر اساس شرایط طرح |
| مدت | طبق نوع سپرده | طبق مدت طرح |
| نحوه پرداخت | طبق شرایط سپرده | طبق شرایط اعلامشده طرح |
| ریسک | تابع شرایط سپرده و نظام بانکی | تابع شرایط و ریسک طرح |
| نقدشوندگی | وابسته به نوع سپرده و شرایط برداشت | وابسته به ساختار و مدت طرح |
| بررسی قبل از سرمایهگذاری | بررسی شرایط سپرده | بررسی جزئیات طرح، سرمایهپذیر و شرایط سرمایهگذاری |
تفاوت نرخ بازده در بانک و کرادفاندینگ
یکی از اولین مواردی که سرمایهگذار هنگام مقایسه به آن توجه میکند، درصد سود است.
اما یک نکته مهم وجود دارد: درصد اعلامشده باید در کنار مدت سرمایهگذاری بررسی شود.
مثلاً فرض کنید یک گزینه بازده سالانه مشخصی دارد و گزینه دیگر نیز نرخ سالانه متفاوتی اعلام کرده است. اگر مدت سرمایهگذاری یا زمان پرداخت سود این دو یکسان نباشد، مقایسه مستقیم نرخها میتواند گمراهکننده باشد.
بنابراین هنگام مقایسه سود بانکی و سود کرادفاندینگ بهتر است این سؤالها را هم بپرسید:
- سرمایه برای چه مدتی درگیر میشود؟
- سود چه زمانی پرداخت میشود؟
- آیا پرداختها دورهای هستند؟
- اصل سرمایه چه زمانی بازپرداخت میشود؟
- شرایط خروج از سرمایهگذاری چیست؟
تفاوت مدت سرمایهگذاری در بانک و کرادفاندینگ
مدت سرمایهگذاری یکی دیگر از تفاوتهای مهم است. در سپردههای بانکی، نوع سپرده و قرارداد تعیین میکند سرمایه برای چه مدتی و با چه شرایطی در بانک باقی بماند. در کرادفاندینگ، هر طرح مدت مشخصی دارد و سرمایهگذار باید پیش از مشارکت، این مدت را در نظر بگیرد.
مدت سرمایهگذاری مستقیماً روی تصمیم سرمایهگذار تأثیر دارد؛ زیرا ممکن است فرد در طول این مدت به سرمایه خود نیاز پیدا کند.
تفاوت نحوه پرداخت سود
نحوه پرداخت سود نیز در مقایسه این دو روش اهمیت دارد. در بانک، نحوه پرداخت طبق شرایط سپرده مشخص میشود. در کرادفاندینگ نیز زمانبندی پرداختها در اطلاعات طرح اعلام میشود و میتواند از طرحی به طرح دیگر متفاوت باشد.
بنابراین اگر برای شما دریافت جریان نقدی دورهای اهمیت دارد، هنگام بررسی طرح کرادفاندینگ باید دقیقاً به تقویم پرداختها توجه کنید.
تفاوت ریسک سود بانکی و کرادفاندینگ
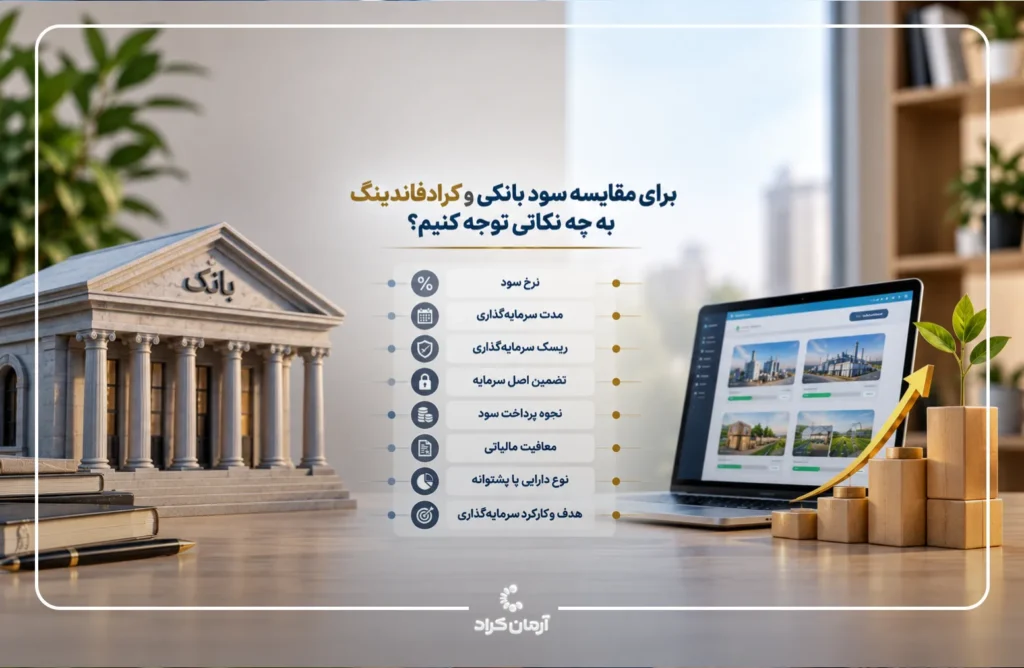
یکی از مهمترین بخشهای پاسخ به سؤال تفاوت سود بانکی و سود کرادفاندینگ چیست، موضوع ریسک است.
سپرده بانکی و سرمایهگذاری در یک طرح تأمین مالی جمعی از نظر ماهیت ریسک یکسان نیستند. در کرادفاندینگ، سرمایه به یک طرح یا کسبوکار مشخص مرتبط است و در نتیجه وضعیت اجرای طرح و توانایی ایفای تعهدات آن اهمیت پیدا میکند.
به همین دلیل، سرمایهگذار نباید صرفاً به عدد سود نگاه کند.
هنگام بررسی ریسک یک طرح کرادفاندینگ به این موارد توجه کنید:
- سابقه فعالیت سرمایهپذیر
- وضعیت مالی کسبوکار
- هدف استفاده از سرمایه
- مدل درآمدی
- مدت اجرای طرح
- شرایط بازپرداخت
- تضامین یا تعهدات اعلامشده
- ریسکهای صنعت و بازار
- مفاد قرارداد
آیا سود بیشتر کرادفاندینگ به معنی ریسک بیشتر است؟
نمیتوان صرفاً بر اساس نرخ بازده، میزان ریسک یک طرح را تعیین کرد. اما بهطور کلی، بازده و ریسک دو موضوع جدا از یکدیگر نیستند و سرمایهگذار باید هر دو را همزمان بررسی کند.
به همین دلیل، سؤال درست فقط این نیست که:
«کدام گزینه سود بیشتری میدهد؟»
بلکه باید پرسید:
«این بازده در ازای چه مدت سرمایهگذاری و با چه سطحی از ریسک به دست میآید؟»
این نگاه کمک میکند مقایسه سود بانکی و کرادفاندینگ از یک مقایسه ساده درصدی فراتر برود.
سود بانکی بهتر است یا سود کرادفاندینگ؟
برای این سؤال نمیتوان یک پاسخ یکسان برای همه سرمایهگذاران ارائه کرد؛ زیرا انتخاب به هدف، افق زمانی، نیاز به نقدشوندگی و میزان ریسکپذیری فرد بستگی دارد.
اگر فرد به دنبال ساختاری با شرایط مشخص سپرده بانکی است، باید ویژگیهای سپرده موردنظر را بررسی کند. در مقابل، اگر سرمایهگذار به دنبال بررسی فرصتهای تأمین مالی جمعی است، باید هر طرح را بهصورت جداگانه و با توجه به شرایط و ریسکهای آن ارزیابی کند.
پیش از انتخاب، این موارد را مشخص کنید:
- هدف شما از سرمایهگذاری چیست؟
- چه مدت میتوانید سرمایه را کنار بگذارید؟
- آیا در طول دوره به نقدینگی نیاز دارید؟
- چه میزان ریسک را میتوانید بپذیرید؟
- آیا اطلاعات و شرایط طرح را بهطور کامل بررسی کردهاید؟
- آیا سرمایهگذاری شما متنوع است یا بخش بزرگی از سرمایه در یک گزینه قرار میگیرد؟
پس بهجای اینکه صرفاً بپرسیم سود بانکی بهتر است یا سود کرادفاندینگ؟ بهتر است ویژگیهای هر گزینه را با شرایط مالی خودمان تطبیق دهیم.
تفاوت سود کرادفاندینگ و صندوق درآمد ثابت
یکی دیگر از مقایسههایی که ممکن است برای سرمایهگذاران مطرح شود، تفاوت سود کرادفاندینگ و صندوق درآمد ثابت است. هر دو میتوانند برای افرادی که به دنبال بازدهی از سرمایه خود هستند مورد توجه قرار بگیرند، اما ساختار آنها متفاوت است.
در صندوق درآمد ثابت، سرمایه افراد در یک صندوق سرمایهگذاری قرار میگیرد و صندوق بر اساس اساسنامه و استراتژی خود در داراییها و اوراق مختلف سرمایهگذاری میکند. اما در کرادفاندینگ، سرمایهگذاری به یک طرح تأمین مالی مشخص مربوط است و شرایط، مدت و بازده آن طرح باید بهصورت مستقل بررسی شود.
بنابراین هنگام مقایسه سود کرادفاندینگ و صندوق درآمد ثابت نیز نباید فقط درصد بازده را مقایسه کرد. ساختار سرمایهگذاری، نقدشوندگی، ریسک، مدت و نحوه کسب بازده از عوامل مهم این مقایسه هستند.
اگر میخواهید تفاوت این دو روش را دقیقتر بررسی کنید، مقاله «کرادفاندینگ یا صندوق درآمد ثابت؛ کدام برای سرمایهگذاری مناسبتر است؟» را مطالعه کنید.
مقایسه سود بانکی، کرادفاندینگ و صندوق درآمد ثابت
| معیار | سپرده بانکی | کرادفاندینگ | صندوق درآمد ثابت |
| ساختار | سپرده نزد بانک | تأمین مالی یک طرح | سرمایهگذاری غیرمستقیم از طریق صندوق |
| بازده | طبق شرایط سپرده | طبق شرایط طرح | وابسته به عملکرد و ساختار صندوق |
| مدت | وابسته به نوع سپرده | معمولاً مشخص و مرتبط با طرح | بسته به نوع صندوق |
| نقدشوندگی | وابسته به شرایط سپرده | وابسته به شرایط طرح | وابسته به نوع صندوق و شرایط آن |
| ریسک | تابع شرایط سپرده | تابع ریسک طرح | تابع ترکیب داراییها و عملکرد صندوق |
| نیاز به بررسی | شرایط سپرده | بررسی دقیق طرح | بررسی صندوق و ترکیب داراییها |
برای مقایسه سود بانکی و کرادفاندینگ به چه نکاتی توجه کنیم؟
قبل از تصمیمگیری، بهتر است یک چکلیست ساده داشته باشید:
- بازده: نرخ اعلامشده چقدر است؟
- مدت: سرمایه برای چه مدتی درگیر میشود؟
- پرداخت: سود چه زمانی پرداخت میشود؟
- اصل سرمایه: چه زمانی و با چه شرایطی بازپرداخت میشود؟
- ریسک: مهمترین ریسکهای گزینه موردنظر چیست؟
- نقدشوندگی: در صورت نیاز، چه امکانی برای دسترسی به سرمایه وجود دارد؟
- شرایط قرارداد: تعهدات طرفین دقیقاً چیست؟
- تنوع: آیا تمام سرمایه قرار است در یک گزینه قرار بگیرد؟
یک مثال ساده برای مقایسه
فرض کنید فردی مبلغ مشخصی سرمایه دارد و بین یک سپرده بانکی و یک طرح کرادفاندینگ با مدت مشخص مردد است.
در این شرایط، مقایسه فقط با دو عدد «نرخ سود بانک» و «نرخ بازده طرح» کافی نیست. باید مشخص شود:
- هر دو گزینه چه مدت سرمایه را درگیر میکنند؟
- بازده در چه زمانهایی پرداخت میشود؟
- اصل سرمایه چه زمانی برمیگردد؟
- شرایط خروج یا برداشت چیست؟
- ریسک هر گزینه از چه عواملی ناشی میشود؟
به این ترتیب، سرمایهگذار بهجای مقایسه صرفاً درصدی، بازده را در کنار زمان، ریسک و نقدشوندگی بررسی میکند.
آیا کرادفاندینگ جایگزین سپرده بانکی است؟
کرادفاندینگ و سپرده بانکی دو ابزار با ساختار متفاوت هستند و نمیتوان آنها را صرفاً بر اساس میزان سود جایگزین یکدیگر دانست.
هر سرمایهگذار باید با توجه به هدف خود، مدت موردنظر، نیاز به نقدینگی و میزان ریسکپذیری، ویژگیهای هر گزینه را بررسی کند.
در کرادفاندینگ نیز بررسی دقیق اطلاعات طرح اهمیت ویژهای دارد؛ زیرا شرایط هر طرح میتواند با طرح دیگر متفاوت باشد.
جمعبندی؛ تفاوت سود بانکی و سود کرادفاندینگ چیست؟
در پاسخ به سؤال «تفاوت سود بانکی و سود کرادفاندینگ چیست؟» باید گفت تفاوت فقط در میزان سود نیست. این دو روش از نظر ساختار سرمایهگذاری، مدت، نحوه پرداخت بازده، ریسک، نقدشوندگی و شرایط بازپرداخت با یکدیگر تفاوت دارند.
به همین دلیل، اگر قصد مقایسه سود بانکی و کرادفاندینگ را دارید، بهتر است بهجای تمرکز صرف بر درصد بازده، تمام شرایط سرمایهگذاری را در کنار یکدیگر بررسی کنید.
پرسشهای پرتکرار