ریسک تأمین مالی جمعی چیست و چگونه مدیریت میشود؟
تأمین مالی جمعی یا کرادفاندینگ یکی از روشهایی است که به کسبوکارها کمک میکند سرمایه موردنیاز خود را از طریق مشارکت سرمایهگذاران تأمین کنند. در مقابل، سرمایهگذاران نیز با انتخاب طرحهای مختلف، امکان کسب بازدهی از سرمایه خود را پیدا میکنند.
اما همانطور که هر نوع سرمایهگذاری با فرصت بازدهی همراه است، ریسکهایی نیز دارد. شناخت این ریسکها به سرمایهگذار کمک میکند پیش از ورود به یک طرح، اطلاعات آن را دقیقتر بررسی کند و تصمیم آگاهانهتری بگیرد.
در این مقاله بررسی میکنیم ریسک تأمین مالی جمعی چیست، چه عواملی باعث افزایش آن میشوند، ضمانت و قرارداد چه نقشی دارند و سرمایهگذار چگونه میتواند پیش از سرمایهگذاری یک طرح را ارزیابی کند.
ریسک تأمین مالی جمعی چیست و چرا باید آن را بشناسیم؟
ریسک تأمین مالی جمعی به احتمال رخدادن شرایطی گفته میشود که باعث شود سرمایهگذار مطابق انتظار خود به بازدهی یا بازپرداخت سرمایه دست پیدا نکند. این ریسک میتواند دلایل مختلفی داشته باشد؛ از عملکرد ضعیف کسبوکار گرفته تا تغییر شرایط بازار یا تأخیر در انجام تعهدات.
بنابراین، سرمایهگذاری در یک طرح نباید صرفاً بر اساس درصد سود پیشبینیشده انجام شود. میزان سرمایه موردنیاز، سابقه مجری، مدل درآمدی، وضعیت مالی، مدت طرح، نحوه بازپرداخت و نوع ضمانت، همگی در تصمیمگیری اهمیت دارند.
شناخت ریسک به این معنا نیست که سرمایهگذار باید از سرمایهگذاری صرفنظر کند؛ بلکه کمک میکند میان بازده مورد انتظار و سطح ریسک قابلپذیرش تعادل ایجاد شود.
چه عواملی میتوانند ریسک یک طرح تأمین مالی جمعی را افزایش دهند؟
ریسک هر طرح الزاماً مشابه طرح دیگر نیست. یکی از مهمترین نکات در سرمایهگذاری جمعی این است که شرایط هر پروژه باید بهصورت جداگانه بررسی شود.
برای مثال، وابستگی درآمد کسبوکار به یک مشتری خاص، نوسان قیمت مواد اولیه، تغییرات بازار، میزان بدهیهای شرکت یا نبود جریان نقدی کافی میتواند توانایی مجری در انجام تعهدات را تحت تأثیر قرار دهد.
مدت زمان طرح نیز اهمیت دارد. هرچه افق سرمایهگذاری طولانیتر باشد، احتمال تأثیرگذاری تغییرات اقتصادی و عملیاتی بر کسبوکار بیشتر خواهد بود.
به همین دلیل، بهتر است سرمایهگذار پیش از انتخاب طرح، اطلاعات منتشرشده درباره کسبوکار و شرایط سرمایهگذاری را با دقت مطالعه کند.
اگر مجری طرح نتواند به تعهداتش عمل کند چه اتفاقی میافتد؟
یکی از مهمترین پرسشها هنگام بررسی یک طرح این است که اگر کسبوکار مطابق برنامه پیش نرود، چه اتفاقی برای سرمایه سرمایهگذاران خواهد افتاد؟
در چنین شرایطی، نحوه برخورد با تعهدات مجری به مفاد قرارداد، شرایط طرح و نوع تضمین آن بستگی دارد. بنابراین نمیتوان برای تمام طرحها یک نتیجه یکسان در نظر گرفت.
سرمایهگذار باید پیش از ورود به طرح، شرایط مربوط به بازپرداخت، تعهدات مجری، ضمانتهای ارائهشده و نحوه پیگیری مطالبات را مطالعه کند.
این موضوع اهمیت بررسی اسناد و اطلاعات طرح را نشان میدهد؛ چراکه صرفاً مشاهده یک نرخ بازدهی نمیتواند تصویر کاملی از شرایط سرمایهگذاری ارائه کند.
نکول در تأمین مالی جمعی چیست و چه تأثیری بر سرمایهگذار دارد؟
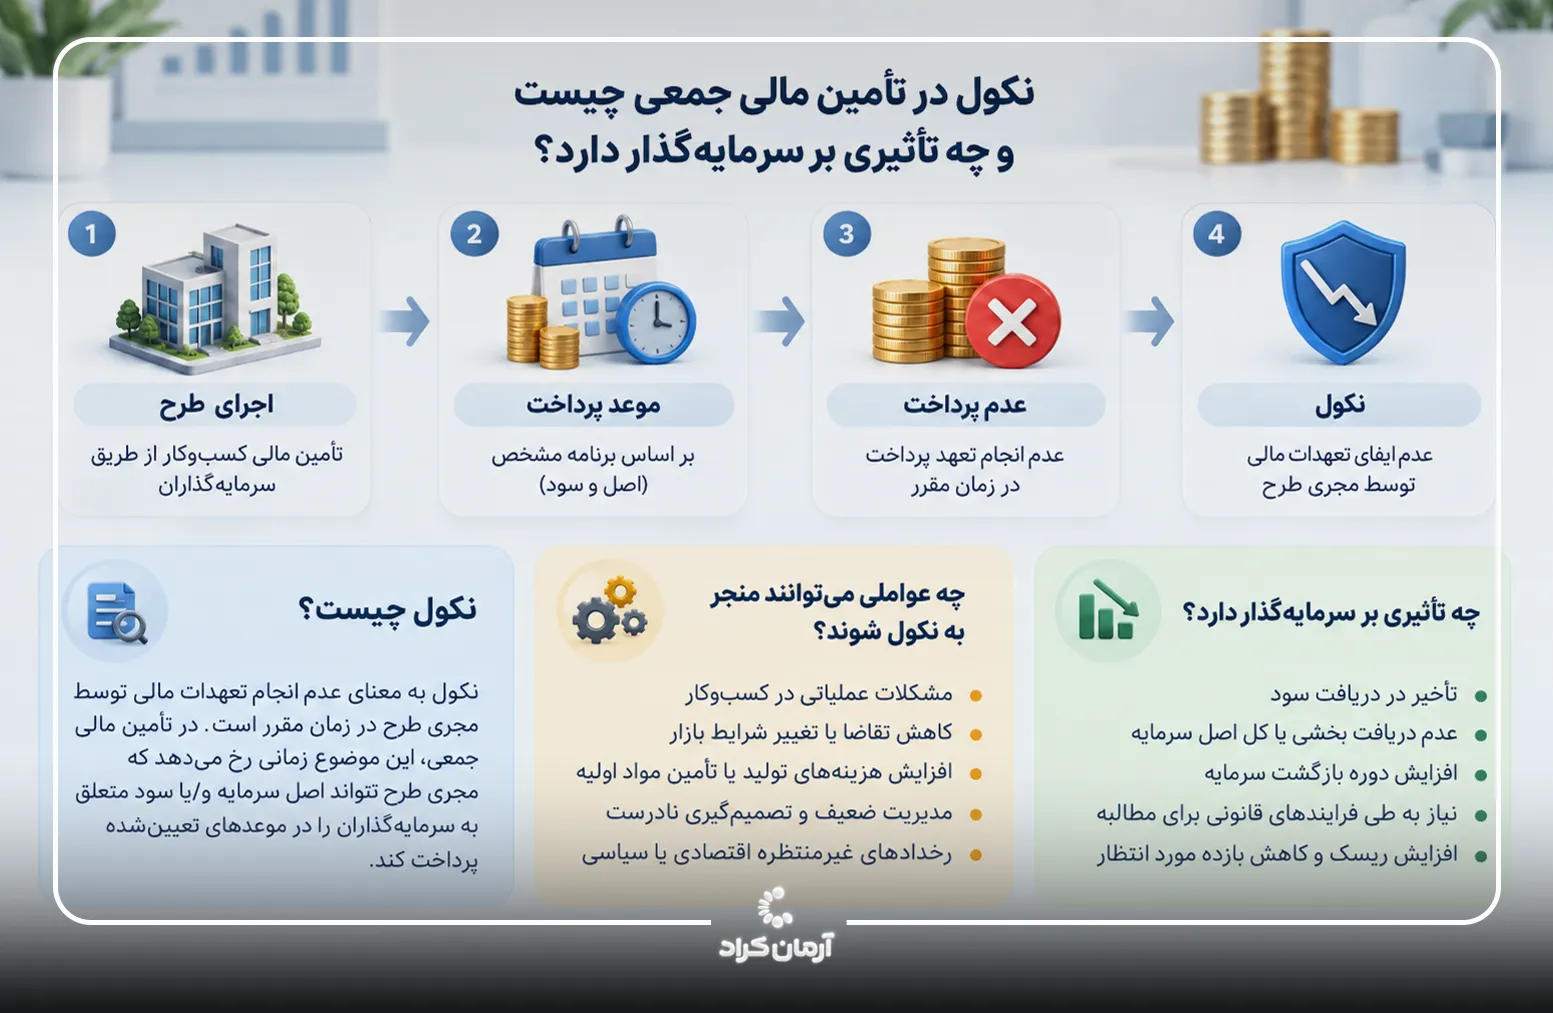
نکول در کرادفاندینگ زمانی اتفاق میافتد که مجری طرح نتواند یکی از تعهدات مالی خود را در موعد یا شرایط تعیینشده انجام دهد.
نکول میتواند به شکل تأخیر در پرداخت، عدم پرداخت بخشی از تعهدات یا عدم ایفای کامل تعهدات مالی ظاهر شود. پیامد آن نیز به شرایط قرارداد و ضمانتهای هر طرح بستگی دارد.
به همین دلیل، هنگام بررسی ریسک کرادفاندینگ باید فقط به عملکرد گذشته یا سود پیشبینیشده توجه نکرد و سناریوی عدم ایفای تعهدات را نیز در نظر گرفت.
وجود سازوکارهای قراردادی و ضمانت میتواند در مدیریت چنین شرایطی اهمیت داشته باشد، اما به معنی حذف کامل ریسک نیست.
آیا ممکن است بازپرداخت سرمایه با تأخیر انجام شود؟
بله. یکی از ریسکهایی که باید هنگام سرمایهگذاری در نظر گرفته شود، احتمال تأخیر در بازپرداخت است.
زمانبندی پرداختها معمولاً در شرایط و اسناد طرح مشخص میشود، اما عملکرد واقعی کسبوکار و توانایی آن در تأمین جریان نقدی میتواند بر اجرای تعهدات تأثیر بگذارد.
به همین دلیل، سرمایهگذار باید علاوه بر میزان سود، به زمانبندی پرداخت و بازپرداخت نیز توجه داشته باشد و سرمایهای را وارد طرح کند که در طول دوره سرمایهگذاری به آن نیاز فوری ندارد.
عملکرد کسبوکار چگونه میتواند بر سرمایهگذاری تأثیر بگذارد؟
سرمایهای که از طریق تأمین مالی جمعی جذب میشود معمولاً برای هدف مشخصی مانند توسعه فعالیت، تأمین سرمایه در گردش، خرید تجهیزات یا اجرای یک پروژه مورد استفاده قرار میگیرد.
اگر کسبوکار بتواند مطابق برنامه فعالیت کند و درآمد مورد انتظار را ایجاد کند، توانایی آن برای انجام تعهدات نیز بیشتر خواهد بود. در مقابل، کاهش فروش، افزایش هزینهها، مشکلات عملیاتی یا تغییر شرایط بازار میتواند بر عملکرد طرح اثر بگذارد.
به همین دلیل، بررسی مدل کسبوکار و هدف استفاده از سرمایه یکی از بخشهای مهم ارزیابی ریسک است.
آیا سرمایهگذاری در یک طرح تأمین مالی جمعی نقدشوندگی بالایی دارد؟
یکی از موضوعاتی که گاهی در زمان سرمایهگذاری کمتر مورد توجه قرار میگیرد، نقدشوندگی است.
سرمایهگذاری در یک طرح تأمین مالی جمعی معمولاً برای یک دوره مشخص انجام میشود و سرمایهگذار باید شرایط خروج یا امکان انتقال سرمایه را مطابق مقررات و شرایط همان طرح بررسی کند.
بنابراین نباید سرمایهای را که ممکن است در کوتاهمدت به آن نیاز داشته باشید، بدون توجه به مدت طرح وارد سرمایهگذاری کنید.
شرایط اقتصادی و بازار چه تأثیری بر ریسک طرح دارد؟
هیچ کسبوکاری کاملاً جدا از شرایط اقتصادی فعالیت نمیکند. تغییر نرخ ارز، تورم، هزینه تأمین مواد اولیه، وضعیت تقاضا و سایر عوامل اقتصادی میتوانند بر درآمد و هزینههای یک شرکت تأثیر بگذارند.
البته میزان اثرگذاری این عوامل در کسبوکارهای مختلف متفاوت است. برای مثال، یک شرکت واردکننده ممکن است نسبت به تغییرات نرخ ارز حساستر باشد، درحالیکه عوامل دیگری برای یک شرکت تولیدی اهمیت بیشتری داشته باشند.
بنابراین هنگام بررسی یک طرح، باید دید مدل کسبوکار تا چه اندازه در برابر تغییرات محیطی آسیبپذیر است.
ضمانت در تأمین مالی جمعی چه کمکی به کاهش ریسک میکند؟
در برخی طرحهای تأمین مالی جمعی، برای کاهش ریسک سرمایهگذاران، ضمانتهایی در نظر گرفته میشود. نوع ضمانت و شرایط استفاده از آن میتواند از یک طرح تا طرح دیگر متفاوت باشد.
ضمانت ممکن است در صورت تحقق شرایط مشخصشده در اسناد طرح، پشتوانهای برای پیگیری تعهدات مالی ایجاد کند. با این حال، سرمایهگذار باید دقیقاً بررسی کند چه چیزی ضمانت شده، توسط چه نهادی، به چه مبلغی و تحت چه شرایطی.
بنابراین وجود عبارت «دارای ضمانت» بهتنهایی اطلاعات کافی برای ارزیابی یک طرح نیست.
آیا داشتن ضمانت به معنی بدونریسک بودن سرمایهگذاری است؟
ضمانت میتواند یکی از ابزارهای مدیریت ریسک باشد، اما نباید آن را معادل «بدونریسک بودن» سرمایهگذاری در نظر گرفت.
نوع ضمانت، سقف تعهد، مدت اعتبار، شرایط مطالبه و سایر مفاد آن اهمیت زیادی دارند. سرمایهگذار باید این موارد را در اسناد رسمی طرح بررسی کند.
در نتیجه، هنگام مقایسه دو طرح، بهتر است علاوه بر وجود یا نبود ضمانت، کیفیت و شرایط ضمانت نیز بررسی شود.
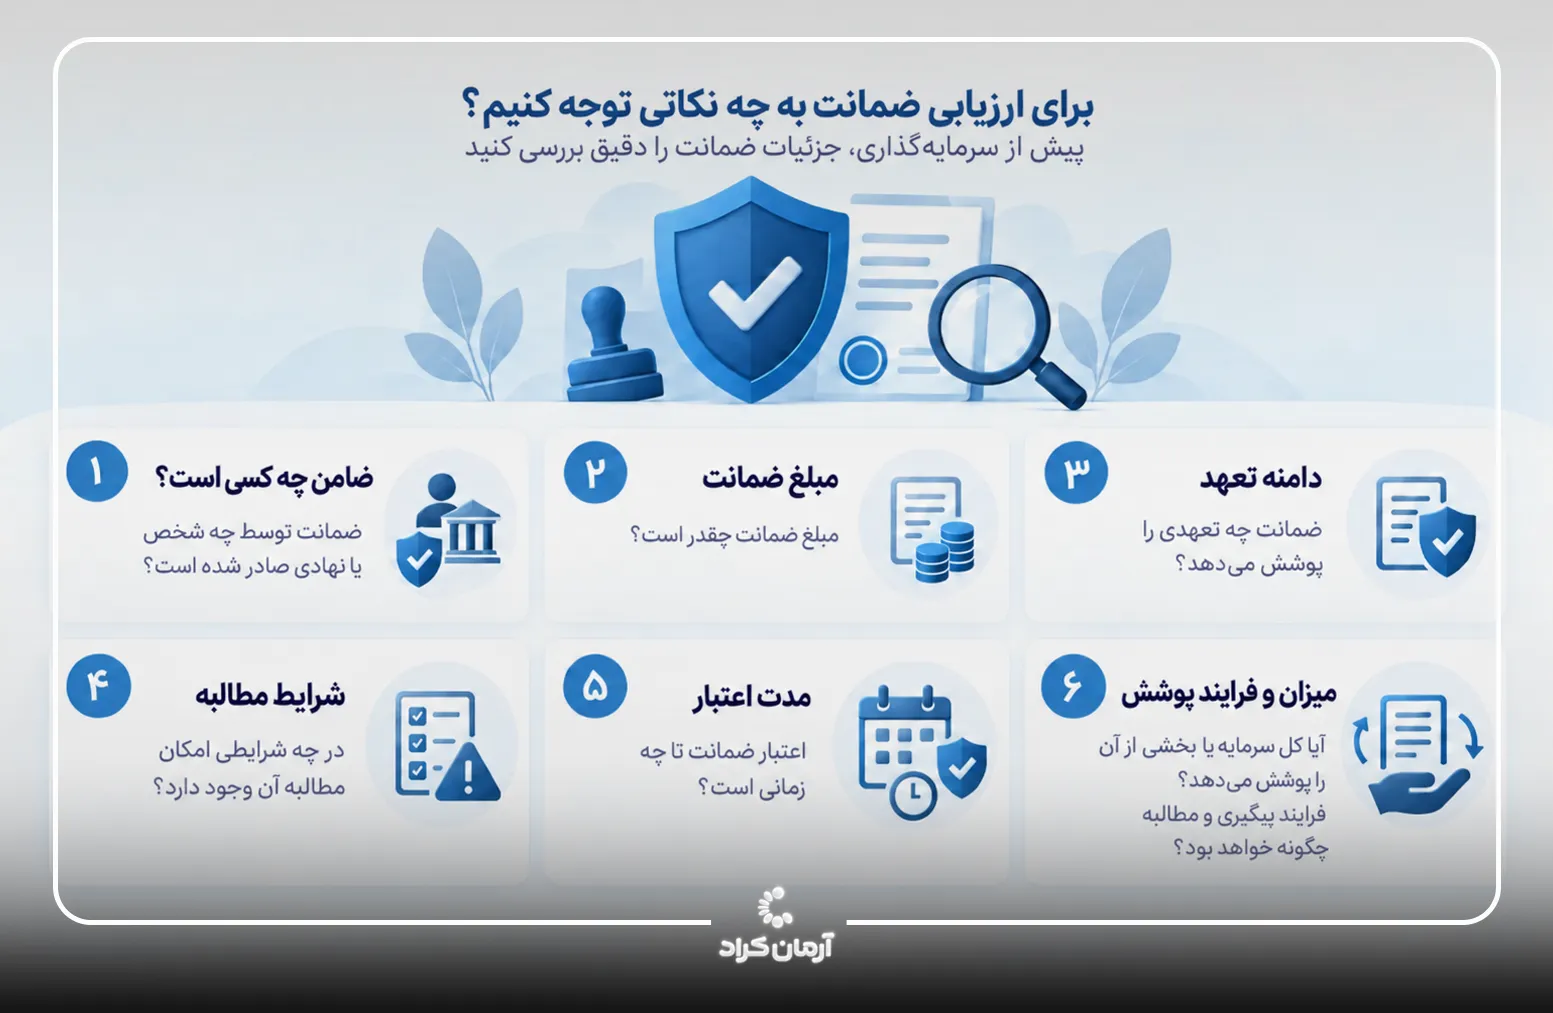
هنگام بررسی ضمانت یک طرح باید به چه نکاتی توجه کنیم؟
پیش از سرمایهگذاری، بهتر است چند سؤال مشخص درباره ضمانت مطرح شود:
- ضمانت توسط چه شخص یا نهادی صادر شده است؟
- مبلغ ضمانت چقدر است؟
- ضمانت چه تعهدی را پوشش میدهد؟
- در چه شرایطی امکان مطالبه آن وجود دارد؟
- اعتبار ضمانت تا چه زمانی است؟
- آیا ضمانت کل سرمایه یا بخشی از آن را پوشش میدهد؟
- فرایند پیگیری و مطالبه چگونه خواهد بود؟
پاسخ این پرسشها کمک میکند سرمایهگذار به جای اتکا به عنوان «دارای ضمانت»، تصویر دقیقتری از پشتوانه طرح داشته باشد.
قرارداد چگونه از حقوق سرمایهگذار محافظت میکند؟
قرارداد یکی از مهمترین اسناد هر سرمایهگذاری است. در قرارداد، تعهدات طرفین، نحوه پرداخت، مدت سرمایهگذاری، شرایط بازپرداخت و سایر الزامات مشخص میشود.
بنابراین مطالعه قرارداد پیش از سرمایهگذاری اهمیت زیادی دارد. سرمایهگذار باید بداند چه حقوقی دارد، مجری چه تعهداتی پذیرفته و در صورت ایجاد مشکل، چه سازوکاری برای پیگیری تعهدات وجود دارد.
در واقع، قرارداد فقط یک سند حقوقی نیست؛ بلکه یکی از ابزارهای اصلی برای شناخت شرایط واقعی سرمایهگذاری است.
ارزیابی ریسک یک طرح تأمین مالی جمعی چگونه انجام میشود؟
ارزیابی ریسک یعنی بررسی مجموعهای از عوامل که میتوانند بر موفقیت طرح و توانایی مجری برای انجام تعهدات تأثیر بگذارند.
این بررسی میتواند شامل وضعیت مالی شرکت، سابقه فعالیت، مدل کسبوکار، هدف جذب سرمایه، جریان نقدی، میزان بدهی، بازار هدف و شرایط ضمانت باشد.
سرمایهگذار نیز باید پس از مطالعه اطلاعات منتشرشده، این موارد را در کنار میزان سود و مدت سرمایهگذاری قرار دهد و ببیند آیا طرح با اهداف و میزان ریسکپذیری او تناسب دارد یا خیر.
وضعیت مالی مجری طرح چرا در ارزیابی ریسک اهمیت دارد؟
توانایی مالی مجری ارتباط مستقیمی با توان انجام تعهدات دارد. بررسی صورتهای مالی، درآمد، هزینهها، بدهیها و روند فعالیت شرکت میتواند اطلاعات ارزشمندی درباره وضعیت کسبوکار ارائه کند.
البته هیچ شاخص مالی بهتنهایی نمیتواند آینده یک کسبوکار را تضمین کند؛ اما بررسی مجموعه این اطلاعات، تصمیمگیری را منطقیتر و آگاهانهتر میکند.
هرچه سرمایهگذار اطلاعات بیشتری درباره وضعیت واقعی شرکت داشته باشد، امکان مقایسه بهتر طرحها نیز افزایش پیدا میکند.
هدف استفاده از سرمایه چگونه بر ارزیابی یک طرح تأثیر میگذارد؟
پیش از سرمایهگذاری باید مشخص باشد سرمایه جذبشده قرار است دقیقاً در چه مسیری استفاده شود.
برای مثال، تأمین سرمایه در گردش، خرید مواد اولیه، توسعه ظرفیت تولید و توسعه یک پروژه، هرکدام الگوی متفاوتی از مصرف سرمایه دارند.
سرمایهگذار باید بررسی کند آیا هدف اعلامشده با فعالیت اصلی شرکت تناسب دارد و آیا برنامه مشخصی برای استفاده از منابع وجود دارد یا خیر.
جریان نقدی کسبوکار چه ارتباطی با توان بازپرداخت دارد؟
توان بازپرداخت تنها به میزان فروش یک شرکت وابسته نیست؛ بلکه جریان ورود و خروج نقدینگی نیز اهمیت دارد.
ممکن است یک شرکت فروش بالایی داشته باشد اما به دلیل فاصله زمانی میان دریافت مطالبات و پرداخت هزینهها، در یک دوره مشخص با کمبود نقدینگی مواجه شود.
به همین دلیل، بررسی جریان نقدی میتواند درک بهتری از توانایی شرکت برای انجام تعهدات مالی ایجاد کند و یکی از بخشهای مهم ارزیابی ریسک باشد.
در صورت نکول، بازپرداخت سرمایه چگونه پیگیری میشود؟
پاسخ این سؤال برای هر طرح به شرایط قراردادی و ضمانتهای همان پروژه بستگی دارد.
سرمایهگذار باید پیش از ورود به طرح بداند در صورت عدم ایفای تعهدات، چه اقداماتی پیشبینی شده و حقوق او چگونه پیگیری خواهد شد.
به همین دلیل، توصیه میشود پیش از سرمایهگذاری، اسناد و شرایط طرح بهدقت مطالعه شود و صرفاً بر اساس تبلیغات یا درصد سود تصمیمگیری نشود.
آیا کرادفاندینگ امن است و چه ریسکهایی دارد؟
اگر منظور از «امن بودن» این باشد که سرمایهگذاری هیچ ریسکی ندارد، پاسخ منفی است. کرادفاندینگ نیز مانند سایر روشهای سرمایهگذاری، با ریسکهایی همراه است.
اما میتوان با شناخت ریسک، بررسی اطلاعات طرح، توجه به ضمانتها، مطالعه قرارداد و انتخاب طرح متناسب با شرایط مالی، تصمیم آگاهانهتری گرفت.
بنابراین سؤال بهتر این نیست که «آیا این سرمایهگذاری کاملاً بدون ریسک است؟»؛ بلکه باید پرسید: ریسکهای آن چیست، چه عواملی این ریسک را ایجاد میکنند و چه ابزارهایی برای مدیریت آن وجود دارد؟
برای آشنایی بیشتر با ابعاد مختلف این موضوع، میتوانید مقاله «آیا کرادفاندینگ امن است؟» را نیز مطالعه کنید.
سرمایهگذار قبل از انتخاب یک طرح چه مواردی را باید بررسی کند؟
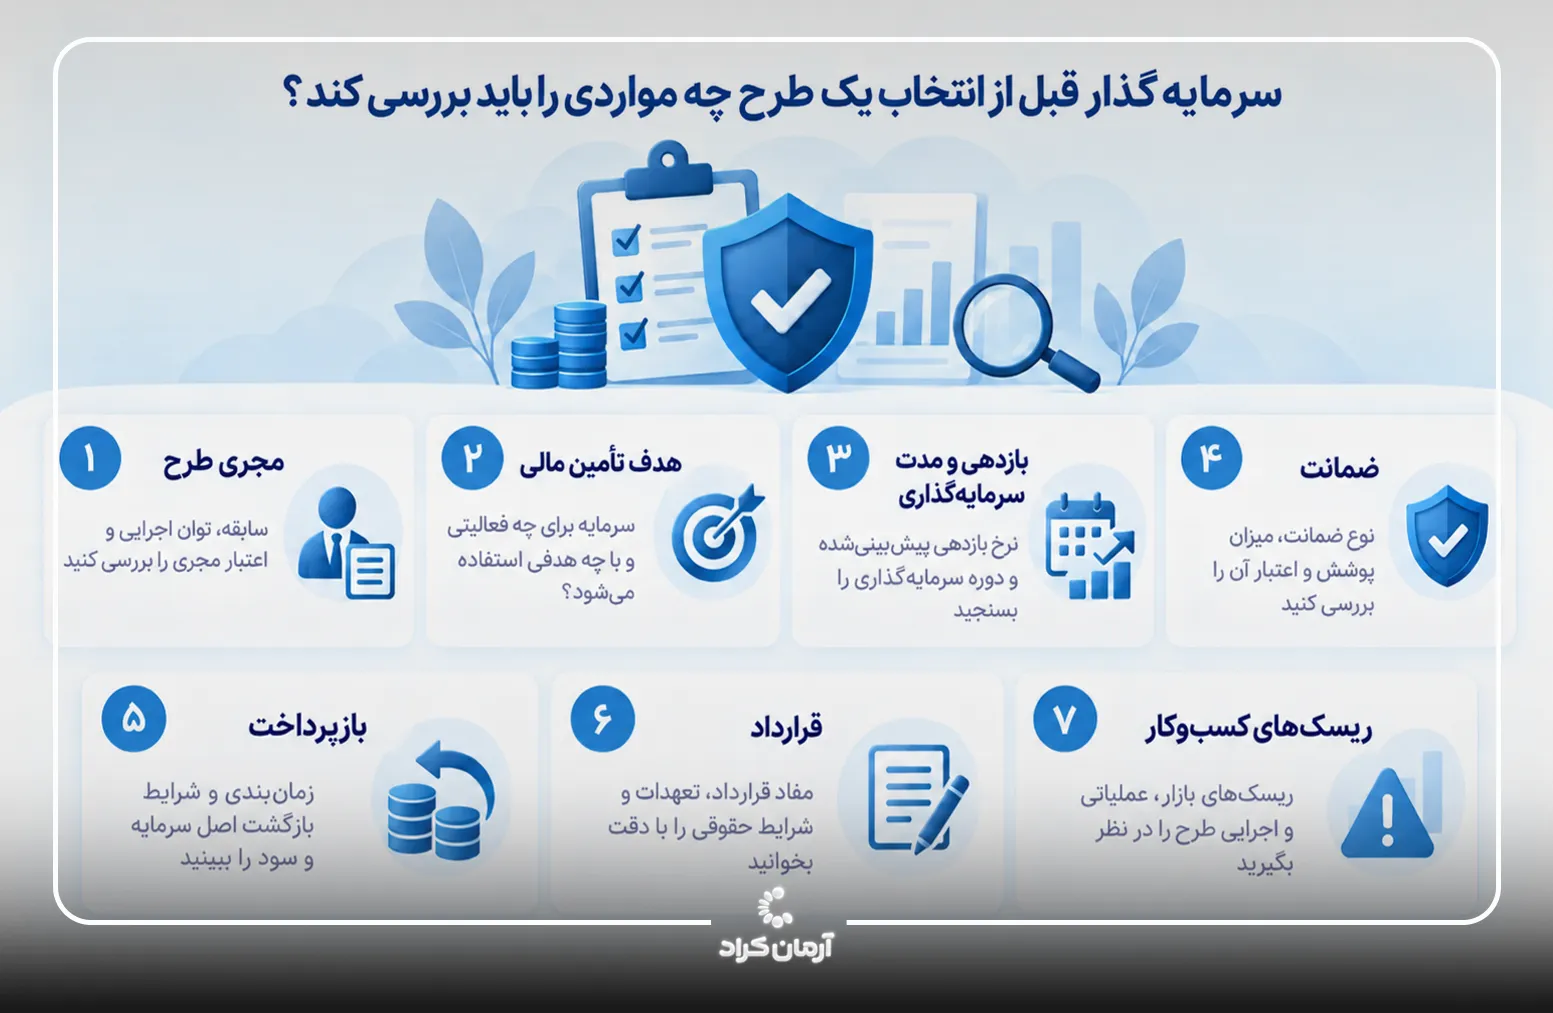
پیش از سرمایهگذاری بهتر است یک چکلیست ساده داشته باشید:
۱. مجری طرح:
سابقه، حوزه فعالیت و وضعیت کسبوکار را بررسی کنید.
۲. هدف تأمین مالی:
مشخص کنید سرمایه قرار است برای چه کاری استفاده شود.
۳. بازدهی و مدت سرمایهگذاری:
میزان سود پیشبینیشده را در کنار مدت طرح بررسی کنید.
۴. ضمانت:
نوع، مبلغ و شرایط ضمانت را دقیقاً مطالعه کنید.
۵. بازپرداخت:
زمانبندی پرداختها و شرایط بازپرداخت را بررسی کنید.
۶. قرارداد:
تعهدات طرفین و شرایط مربوط به عدم ایفای تعهدات را بخوانید.
۷. ریسکهای کسبوکار:
شرایط بازار، درآمد، هزینهها و عوامل مؤثر بر فعالیت شرکت را در نظر بگیرید. در نهایت، تصمیم سرمایهگذاری باید بر اساس مجموع این اطلاعات گرفته شود، نه یک عدد یا یک ویژگی خاص.
آیا تنوع در طرحها میتواند به مدیریت ریسک کمک کند؟
یکی از اصول شناختهشده مدیریت ریسک، پرهیز از تمرکز تمام سرمایه در یک گزینه است.
اگر سرمایهگذار تصمیم داشته باشد در چند طرح سرمایهگذاری کند، میتواند سرمایه خود را میان پروژههایی با حوزههای فعالیت، مدت و شرایط متفاوت تقسیم کند.
البته تنوعبخشی به معنی حذف ریسک نیست؛ بلکه میتواند به کاهش اثر یک اتفاق نامطلوب بر کل سبد سرمایهگذاری کمک کند.
میزان تنوع نیز باید با سرمایه، اهداف مالی و سطح ریسکپذیری هر فرد متناسب باشد.
سکوی تأمین مالی جمعی چه نقشی در مدیریت ریسک دارد؟
سکوی تأمین مالی جمعی یکی از بخشهای مهم اکوسیستم این نوع سرمایهگذاری است و اطلاعات مربوط به طرحها و شرایط سرمایهگذاری را در اختیار کاربران قرار میدهد.
با این حال، سرمایهگذار نیز نقش مهمی در تصمیم نهایی دارد. مطالعه اطلاعات طرح، بررسی شرایط، مقایسه گزینهها و توجه به ریسکها از جمله اقداماتی است که باید پیش از سرمایهگذاری انجام شود.
به بیان ساده، شفافیت اطلاعات میتواند به تصمیمگیری بهتر کمک کند، اما تصمیم نهایی باید با توجه به شرایط و میزان ریسکپذیری سرمایهگذار گرفته شود.
چرا شفافیت درباره ریسکها برای سرمایهگذار اهمیت دارد؟
صحبت از بازدهی بدون توضیح ریسک، تصویر کاملی از یک سرمایهگذاری ارائه نمیدهد.
سرمایهگذار باید بداند هر فرصت سرمایهگذاری چه شرایطی دارد، چه عواملی میتواند بر نتیجه آن اثر بگذارد و در سناریوهای مختلف چه اتفاقی برای تعهدات مالی رخ خواهد داد.
به همین دلیل، توضیح شفاف ریسکها بخشی از اطلاعرسانی مسئولانه است. هدف از انتشار این مقاله نیز ایجاد درک واقعبینانهتر از ریسکهای تأمین مالی جمعی است تا مخاطب بتواند پیش از سرمایهگذاری، اطلاعات طرح را با دقت بیشتری بررسی کند.
جمعبندی؛ چگونه با شناخت ریسک، آگاهانهتر سرمایهگذاری کنیم؟
تأمین مالی جمعی میتواند فرصتی برای سرمایهگذاری در طرحهای مختلف باشد، اما مانند هر سرمایهگذاری دیگری نیازمند بررسی و شناخت ریسک است.
ریسک کرادفاندینگ میتواند از عوامل مختلفی مانند عملکرد کسبوکار، شرایط بازار، وضعیت مالی مجری، جریان نقدی، تأخیر در پرداخت یا نکول ناشی شود. در مقابل، بررسی دقیق اطلاعات طرح، مطالعه قرارداد، شناخت شرایط ضمانت و توجه به زمانبندی بازپرداخت میتواند به مدیریت بهتر این ریسکها کمک کند.
در نهایت، هیچ عددی بهتنهایی نمیتواند یک طرح را مناسب همه سرمایهگذاران کند. انتخاب درست زمانی اتفاق میافتد که سرمایهگذار بازده مورد انتظار، مدت سرمایهگذاری، شرایط طرح و سطح ریسک قابلپذیرش خود را همزمان در نظر بگیرد.
نکته مهم:
مطالب این مقاله با هدف آموزش و افزایش آگاهی درباره ریسکهای تأمین مالی جمعی منتشر شده و نباید بهعنوان توصیه یا پیشنهاد قطعی برای سرمایهگذاری در یک طرح خاص تلقی شود. سرمایهگذاری دارای ریسک است و عملکرد گذشته یا سود پیشبینیشده، تضمینی برای نتایج آینده نیست. سرمایهگذاران باید پیش از هرگونه تصمیم، اطلاعات، اسناد، شرایط، ضمانتها و قرارداد مربوط به طرح موردنظر را بهدقت مطالعه و متناسب با شرایط مالی و میزان ریسکپذیری خود تصمیمگیری کنند.