نکول در کرادفاندینگ چیست؟ بررسی ریسک، دلایل و راهکارهای جبران
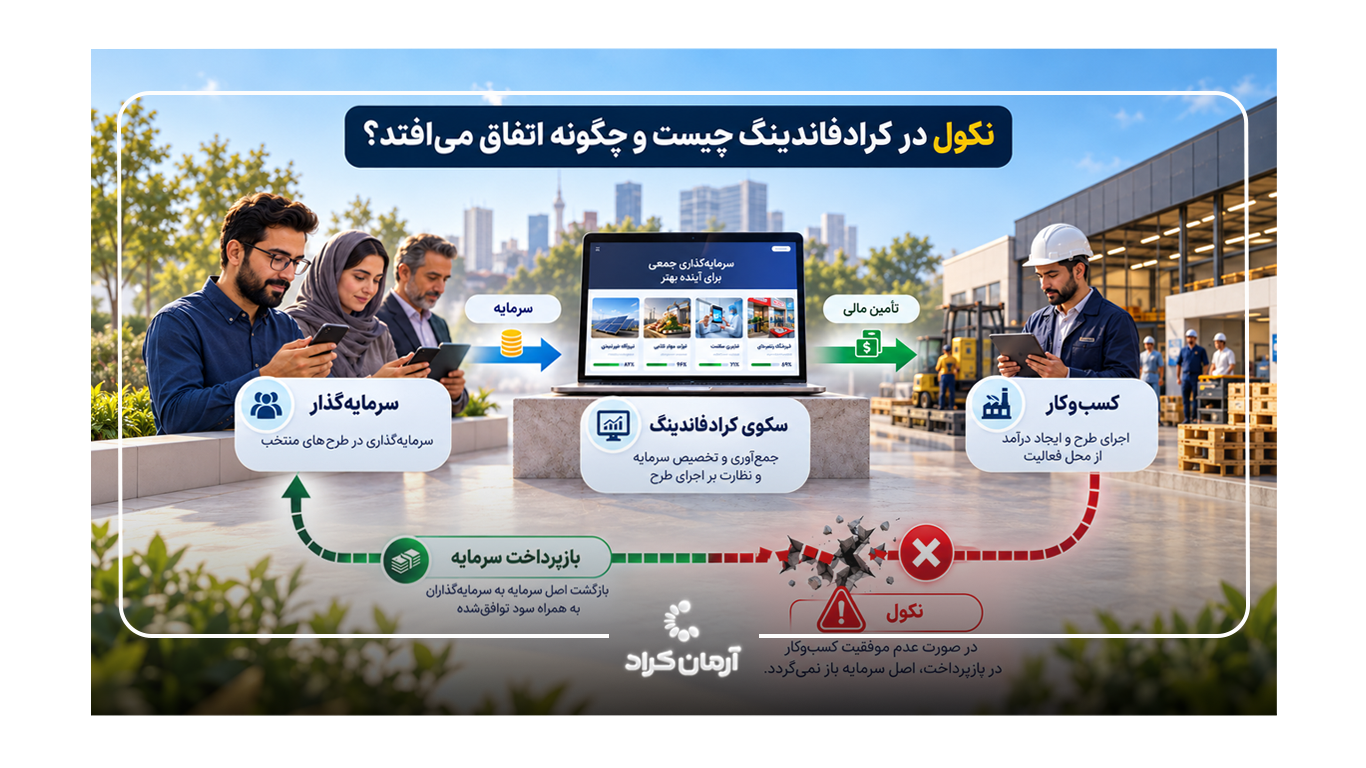
نکول در کرادفاندینگ چیست؟ نکول زمانی اتفاق میافتد که متقاضی یک طرح نتواند تعهدات مالی خود را مطابق شرایط و زمانبندی قرارداد انجام دهد. این اتفاق یکی از مهمترین ریسکهایی است که سرمایهگذار باید پیش از ورود به یک طرح کرادفاندینگ با آن آشنا باشد.
اما نکول دقیقاً چه معنایی دارد؟ آیا نکول به معنی از دست رفتن سرمایه است؟ تضامین چه نقشی در این شرایط دارند و سرمایهگذار قبل از انتخاب یک طرح چه مواردی را باید بررسی کند؟ در این مقاله به زبان ساده به همه این سوالها پاسخ میدهیم.
آنچه در این مقاله میخوانید
- نکول در کرادفاندینگ چیست؟
- چرا یک طرح کرادفاندینگ ممکن است نکول کند؟
- تفاوت نکول و تأخیر در پرداخت چیست؟
- در صورت نکول چه اتفاقی برای سرمایهگذار میافتد؟
- آیا نکول به معنی از بین رفتن سرمایه است؟
- تضامین چه نقشی در کاهش ریسک نکول دارند؟
- چگونه ریسک نکول را قبل از سرمایهگذاری بررسی کنیم؟
- مهمترین نکات بررسی یک طرح کرادفاندینگ
نکول در کرادفاندینگ چیست؟
در سادهترین تعریف، نکول در کرادفاندینگ یعنی متقاضی طرح نتواند تعهدات خود را مطابق شرایط قرارداد و در زمان تعیینشده انجام دهد.
برای مثال، فرض کنید یک شرکت برای تأمین سرمایه در گردش خود از طریق کرادفاندینگ اقدام میکند. سرمایهگذاران مبلغ موردنیاز طرح را تأمین میکنند و طبق قرارداد، شرکت متعهد میشود در پایان دوره، اصل سرمایه و بازده تعیینشده را پرداخت کند.
اگر شرکت در زمان مقرر نتواند تعهدات خود را طبق قرارداد انجام دهد، موضوع میتواند وارد فرآیند نکول شود.
البته باید بین تأخیر در پرداخت و نکول تفاوت قائل شد. هر تأخیر کوتاهمدتی لزوماً به معنی نکول کامل نیست و وضعیت دقیق هر طرح باید بر اساس قرارداد، شرایط تعهدات و فرآیندهای مربوط به همان طرح بررسی شود.
به همین دلیل، وقتی درباره ریسک نکول در کرادفاندینگ صحبت میکنیم، منظور فقط دیر پرداخت شدن یک مبلغ نیست؛ بلکه موضوع اصلی، ایفای تعهدات مالی متقاضی مطابق قرارداد است.
چرا نکول در کرادفاندینگ اتفاق میافتد؟
کرادفاندینگ به کسبوکارها و پروژههای واقعی متصل است. یعنی سرمایه جذبشده در فعالیت اقتصادی مشخصی استفاده میشود و نتیجه آن میتواند تحت تأثیر شرایط مختلف بازار قرار بگیرد.
به همین دلیل، عوامل مختلفی ممکن است باعث ایجاد مشکل در بازپرداخت تعهدات شوند.
۱. کاهش فروش
اگر فروش واقعی یک کسبوکار کمتر از پیشبینیهای انجامشده باشد، جریان نقدی شرکت کاهش پیدا میکند و ممکن است توان پرداخت تعهدات نیز تحت تأثیر قرار بگیرد.
۲. افزایش هزینههای تولید
افزایش قیمت مواد اولیه، دستمزد، حملونقل یا سایر هزینهها میتواند حاشیه سود کسبوکار را کاهش دهد.
۳. مشکلات نقدینگی
گاهی یک شرکت از نظر دارایی و فعالیت اقتصادی وضعیت مناسبی دارد، اما در یک مقطع زمانی نقدینگی کافی برای انجام تعهدات خود ندارد.
۴. تأخیر در وصول مطالبات
ممکن است شرکت محصول یا خدمات خود را ارائه کرده باشد، اما مشتریان آن هنوز مطالبات خود را پرداخت نکرده باشند.
۵. تغییر شرایط بازار
تغییر تقاضا، افزایش رقابت، تغییر قیمتها یا سایر شرایط اقتصادی میتواند باعث شود عملکرد واقعی یک طرح با پیشبینی اولیه متفاوت باشد.
۶. مشکلات اجرایی طرح
گاهی اجرای پروژه با تأخیر مواجه میشود یا هزینه و زمان اجرای آن بیشتر از پیشبینی اولیه خواهد بود.
بنابراین، ریسک نکول در کرادفاندینگ میتواند دلایل مختلفی داشته باشد و فقط به یک عامل محدود نمیشود.
تفاوت نکول و تأخیر در پرداخت چیست؟
یکی از سوالات مهم سرمایهگذاران این است که آیا هرگونه تأخیر در پرداخت به معنی نکول است؟
پاسخ لزوماً مثبت نیست.
تأخیر در پرداخت میتواند به این معنی باشد که یک پرداخت در زمان تعیینشده انجام نشده و بعد از موعد پرداخت شود. اما نکول به عدم ایفای تعهد مطابق شرایط قرارداد اشاره دارد و ممکن است فرآیندهای مشخصی برای پیگیری آن فعال شود.
| ویژگی | تأخیر در پرداخت | نکول |
| مفهوم | پرداخت بعد از موعد | عدم ایفای تعهد مطابق قرارداد |
| مدت | ممکن است کوتاهمدت باشد | میتواند ادامهدار باشد |
| نتیجه | ممکن است با پرداخت معوقه برطرف شود | میتواند نیازمند پیگیری قراردادی یا حقوقی باشد |
| نحوه رسیدگی | مطابق شرایط طرح | مطابق قرارداد و سازوکارهای پیشبینیشده |
| تأثیر بر سرمایهگذار | ممکن است دریافت وجه با تأخیر انجام شود | وضعیت وصول مطالبات باید بررسی شود |
بنابراین، اگر یک طرح با تأخیر مواجه شد، نباید بدون بررسی شرایط قرارداد فوراً نتیجه گرفت که سرمایهگذار با از دست رفتن سرمایه مواجه شده است.
اگر یک طرح کرادفاندینگ نکول کند چه اتفاقی میافتد؟
این یکی از مهمترین سوالات در مورد نکول در تأمین مالی جمعی است.
پاسخ به این سوال برای تمام طرحها یکسان نیست؛ زیرا نوع قرارداد، تعهدات متقاضی، تضامین و فرآیندهای پیشبینیشده میتواند متفاوت باشد.
بهصورت کلی، در صورت عدم ایفای تعهد ممکن است فرآیندهایی مانند موارد زیر دنبال شود:
- بررسی وضعیت تعهدات متقاضی
- پیگیری مطالبات
- بررسی و فعالسازی سازوکارهای قراردادی
- استفاده از تضامین، در صورت وجود و تحقق شرایط استفاده
- پیگیری حقوقی یا قراردادی در صورت نیاز
- وصول مبالغ و پرداخت آن مطابق شرایط قرارداد و مقررات مربوط
بنابراین، پاسخ دقیق به این سوال که «در صورت نکول چه اتفاقی برای پول من میافتد؟» را باید در قرارداد همان طرح جستوجو کرد.
آیا نکول به معنی از بین رفتن سرمایه است؟
خیر. نکول بهتنهایی به معنی از بین رفتن قطعی سرمایه نیست.
این نکته اهمیت زیادی دارد؛ زیرا گاهی دو مفهوم «نکول» و «زیان قطعی» با یکدیگر اشتباه گرفته میشوند.
اگر متقاضی نتواند در موعد مقرر تعهد خود را انجام دهد، موضوع میتواند وارد فرآیند پیگیری و وصول شود. در چنین شرایطی، نتیجه نهایی به عواملی مانند نوع تعهد، تضامین، شرایط قرارداد و فرآیند وصول بستگی دارد.
بنابراین بهتر است به جای اینکه بپرسیم:
آیا نکول یعنی پولم را از دست میدهم؟
بپرسیم:
اگر این طرح نکول کند، طبق قرارداد چه سازوکاری برای پیگیری و وصول مطالبات وجود دارد؟
این سوال، دید دقیقتری نسبت به ریسک سرمایهگذاری ایجاد میکند.
نقش تضامین در کرادفاندینگ چیست؟
یکی از مهمترین مواردی که هنگام بررسی یک طرح باید به آن توجه کرد، تضامین طرح است.
تضمین میتواند در شرایط مشخصشده در قرارداد، نقش مهمی در کاهش ریسک وصول مطالبات داشته باشد. اما صرف وجود کلمه «ضمانت» به این معنی نیست که سرمایهگذار میتواند سایر اطلاعات طرح را نادیده بگیرد.
قبل از سرمایهگذاری باید مشخص شود:
- نوع ضمانت چیست؟
- چه شخص یا نهادی آن را ارائه کرده است؟
- مبلغ ضمانت چقدر است؟
- ضمانت چه تعهداتی را پوشش میدهد؟
- اعتبار ضمانت تا چه زمانی است؟
- در چه شرایطی امکان استفاده از آن وجود دارد؟
- فرآیند اجرای ضمانت چگونه است؟
برای مثال، ضمانتنامه بانکی با سایر انواع تضامین از نظر ساختار و شرایط اجرا یکسان نیست. بنابراین بهتر است سرمایهگذار فقط به عنوان ضمانت توجه نکند و جزئیات آن را مطالعه کند.
یک نکته مهم درباره ضمانت
وجود ضمانت به معنی حذف کامل ریسک نیست.
در واقع بهتر است این دو مفهوم را از یکدیگر جدا کنیم:
کاهش ریسک ≠ حذف ریسک
سرمایهگذار همچنان باید وضعیت کسبوکار، مدت سرمایهگذاری، نحوه مصرف سرمایه، سود مورد انتظار و سایر اطلاعات طرح را بررسی کند.
مهمترین ریسکهایی که میتوانند به نکول منجر شوند
برای شناخت بهتر ریسک نکول در کرادفاندینگ، باید عوامل اثرگذار بر عملکرد کسبوکار را بشناسیم.
ریسک نقدینگی
ممکن است کسبوکار از نظر دارایی یا فروش وضعیت قابل قبولی داشته باشد، اما در زمان سررسید وجه نقد کافی در اختیار نداشته باشد.
ریسک بازار
تغییر تقاضا یا شرایط رقابتی میتواند فروش و درآمد شرکت را کاهش دهد.
ریسک عملیاتی
مشکلات تولید، نیروی انسانی، زنجیره تأمین یا اجرای پروژه میتواند عملکرد طرح را تحت تأثیر قرار دهد.
ریسک هزینه
افزایش هزینههای تولید یا اجرای پروژه ممکن است سود پیشبینیشده را کاهش دهد.
ریسک وصول مطالبات
اگر مشتریان شرکت در پرداخت بدهیهای خود تأخیر داشته باشند، جریان نقدی شرکت نیز تحت تأثیر قرار میگیرد.
ریسک پیشبینی
برنامههای مالی بر اساس پیشبینیهای مشخصی تنظیم میشوند و ممکن است شرایط واقعی بازار با پیشبینی اولیه تفاوت داشته باشد.
چطور ریسک نکول در کرادفاندینگ را کاهش دهیم؟
هیچ سرمایهگذاریای بدون ریسک نیست و نمیتوان با بررسی یک طرح، احتمال نکول را به صفر رساند.
اما میتوان کیفیت تصمیم سرمایهگذاری را با بررسی دقیقتر اطلاعات افزایش داد.
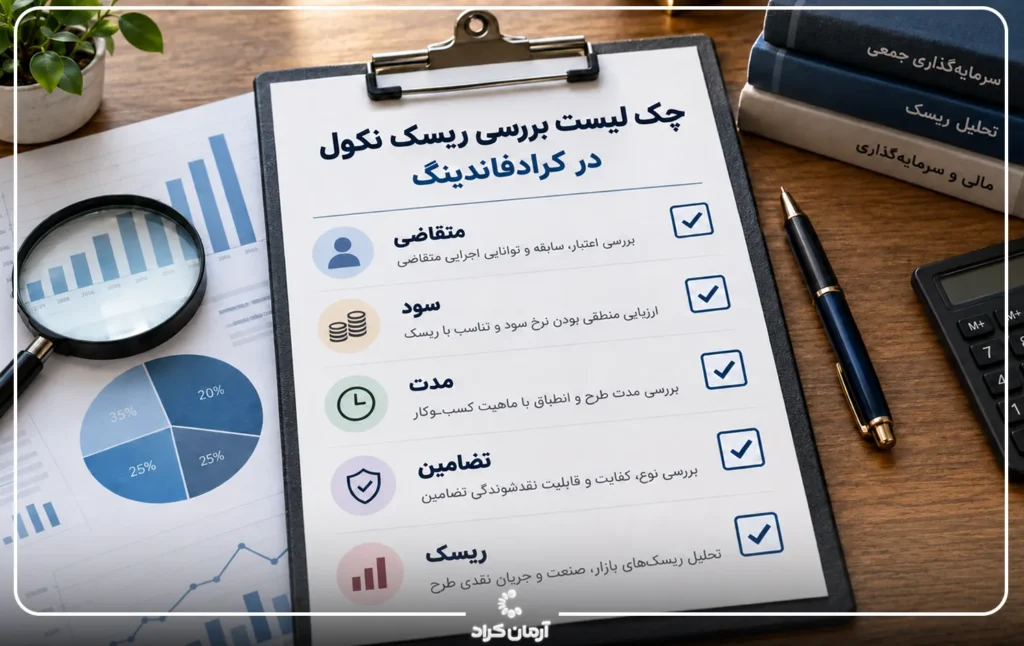
قبل از سرمایهگذاری در یک طرح، این موارد را بررسی کنید:
- متقاضی طرح: شرکت دریافتکننده سرمایه چه سابقهای دارد؟
- هدف جذب سرمایه: پول دقیقاً برای چه کاری استفاده میشود؟
- مدت طرح: سرمایه چه مدت درگیر خواهد بود؟
- منبع بازپرداخت: شرکت از چه محلی قرار است تعهدات خود را پرداخت کند؟
- تضامین: چه ضمانتی برای طرح در نظر گرفته شده است؟
- شرایط ضمانت: ضمانت در چه شرایطی قابل استفاده است؟
- وضعیت کسبوکار: فعالیت شرکت و مدل درآمدی آن چگونه است؟
- مبلغ تأمین مالی: مبلغ موردنیاز با اندازه و ظرفیت کسبوکار تناسب دارد؟
- قرارداد: تمام شرایط و تعهدات را قبل از سرمایهگذاری مطالعه کردهاید؟
این بررسیها کمک میکنند سرمایهگذار فقط بر اساس عدد سود تصمیم نگیرد.
آیا سود بالاتر یعنی ریسک نکول بیشتر است؟
نه لزوماً.
نمیتوان صرفاً بر اساس نرخ سود اعلامشده نتیجه گرفت که یک طرح ریسک نکول بیشتری دارد. نرخ بازده باید در کنار مجموعهای از عوامل دیگر بررسی شود.
برای مثال، دو طرح ممکن است بازده متفاوتی داشته باشند، اما از نظر مدت، مدل کسبوکار، میزان سرمایه موردنیاز، تضامین و منبع بازپرداخت نیز تفاوت داشته باشند.
بنابراین بهتر است هنگام مقایسه طرحها، به جای تمرکز روی یک عدد، تصویر کاملتری از طرح داشته باشید.
قبل از سرمایهگذاری این چکلیست را بررسی کنید:
| معیار | سوال مهم |
| متقاضی | سرمایه را چه شرکتی دریافت میکند؟ |
| هدف طرح | سرمایه برای چه کاری استفاده میشود؟ |
| مدت | دوره سرمایهگذاری چقدر است؟ |
| بازده | سود اعلامشده مربوط به چه دورهای است؟ |
| منبع بازپرداخت | پول سرمایهگذار از چه محلی بازپرداخت میشود؟ |
| تضامین | چه تضمینی برای تعهدات وجود دارد؟ |
| شرایط ضمانت | در چه شرایطی میتوان از ضمانت استفاده کرد؟ |
| نکول | در صورت عدم ایفای تعهد چه فرآیندی وجود دارد؟ |
| قرارداد | آیا شرایط طرح را بهطور کامل مطالعه کردهاید؟ |
نقش سکوی تأمین مالی جمعی در فرایند نکول چیست؟
سکوی تأمین مالی جمعی، بستر ارائه اطلاعات طرحها و انجام فرآیندهای مرتبط با تأمین مالی جمعی است. با این حال، نباید تصور کرد که تمام مسئولیتهای مربوط به عملکرد مالی یک کسبوکار به سکو منتقل میشود.
هر طرح، قرارداد و شرایط مشخص خود را دارد و سرمایهگذار باید اطلاعات منتشرشده درباره همان طرح را بررسی کند.
در زمان بروز مشکل نیز نوع مسئولیتها، فرآیند پیگیری و نحوه برخورد با تعهدات باید بر اساس مقررات و قرارداد مربوط به طرح بررسی شود.
به همین دلیل، انتخاب یک سکوی دارای مجوز اهمیت دارد، اما بررسی خود طرح نیز همچنان بخش مهمی از تصمیم سرمایهگذاری است.
آیا میتوان ریسک نکول را قبل از سرمایهگذاری تشخیص داد؟
هیچ روش قطعی برای پیشبینی تمام اتفاقات آینده وجود ندارد؛ اما بررسی اطلاعات طرح میتواند به شناخت بهتر ریسکها کمک کند.
برای مثال، اگر سرمایهگذار بداند:
- کسبوکار چگونه درآمد ایجاد میکند؛
- سرمایه دقیقاً کجا مصرف میشود؛
- بازپرداخت از چه محلی انجام خواهد شد؛
- مدت طرح چقدر است؛
- چه تضامینی وجود دارد؛
- و در صورت عدم ایفای تعهد چه فرآیندی پیشبینی شده است؛
میتواند تصمیم خود را بر اساس اطلاعات کاملتری اتخاذ کند.
در واقع، هدف از ارزیابی طرح این نیست که به سرمایهگذار بگوییم «این طرح حتماً موفق میشود»، بلکه کمک میکند ریسکهای احتمالی را قبل از سرمایهگذاری بهتر بشناسد.
نکول در کرادفاندینگ؛ چه چیزی را باید به خاطر بسپاریم؟
اگر بخواهیم کل موضوع را در چند نکته خلاصه کنیم:
- نکول یعنی عدم ایفای تعهد مطابق شرایط قرارداد.
- نکول با تأخیر ساده در پرداخت لزوماً یکسان نیست.
- نکول به معنی از دست رفتن قطعی سرمایه نیست.
- شرایط قرارداد و تضامین در زمان نکول اهمیت زیادی دارند.
- وجود ضمانت به معنی حذف کامل ریسک نیست.
- سرمایهگذار نباید تنها بر اساس نرخ سود تصمیم بگیرد.
- بررسی متقاضی، هدف طرح، مدت، منبع بازپرداخت و تضامین اهمیت دارد.
- در صورت بروز مشکل، فرآیند رسیدگی باید بر اساس قرارداد و مقررات مربوط به همان طرح انجام شود.
در نهایت نکول در کرادفاندینگ چیست؟
نکول به شرایطی گفته میشود که متقاضی طرح نتواند تعهدات خود را مطابق قرارداد و زمانبندی تعیینشده انجام دهد. این موضوع یکی از ریسکهایی است که سرمایهگذاران باید پیش از ورود به یک طرح آن را بشناسند.
با این حال، نکول به معنی از بین رفتن قطعی سرمایه نیست. نوع تضامین، شرایط قرارداد و فرآیند وصول میتوانند در نتیجه نهایی تأثیرگذار باشند.
پس هنگام بررسی یک طرح کرادفاندینگ، فقط به درصد سود نگاه نکنید. متقاضی، هدف استفاده از سرمایه، مدت طرح، منبع بازپرداخت، تضامین و شرایط برخورد با نکول را هم بررسی کنید.
سرمایهگذاری آگاهانه یعنی قبل از اینکه پولتان را وارد یک طرح کنید، بدانید چه چیزی میخرید، چه ریسکی میپذیرید و در شرایط مختلف چه سازوکاری وجود دارد.