حکم شرعی کرادفاندینگ؛ آیا سرمایهگذاری در تأمین مالی جمعی حلال است؟
حکم شرعی کرادفاندینگ یکی از سوالات مهم افرادی است که پیش از سرمایهگذاری در تأمین مالی جمعی میخواهند از نظر شرعی درباره این روش مطمئن شوند. در ایران، سازوکار تأمین مالی جمعی در بازار سرمایه با استفاده از قراردادهای مورد تأیید فقهی طراحی شده است؛ با این حال، بررسی نوع قرارداد و شرایط هر طرح همچنان اهمیت دارد.
کرادفاندینگ چیست؟
کرادفاندینگ یا تأمین مالی جمعی روشی برای تأمین منابع مالی یک طرح یا کسبوکار از طریق مشارکت تعداد زیادی سرمایهگذار است.
در این روش، یک کسبوکار یا متقاضی سرمایه، طرح خود را از طریق یک سکوی مجاز معرفی میکند. سرمایهگذاران نیز پس از بررسی اطلاعات طرح، مبلغ موردنظر خود را در آن مشارکت میکنند.
در ایران، تأمین مالی جمعی در چارچوب بازار سرمایه و تحت مقررات مربوط به این حوزه انجام میشود. کمیته فقهی سازمان بورس نیز درباره ساختار فقهی این روش بررسیهایی انجام داده است.
حکم شرعی کرادفاندینگ چیست؟
برای پاسخ به حکم شرعی کرادفاندینگ نمیتوان صرفاً نام این روش را ملاک قرار داد.
کرادفاندینگ یک عنوان کلی برای روشهای مختلف تأمین مالی است و از نظر شرعی باید دید رابطه مالی میان سرمایهگذار و سرمایهپذیر بر اساس چه قراردادی شکل گرفته است.
در مدل تأمین مالی جمعی مورد استفاده در بازار سرمایه ایران، کمیته فقهی سازمان بورس اعلام کرده است که تأمین مالی جمعی در صورتی که در قالب قراردادهای مشارکتی یا مبادلهای انجام شود، از نظر فقهی بلامانع است.
همچنین در نشست تخصصی سال ۱۴۰۵ درباره توسعه تأمین مالی جمعی منطبق با شریعت، مدیرعامل فرابورس اعلام کرد که سازوکار فعلی کرادفاندینگ مبتنی بر شراکت است و دارایی و فعالیت واقعی زیربنای آن قرار دارد.
بنابراین، درباره حکم شرعی تأمین مالی جمعی بهتر است به جای یک پاسخ کلی، ساختار قرارداد و شرایط طرح مشخص بررسی شود.
آیا کرادفاندینگ حلال است؟
در چارچوب تأمین مالی جمعی مورد استفاده در بازار سرمایه ایران، ساختارهای مورد استفاده با ملاحظات شرعی طراحی و بررسی شدهاند.
طبق توضیحات دبیر کمیته فقهی سازمان بورس، فعالیت تأمین مالی جمعی در صورتی که در قالب قراردادهای مشارکتی یا مبادلهای انجام شود، بلامانع است.
بنابراین، سؤال آیا کرادفاندینگ حلال است؟ را باید با توجه به نوع قرارداد پاسخ داد، نه صرفاً نام «کرادفاندینگ».
| موضوع | وضعیت در تأمین مالی جمعی |
| استفاده از قرارداد مشارکتی | در چارچوب مورد تأیید کمیته فقهی |
| وجود فعالیت اقتصادی واقعی | یکی از مبانی ساختار فعلی |
| دریافت سود به شکل بهره قرض | با ساختار مشارکتی موردنظر سازگار نیست |
| وجود قرارداد مشخص | ضروری |
| بررسی فقهی ساختار | انجام شده در چارچوب بازار سرمایه |
| بررسی شرایط هر طرح | همچنان ضروری است |
حکم شرعی تامین مالی جمعی
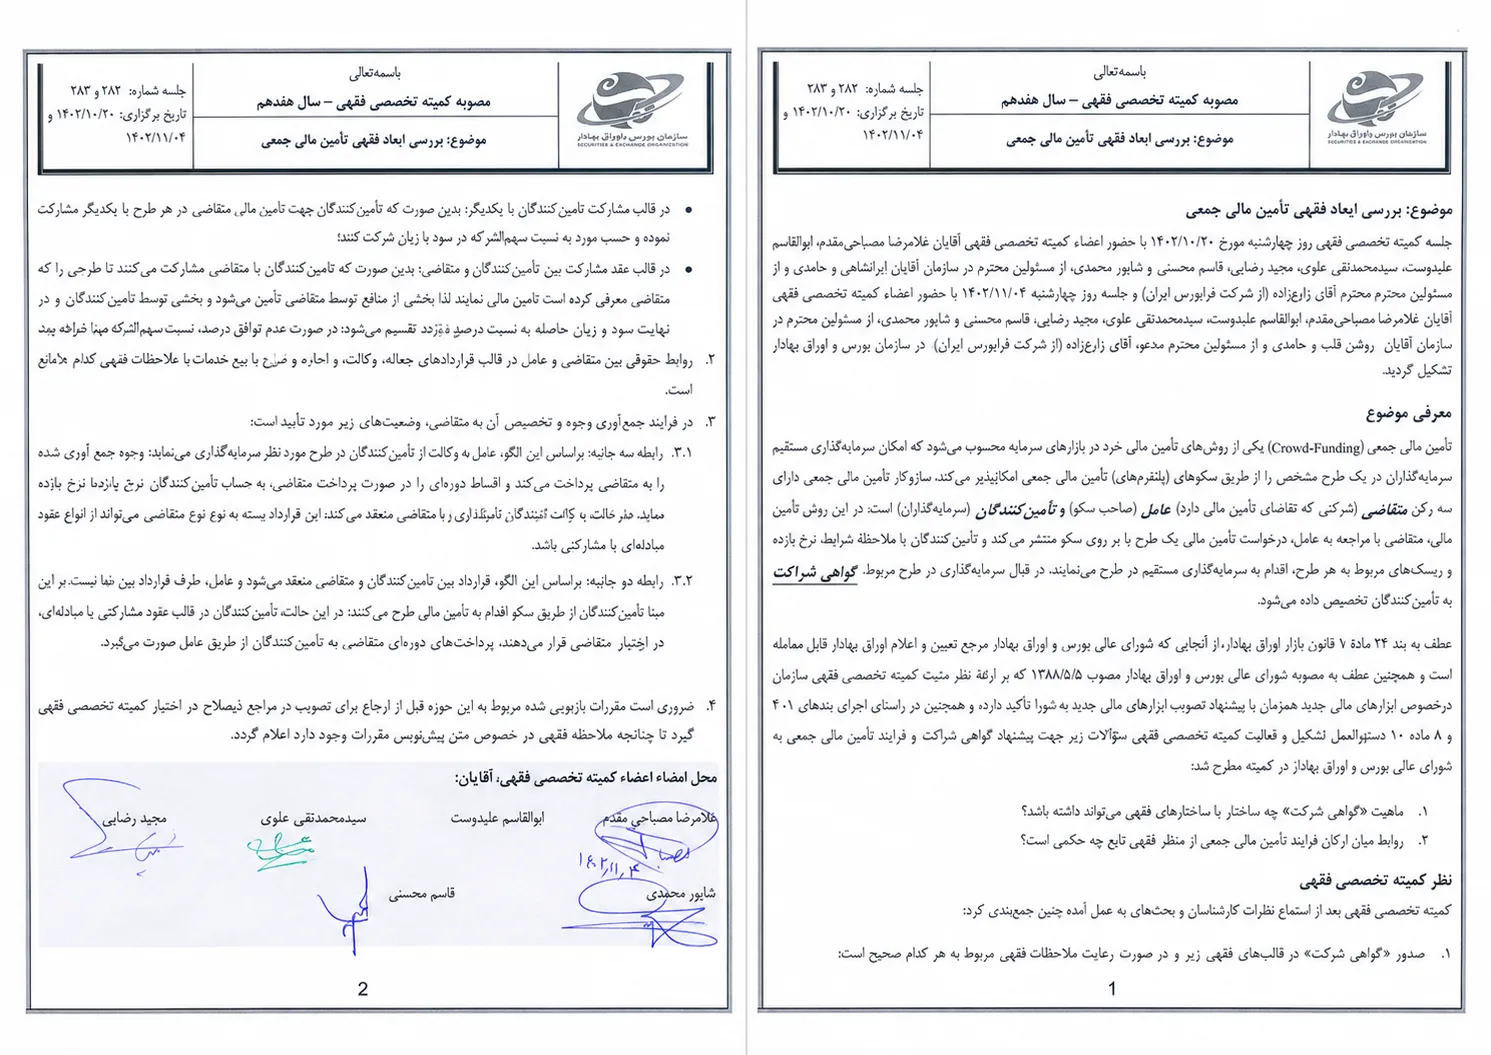
ما در آرمانکراد معتقدیم یکی از مهمترین پایههای توسعه تأمین مالی جمعی، شفافیت حقوقی و فقهی این ابزار است. بررسیهای انجامشده در کمیته تخصصی فقهی سازمان بورس نشان میدهد که ساختار تأمین مالی جمعی، در صورت رعایت ملاحظات فقهی، میتواند در قالبهایی مانند مشارکت میان تأمینکنندگان یا مشارکت میان سرمایهگذاران و متقاضی تأمین مالی اجرا شود. همچنین روابط میان سکو، متقاضی و تأمینکنندگان میتواند بر مبنای قراردادهای مشخص و مورد تأیید شکل بگیرد. این چارچوبها نشان میدهد که کرادفاندینگ در بازار سرمایه ایران صرفاً یک ابزار نوآورانه نیست، بلکه از منظر فقهی و حقوقی نیز مورد بررسی و تأیید قرار گرفته و میتواند بهعنوان یکی از مسیرهای معتبر تأمین مالی کسبوکارها مورد استفاده قرار گیرد.
برای مطالعه متن کامل و جزئیات مصوبه، میتوانید به مقاله اصلی مراجعه کنید.
چرا کرادفاندینگ از نظر شرعی با ربا متفاوت است؟
یکی از مهمترین سوالات درباره حکم شرعی کرادفاندینگ این است که آیا بازدهی سرمایهگذار همان سود حاصل از قرض دادن پول با بهره نیست؟
تفاوت اصلی در ماهیت رابطه قراردادی است.
در یک قرض ربوی، پول به دیگری قرض داده میشود و دریافت مبلغ اضافه به دلیل گذشت زمان یا اعطای قرض، موضوع قرارداد قرار میگیرد.
اما در ساختار مشارکتی، سرمایه برای فعالیت اقتصادی و ایجاد منفعت به کار گرفته میشود و رابطه طرفین بر مبنای مشارکت در یک فعالیت اقتصادی شکل میگیرد.
مدیرعامل فرابورس نیز در توضیح ساختار تأمین مالی جمعی تصریح کرده که در این مدل، فعالیت و دارایی واقعی زیربنای تأمین مالی است و قرارداد شراکت در آن استفاده میشود.
| قرض با بهره | تأمین مالی جمعی مشارکتی |
| رابطه اصلی، قرض است | رابطه بر مبنای قرارداد مشارکتی شکل میگیرد |
| مبلغ اضافه بابت قرض دریافت میشود | منفعت از فعالیت اقتصادی ناشی میشود |
| بازده ماهیت بهرهای دارد | بازده بر اساس ساختار قرارداد تعیین میشود |
| فعالیت اقتصادی واقعی لزوماً موضوع قرض نیست | طرح اقتصادی موضوع تأمین مالی است |
| ماهیت آن با قرارداد مشارکت متفاوت است | بر پایه قراردادهای مورد تأیید فقهی طراحی شده است |
نقش قرارداد در حکم شرعی تأمین مالی جمعی چیست؟
در فقه اسلامی، عنوان قرارداد و شرایط آن اهمیت زیادی دارد.
برای مثال، در قراردادهای مشارکتی، نحوه تعیین سهم طرفین و رابطه سود و زیان اهمیت دارد. در منابع فقهی نیز شرایط عقودی مانند مضاربه بهصورت مشخص بیان شده است؛ از جمله اینکه سهم سود طرفین باید به شکل سهم یا درصدی از منفعت تعیین شود، نه مبلغ ثابت نسبت به اصل سرمایه.
به همین دلیل، هنگام بررسی حکم شرعی تأمین مالی جمعی نباید فقط به میزان سود اعلامشده توجه کرد؛ بلکه باید قرارداد و سازوکار ایجاد منفعت را نیز شناخت.
آیا سود کرادفاندینگ از نظر شرعی حلال است؟
پاسخ این سوال به ساختار قرارداد و نحوه تعیین سود بستگی دارد.
اگر بازده در قالب قرارداد شرعی و بر اساس سازوکار مورد تأیید تعیین شده باشد، صرف دریافت منفعت به معنای ربا نیست.
اما نباید تصور کرد هر نوع وعده سود در هر نوع قرارداد مالی، خودبهخود از نظر شرعی مجاز است.
در قراردادهای مشارکتی، رابطه میان سرمایه، فعالیت اقتصادی، منفعت و ریسک اهمیت دارد.
| پرسش | چرا اهمیت دارد؟ |
| قرارداد طرح چیست؟ | نوع رابطه مالی را مشخص میکند |
| بازده چگونه محاسبه میشود؟ | تفاوت سود حاصل از فعالیت و بهره اهمیت دارد |
| سرمایه در چه فعالیتی استفاده میشود؟ | فعالیت اقتصادی واقعی باید مشخص باشد |
| تضامین چه چیزی را پوشش میدهند؟ | تضمین با سود قطعی یکسان نیست |
| شرایط قرارداد چیست؟ | مبنای بررسی حقوقی و شرعی است |
آیا تضمین اصل سرمایه با حکم شرعی کرادفاندینگ منافات دارد؟
این موضوع یکی از سوالات مهم سرمایهگذاران است.
وجود تضمین لزوماً به معنی ربوی بودن قرارداد نیست. در ادبیات مالی اسلامی، سازوکارهایی برای تضمین سرمایه از طریق شخص ثالث، شرط ضمن عقد یا بیمه مورد بررسی قرار گرفتهاند و اصل موضوع با توجه به ساختار قرارداد ارزیابی میشود.
بنابراین، باید میان دو موضوع تفاوت گذاشت:
تضمین سرمایه با تضمین سود به عنوان بهره پول یکسان نیست.
| موضوع | مفهوم |
| تضمین اصل سرمایه | سازوکاری برای پوشش ریسک سرمایه طبق شرایط مشخص |
| تضمین شخص ثالث | تعهد شخص یا نهاد دیگری برای جبران خسارت در چارچوب قرارداد |
| سود سرمایهگذاری | منفعت حاصل از ساختار اقتصادی و قراردادی |
| سود قرض | مبلغ اضافه در قرارداد قرض |
| بازده پیشبینیشده | برآورد یا شرایط اعلامشده برای طرح |
آیا سرمایهگذاری در تأمین مالی جمعی از نظر شرعی مجاز است؟
در مدل رسمی تأمین مالی جمعی بازار سرمایه ایران، ساختارهای این ابزار از منظر فقهی بررسی شدهاند.
در سال ۱۴۰۲، دبیر کمیته فقهی سازمان بورس اعلام کرد که فعالیت کرادفاندینگ در صورتی که در قالب قراردادهای مشارکتی یا مبادلهای انجام شود، بلامانع است.
در سال ۱۴۰۵ نیز نشست تخصصی «توسعه تأمین مالی جمعی منطبق با شریعت اسلام در بازار سرمایه» برگزار شد و درباره توسعه این سازوکار و مصوبات فقهی مرتبط با آن توضیحاتی ارائه شد.
بنابراین، سرمایهگذاری در تأمین مالی جمعی در چارچوب مقررات و قراردادهای مربوط به این بازار، بر مبنای ساختارهای فقهی بررسیشده انجام میشود.
تفاوت حکم شرعی کرادفاندینگ با سپرده بانکی چیست؟
این دو روش از نظر ساختار مالی یکسان نیستند.
در سپرده بانکی، رابطه مشتری و بانک بر اساس نوع سپرده و قرارداد مربوط به آن شکل میگیرد؛ در حالی که در تأمین مالی جمعی، سرمایه برای تأمین مالی یک طرح مشخص مورد استفاده قرار میگیرد.
| ویژگی | تأمین مالی جمعی | سپرده بانکی |
| محل استفاده منابع | طرح مشخص | فعالیتهای بانکی |
| رابطه قراردادی | مطابق ساختار طرح | قرارداد بانکی |
| سرمایهگذار | مشارکتکننده در طرح | سپردهگذار |
| بازده | طبق شرایط قرارداد طرح | طبق نوع سپرده و قرارداد |
| ریسک | وابسته به طرح و تضامین | تابع شرایط سپرده و بانک |
| هدف اصلی | تأمین مالی کسبوکار | جذب منابع توسط بانک |
بنابراین، برای بررسی حکم شرعی سرمایهگذاری در کرادفاندینگ بهتر است آن را با ماهیت واقعی قرارداد خودش سنجید، نه با عنوان روشهای دیگر سرمایهگذاری.
آیا همه طرحهای کرادفاندینگ از نظر شرعی یکسان هستند؟
این نکته برای سرمایهگذاران اهمیت زیادی دارد. حتی اگر سازوکار یک سکو در چارچوب مقررات فعالیت کند، هر سرمایهگذار باید اطلاعات و قرارداد طرحی را که قصد مشارکت در آن دارد مطالعه کند.
مواردی که باید بررسی شوند:
-
- نوع قرارداد
-
- موضوع فعالیت
-
- نحوه استفاده از سرمایه
-
- مدت طرح
-
- شیوه محاسبه بازده
-
- تضامین
-
- نحوه پرداخت منافع
-
- تعهدات سرمایهپذیر
-
- شرایط فسخ یا عدم اجرای طرح
در واقع، حکم شرعی کرادفاندینگ در کنار چارچوب کلی، به ساختار قراردادی آن نیز وابسته است.
آیا کرادفاندینگ حرام است اگر سود مشخص داشته باشد؟
صرف اینکه برای یک طرح نرخ بازده پیشبینیشده اعلام شده باشد، بهتنهایی برای نتیجهگیری درباره حرام یا حلال بودن آن کافی نیست.
باید دید این نرخ در چه قراردادی و با چه ساختاری تعریف شده است.
در منابع فقهی مربوط به مضاربه، برای نمونه، سهم سود باید به صورت سهمی از منفعت تعیین شود و تعیین مبلغ ثابت نسبت به اصل سرمایه با شرایط عقد مضاربه سازگار نیست.
بنابراین هنگام بررسی یک طرح باید میان بازده قراردادی یک فعالیت اقتصادی و بهره ثابت در قرارداد قرض تفاوت گذاشت.
هنگام بررسی شرعی یک طرح کرادفاندینگ چه مواردی را ببینیم؟
قبل از سرمایهگذاری در تأمین مالی جمعی، فقط به عدد بازده توجه نکنید.
| مورد بررسی | سوالی که باید بپرسید |
| نوع قرارداد | سرمایهگذاری بر اساس چه عقدی انجام میشود؟ |
| موضوع طرح | منابع دقیقاً در چه فعالیتی مصرف میشود؟ |
| بازده | نحوه محاسبه بازده چیست؟ |
| تضامین | چه چیزی و تحت چه شرایطی تضمین شده است؟ |
| مدت | سرمایه چه مدت در طرح باقی میماند؟ |
| سرمایهپذیر | شرکت چه سابقه و وضعیت مالی دارد؟ |
| ریسک | مهمترین ریسکهای طرح چیست؟ |
| مقررات | طرح از طریق چه سکوی مجازی ارائه شده است؟ |
| اسناد | آیا قرارداد و اطلاعات طرح قابل مشاهده است؟ |
حکم شرعی کرادفاندینگ در یک نگاه
اگر بخواهیم پاسخ حکم شرعی کرادفاندینگ را ساده کنیم، باید بگوییم:
خودِ عنوان کرادفاندینگ تعیینکننده حلال یا حرام بودن نیست؛ نوع قرارداد، موضوع فعالیت و نحوه شکلگیری رابطه مالی اهمیت دارد.
در بازار سرمایه ایران، کمیته فقهی سازمان بورس درباره ساختار تأمین مالی جمعی اعلام کرده است که استفاده از قراردادهای مشارکتی یا مبادلهای برای این سازوکار، در چارچوب مصوبات مربوط، بلامانع است.
همچنین در سال ۱۴۰۵، مدیرعامل فرابورس تأکید کرد که سازوکار فعلی کرادفاندینگ مبتنی بر شراکت است و دارایی و فعالیت واقعی در زیربنای آن قرار دارد.
در نتیجه، اگر قصد سرمایهگذاری در تأمین مالی جمعی دارید، بهتر است علاوه بر بررسی بازده و ریسک، نوع قرارداد و شرایط طرح را نیز مطالعه کنید.
پرسشهای پرتکرار
آیا کرادفاندینگ حلال است؟
در مدل تأمین مالی جمعی بازار سرمایه ایران، ساختارهای مورد استفاده بر اساس قراردادهای مورد تأیید فقهی طراحی شدهاند و کمیته فقهی سازمان بورس استفاده از قراردادهای مشارکتی یا مبادلهای را در این سازوکار بلامانع دانسته است.
آیا سود کرادفاندینگ ربا محسوب میشود؟
صرف دریافت سود به معنی ربا نیست. باید نوع قرارداد و نحوه ایجاد منفعت بررسی شود. تفاوت مهم میان مشارکت در یک فعالیت اقتصادی و قرض با بهره وجود دارد.
آیا تضمین اصل سرمایه با شرعی بودن کرادفاندینگ منافات دارد؟
خیر، صرف وجود تضمین به معنی ربوی بودن قرارداد نیست. نوع تضمین، طرف تضمینکننده و شرایط قراردادی آن باید بررسی شود.
در مدل تأمین مالی جمعی بازار سرمایه ایران، ساختارهای مورد استفاده بر اساس قراردادهای مورد تأیید فقهی طراحی شدهاند و کمیته فقهی سازمان بورس استفاده از قراردادهای مشارکتی یا مبادلهای را در این سازوکار بلامانع دانسته است.
صرف دریافت سود به معنی ربا نیست. باید نوع قرارداد و نحوه ایجاد منفعت بررسی شود. تفاوت مهم میان مشارکت در یک فعالیت اقتصادی و قرض با بهره وجود دارد.
خیر، صرف وجود تضمین به معنی ربوی بودن قرارداد نیست. نوع تضمین، طرف تضمینکننده و شرایط قراردادی آن باید بررسی شود.