آیا کرادفاندینگ مالیات دارد؟ بررسی مالیات سود تأمین مالی جمعی
وقتی صحبت از سرمایهگذاری میشود، فقط میزان سود مهم نیست؛ مالیات و هزینههای مرتبط با دریافت سود هم میتوانند روی بازده نهایی اثر بگذارند. به همین دلیل، یکی از پرسشهایی که برای سرمایهگذاران تأمین مالی جمعی مطرح میشود این است که آیا کرادفاندینگ مالیات دارد؟ در این مقاله، وضعیت مالیاتی سود و گواهی شراکت تأمین مالی جمعی را بررسی میکنیم.
آیا کرادفاندینگ مالیات دارد؟
اگر منظور از کرادفاندینگ، تأمین مالی جمعی از طریق گواهی شراکت و سکوهای مجاز باشد، درآمد حاصل از سرمایهگذاری در این گواهیها طبق مقررات مالیاتی مربوط، از معافیت مالیاتی برخوردار است.
مبنای این موضوع به احکام مالیاتی مربوط به اوراق بهادار و بخشنامهای بازمیگردد که شمول تبصرههای ۱ و ۲ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم را به گواهی شراکت تأمین مالی جمعی اعلام کرده است.
به زبان ساده، سرمایهگذاری در گواهی شراکت تأمین مالی جمعی از نظر مالیاتی با بسیاری از درآمدهای عادی یکسان نیست و درآمد حاصل از سرمایهگذاری، در چارچوب مقررات مربوط، مشمول معافیت مقرر است.
البته این نکته را باید در نظر داشت که «معافیت مالیاتی» با «بدون ریسک بودن سرمایهگذاری» تفاوت دارد.
آیا سود کرادفاندینگ مالیات دارد؟
یکی از مهمترین سؤالات سرمایهگذاران این است که اگر در یک طرح تأمین مالی جمعی مشارکت کنند و در پایان دوره سود دریافت کنند، آیا باید بخشی از این سود را بهعنوان مالیات پرداخت کنند؟
طبق مقررات مربوط به گواهی شراکت تأمین مالی جمعی، درآمد حاصل از سرمایهگذاری در این اوراق از معافیت مالیاتی مقرر برخوردار است.
بنابراین، اگر سرمایهگذاری در قالب گواهی شراکت تأمین مالی جمعی و در چارچوب مقررات مربوط انجام شده باشد، درآمد حاصل از آن مشمول معافیت مقرر در تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم خواهد بود.
این موضوع یکی از تفاوتهایی است که سرمایهگذار هنگام بررسی بازده یک فرصت سرمایهگذاری میتواند در نظر بگیرد.
یک نکته مهم
معافیت مالیاتی به این معنی نیست که هر نوع درآمد یا فعالیتی که با عنوان «کرادفاندینگ» انجام شود، بهصورت خودکار معاف از مالیات است.
آنچه در اینجا موضوع مقررات قرار گرفته، گواهی شراکت تأمین مالی جمعی در چارچوب مقررات مربوط است.
کرادفاندینگ مشمول مالیات است؟
عبارت «کرادفاندینگ مشمول مالیات است؟» را میتوان از دو زاویه بررسی کرد: خود ابزار سرمایهگذاری و درآمدی که سرمایهگذار از آن دریافت میکند.
در مورد گواهی شراکت تأمین مالی جمعی، مقررات مالیاتی مشخصی وجود دارد که معافیتهای مقرر در تبصرههای ۱ و ۲ ماده ۱۴۳ مکرر را برای این گواهیها قابل اعمال کرده است.
بنابراین:
-
- درآمد حاصل از سرمایهگذاری در گواهی شراکت، در چارچوب مقررات مربوط، از معافیت مقرر برخوردار است.
-
- صدور، ابطال و نقلوانتقال اوراق مشمول نیز تابع احکام مالیاتی تعیینشده برای آنهاست.
-
- سود و کارمزد پرداختی یا تخصیصی اوراق نیز طبق شرایط مقرر در تبصره ۲ ماده ۱۴۳ مکرر، برای ناشر میتواند در زمره هزینههای قابل قبول مالیاتی قرار گیرد.
در نتیجه، برای پاسخ دقیق به این سؤال که کرادفاندینگ مشمول مالیات است؟ باید به نوع ابزار و چارچوب قانونی آن توجه کرد، نه صرفاً عنوان «کرادفاندینگ».
معافیت مالیاتی کرادفاندینگ شامل چه مواردی میشود؟
برای اینکه موضوع روشنتر شود، میتوان وضعیت موارد مختلف را به شکل زیر خلاصه کرد:
| مورد | وضعیت مالیاتی |
| درآمد حاصل از سرمایهگذاری در گواهی شراکت تأمین مالی جمعی | برخوردار از معافیت مقرر |
| نقلوانتقال اوراق مشمول | برخوردار از احکام معافیت مقرر |
| صدور و ابطال اوراق مشمول | برخوردار از احکام مقرر |
| سود و کارمزد پرداختی یا تخصیصی اوراق توسط ناشر | طبق شرایط قانونی، هزینه قابل قبول مالیاتی |
| سایر درآمدهای شخص سرمایهگذار | تابع مقررات مالیاتی مربوط به همان درآمد |
بنابراین، بهتر است معافیت مالیاتی کرادفاندینگ را به شکل کلی و بدون توجه به نوع درآمد بیان نکنیم. مبنای معافیت، مقررات مشخص مربوط به گواهی شراکت و اوراق بهادار مشمول است.
بخشنامه معافیت مالیاتی کرادفاندینگ چه میگوید؟
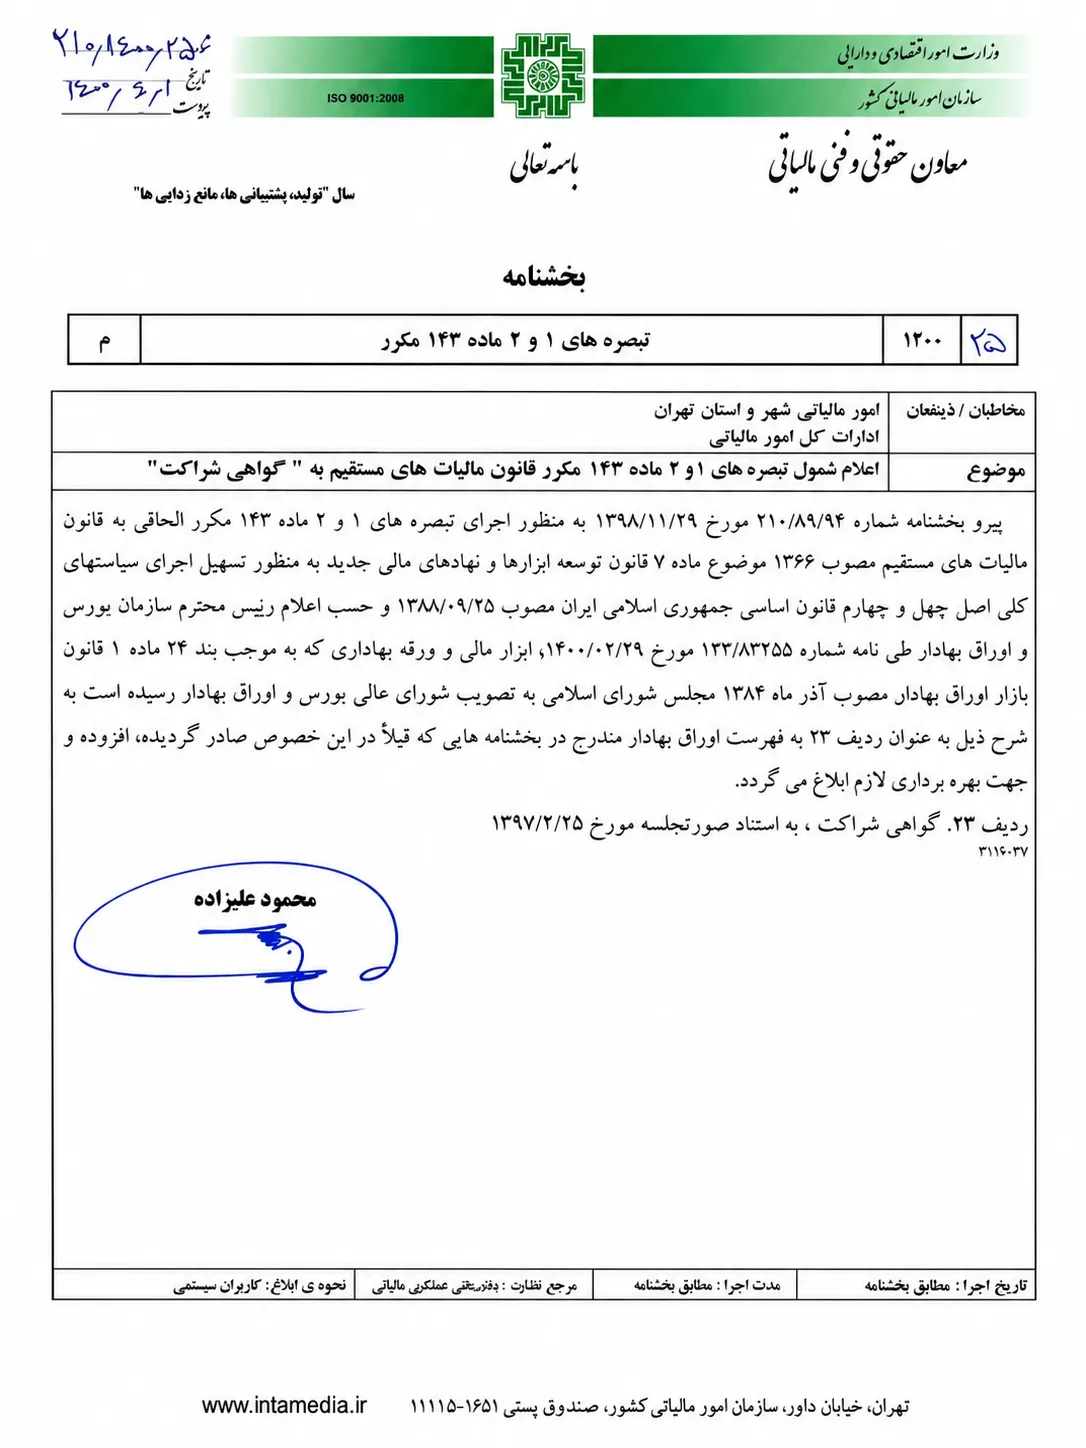
بخشنامه شماره ۲۱۰/۱۴۰۰/۲۵ مورخ ۱۴۰۰/۰۴/۰۱ درباره شمول تبصرههای ۱ و ۲ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم بر گواهی شراکت تأمین مالی جمعی صادر شده است.
بر اساس این مقررات، درآمدهای حاصل از سرمایهگذاری در اوراق بهادار مشمول تبصره ۱ ماده ۱۴۳ مکرر از مالیات بر درآمد و مالیات بر ارزش افزوده معاف هستند. گواهی شراکت تأمین مالی جمعی نیز در چارچوب مقررات مربوط، مشمول این حکم قرار گرفته است.
در نتیجه، مبنای قانونی معافیت مالیاتی سود سرمایهگذاری در تأمین مالی جمعی، صرفاً یک مزیت تبلیغاتی یا ادعای تجاری نیست و به مقررات مالیاتی و بخشنامه مربوط به گواهی شراکت بازمیگردد.
آیا سرمایهگذاری در کرادفاندینگ مالیات دارد؟
اگر سرمایهگذاری از طریق گواهی شراکت تأمین مالی جمعی و در چارچوب مقررات مربوط انجام شود، درآمد حاصل از آن از معافیت مالیاتی مقرر برخوردار است.
این موضوع برای سرمایهگذار اهمیت دارد؛ زیرا هنگام مقایسه فرصتهای مختلف، تنها نباید به نرخ سود اعلامشده توجه کرد. وضعیت مالیاتی نیز میتواند بخشی از محاسبه بازده سرمایهگذاری باشد.
برای مثال، دو فرصت سرمایهگذاری ممکن است نرخ سود اسمی متفاوتی داشته باشند، اما نحوه برخورد مالیاتی با درآمد آنها نیز متفاوت باشد. بنابراین مقایسه باید بر اساس مجموعهای از عوامل انجام شود.
مالیات سود کرادفاندینگ چگونه محاسبه میشود؟
وقتی درآمدی از مالیات معاف باشد، طبیعتاً محاسبه بازده آن با یک درآمد مشمول مالیات متفاوت خواهد بود.
فرض کنیم فردی در یک طرح تأمین مالی جمعی ۱۰۰ میلیون تومان سرمایهگذاری کرده و طبق شرایط طرح، سود پیشبینیشده آن ۳۰ میلیون تومان باشد.
اگر درآمد حاصل از این سرمایهگذاری در چارچوب گواهی شراکت مشمول معافیت مقرر باشد، مبلغ سود دریافتشده به دلیل برخورداری از این معافیت، مانند یک درآمد مشمول مالیات عادی محاسبه نمیشود.
در نتیجه، هنگام بررسی یک طرح بهتر است دو مفهوم را از یکدیگر جدا کنیم:
-
- سود اسمی: سود اعلامشده برای طرح.
-
- بازده پس از هزینه و مالیات: مبلغی که پس از در نظر گرفتن هزینهها و مالیاتهای قابل اعمال باقی میماند.
در مورد درآمد مشمول معافیت مالیاتی، مالیات مربوط به آن درآمد طبق حکم معافیت محاسبه نمیشود.
معافیت مالیاتی کرادفاندینگ چه مزیتی برای سرمایهگذار دارد؟
معافیت مالیاتی میتواند در محاسبه بازده نهایی سرمایهگذاری اهمیت داشته باشد.
اما بهتر است تصمیمگیری فقط بر اساس این عامل انجام نشود. هنگام بررسی یک طرح تأمین مالی جمعی، موارد زیر نیز اهمیت دارند:
-
- نرخ سود پیشبینیشده
-
- مدت سرمایهگذاری
-
- مبلغ موردنیاز طرح
-
- نحوه پرداخت سود
-
- شرایط بازپرداخت اصل سرمایه
-
- نوع و میزان تضامین
-
- سابقه فعالیت سرمایهپذیر
-
- هدف استفاده از سرمایه
-
- ریسکهای اختصاصی طرح
در واقع، معافیت مالیاتی یکی از ویژگیهای مالی یک سرمایهگذاری است، نه معیار کافی برای ارزیابی آن.
آیا معافیت مالیاتی یعنی کرادفاندینگ بدون ریسک است؟
مالیات و ریسک سرمایهگذاری دو موضوع کاملاً متفاوت هستند.
معافیت مالیاتی فقط مشخص میکند که درآمد مربوط، طبق مقررات خاص خود، چه وضعیتی از نظر مالیاتی دارد. این موضوع بهتنهایی تضمینی برای دریافت سود یا اصل سرمایه ایجاد نمیکند.
برای ارزیابی ریسک یک طرح باید مواردی مانند موارد زیر را بررسی کرد:
-
- آیا طرح دارای تضمین است؟
-
- نوع تضمین چیست؟
-
- سرمایهپذیر چه سابقهای دارد؟
-
- سرمایه برای چه فعالیتی استفاده میشود؟
-
- مدت بازپرداخت چقدر است؟
-
- سود در چه زمانهایی پرداخت میشود؟
-
- در صورت تأخیر یا نکول، چه فرایندی وجود دارد؟
بنابراین، بهتر است معافیت مالیاتی، سود پیشبینیشده و تضامین طرح را سه موضوع جداگانه در نظر بگیریم.
تفاوت مالیات کرادفاندینگ با سایر روشهای سرمایهگذاری
هر ابزار سرمایهگذاری مقررات خاص خودش را دارد و نمیتوان وضعیت مالیاتی یک ابزار را به ابزار دیگر تعمیم داد.
| روش سرمایهگذاری | وضعیت مالیاتی | نکته قابل بررسی |
| تأمین مالی جمعی | دارای مقررات و معافیتهای مشخص | نوع گواهی و چارچوب قانونی اهمیت دارد |
| سپرده بانکی | تابع مقررات مالیاتی مربوط | نوع درآمد و مقررات مربوط باید بررسی شود |
| سهام | تابع مقررات بازار سرمایه | نوع معامله و درآمد اهمیت دارد |
| صندوقهای سرمایهگذاری | تابع مقررات مربوط به صندوق | نوع صندوق و درآمد حاصل اهمیت دارد |
| طلا و داراییهای فیزیکی | تابع نوع معامله و مقررات مربوط | نحوه خریدوفروش و نوع درآمد اهمیت دارد |
به همین دلیل، اگر قصد مقایسه کرادفاندینگ با گزینههای دیگر را دارید، بهتر است علاوه بر مالیات، ریسک، نقدشوندگی، مدت سرمایهگذاری و بازده مورد انتظار را هم در نظر بگیرید.
قبل از سرمایهگذاری در کرادفاندینگ چه مواردی را بررسی کنیم؟
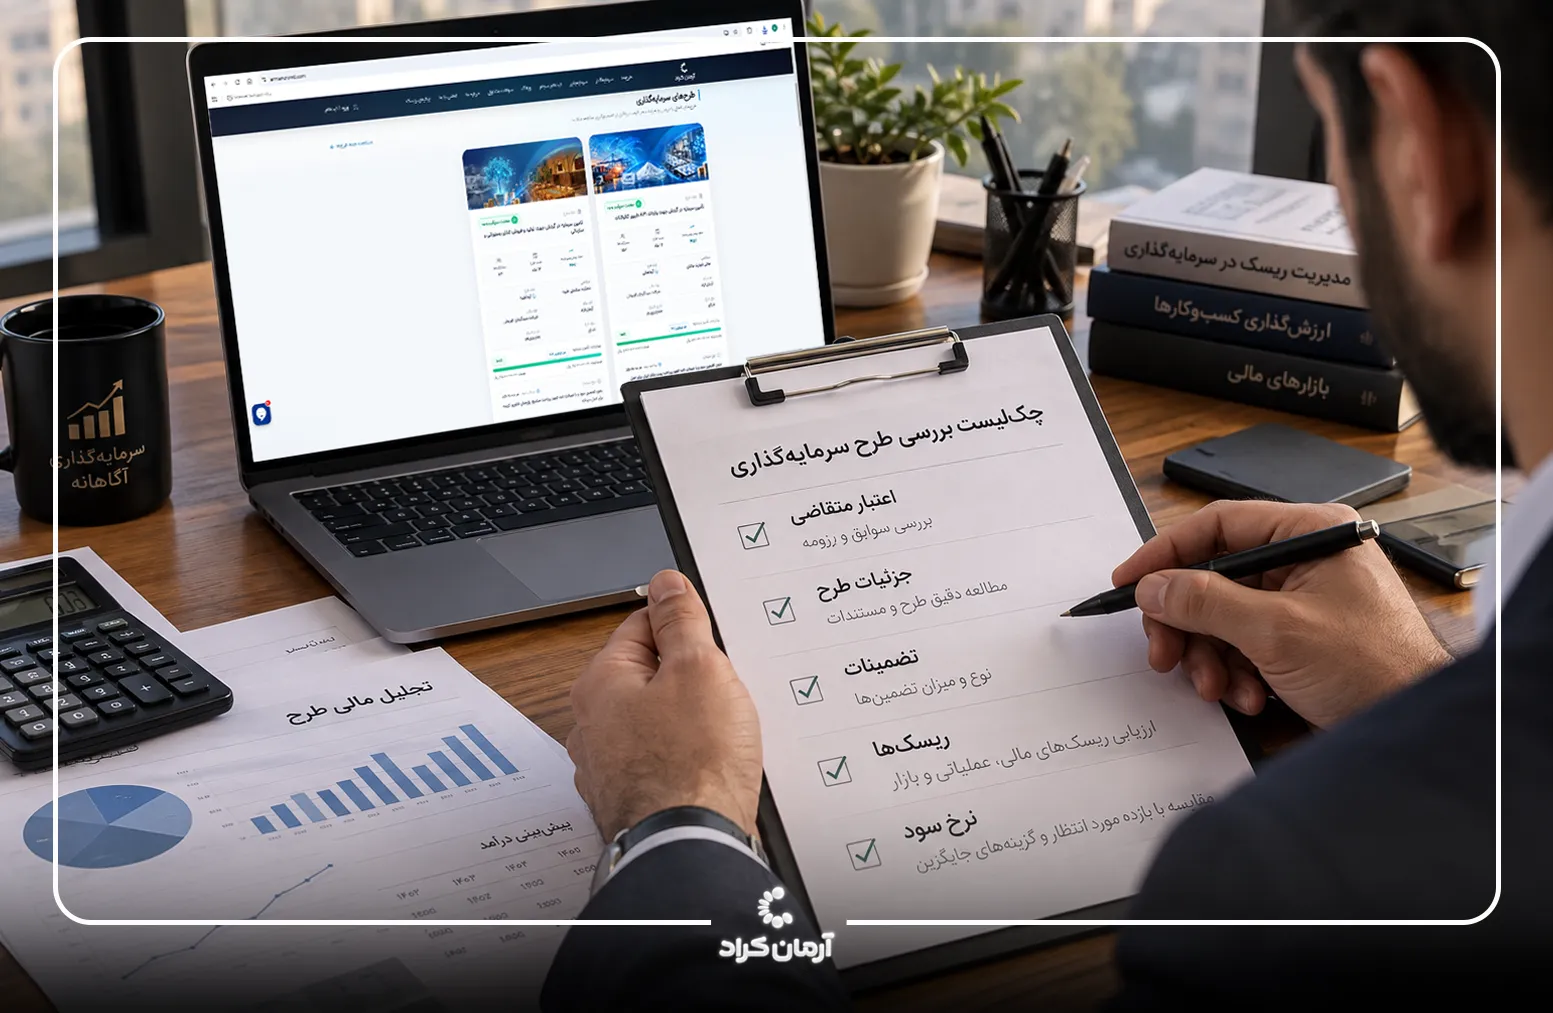
وضعیت مالیاتی تنها یکی از مواردی است که باید پیش از سرمایهگذاری بررسی شود. یک چکلیست ساده میتواند شامل این موارد باشد:
-
- نرخ سود: سود اعلامشده چقدر است و چگونه پرداخت میشود؟
-
- مدت طرح: سرمایه چه مدت درگیر خواهد بود؟
-
- تضامین: چه تضمینی برای طرح در نظر گرفته شده است؟
-
- سرمایهپذیر: کسبوکار دریافتکننده سرمایه چه سابقهای دارد؟
-
- هدف تأمین مالی: سرمایه برای چه کاری استفاده میشود؟
-
- شرایط بازپرداخت: اصل سرمایه و سود چه زمانی پرداخت میشود؟
-
- ریسک طرح: چه عواملی میتوانند اجرای طرح را تحت تأثیر قرار دهند؟
-
- وضعیت مالیاتی: آیا گواهی شراکت طرح مشمول مقررات و معافیت مربوط است؟
این بررسی کمک میکند سرمایهگذار تصمیم خود را فقط بر اساس یک عدد، مانند نرخ سود، انجام ندهد.
جمعبندی؛ آیا کرادفاندینگ مالیات دارد؟
اگر منظور از کرادفاندینگ، سرمایهگذاری از طریق گواهی شراکت تأمین مالی جمعی در چارچوب مقررات مربوط باشد، درآمد حاصل از سرمایهگذاری از معافیت مالیاتی مقرر در تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم برخوردار است.
این موضوع بر اساس بخشنامه شماره ۲۱۰/۱۴۰۰/۲۵ نیز برای گواهی شراکت تأمین مالی جمعی مورد تأکید قرار گرفته است.
بنابراین، سرمایهگذار هنگام بررسی یک طرح کرادفاندینگ میتواند وضعیت مالیاتی آن را نیز در محاسبات خود در نظر بگیرد؛ با این حال، معافیت مالیاتی به معنای تضمین سود یا حذف ریسک سرمایهگذاری نیست و بررسی شرایط هر طرح همچنان اهمیت دارد.